
Principales citas macroeconómicas En Estados Unidos conoceremos el IPC general mensual
En España conoceremos las ventas de hogares de mayo (-1,8% anterior).
Mercados financieros Apertura a la baja en las plazas europeas recogiendo los retrocesos del lunes en Wall Street
A destacar la fuerte subida del Brent ayer +10% hasta 83 usd/b después de que Trump reinstaurase el bloqueo naval sobre los puertos y zonas costeras iraníes (efectivo desde las 16:00 hora de Washington de hoy martes) a la vez que declaraba que EE. UU. será «el guardián del Estrecho de Ormuz», reclamando un 20% sobre todo el cargo que transite el Estrecho con protección americana, lo que equivale a unos costes de seguridad de aproximadamente 30 mln usd por superpetrolero cargado. Estas declaraciones contravienen el derecho internacional (libre tránsito marítimo) y son contradictorias con la oposición previa de EE. UU. a tarifas en el Estrecho (por parte de Irán) y con las relaciones con sus aliados en la zona (Arabia Saudí, EAU, Kuwait e Iraq exportan su crudo por el Estrecho), por lo que parece más bien una táctica negociadora.
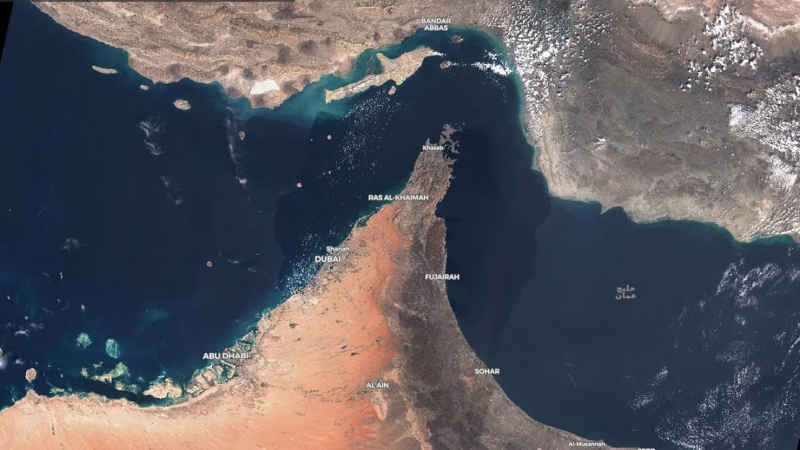
De cara a la jornada de hoy, tres citas muy relevantes para los mercados:
En el plano macro, destacamos los datos de comercio exterior de junio en China, con sólidos crecimientos en junio tanto en exportaciones +27% i.a. (vs +19%e y anterior), máximo de cuatro meses, como en importaciones +36% i.a. (vs +26%e y +27% previo), la mayor subida en cinco años, lo que lleva el superávit comercial a 125.600 millones mln usd, el segundo mayor de la historia. El motor es el superciclo de IA: los precios de los chips han subido hasta un 700% en el último año, impulsando el comercio desde Corea del Sur y Taiwan hacia China.
Principales citas empresariales En Estados Unidos publicarán resultados empresariales Wells Fargo, Bank of America y JP Morgan, entre otras compañías
En EE. UU. publicarán Wells Fargo, Bank of America, Citi Group, JP Morgan y Goldman Sachs.
Análisis fundamental de la sesión anterior
Análisis macroeconómico En la jornada de ayer no tuvimos citas macroeconómicas relevantes
No tuvimos citas macroeconómicas relevantes.
Análisis de mercados Sesión mixta para las principales plazas europeas (EuroStoxx plano +0,02%, CAC +0,31%, DAX +0,19%)
Arrancamos la semana con una jornada mixta para las principales plazas europeas (EuroStoxx plano +0,02%, CAC +0,31%, DAX +0,19%). El IBEX, cerró con una bajada del -0,25%, lastrado por: Solaria (-2,37%), IAG (-2,21%) y Amadeus (-1,58%). Por otro lado, los valores que registraron las mayores subidas fueron Repsol (+4,07%), Telefónica (+2,55%), y Acerinox (+2,31%).
Análisis de empresas Cirsa ocupa las principales noticias empresariales
CIRSA. Adquiere una participación mayoritaria en «Slots del Sol», operador número uno de casino online en Paraguay.
1. CIRSA ha anunciado la adquisición de una participación mayoritaria en Slots del Sol, el operador líder de casino online en Paraguay (slotsdelsolonline.com). Esta plataforma se complementará con los dos casinos y dos salas de juego físicas que el grupo ya opera en el país.
2. La operación permite a la compañía entrar en un nuevo mercado con una economía en crecimiento y una regulación de juego estable, y alineada con la estrategia de diversificación internacional y el refuerzo de las capacidades omnicanal.
3-. Aunque no ha trascendido el importe exacto de la operación, el múltiplo pagado se encuentra en línea con adquisiciones anteriores. La compra se financiará con el efectivo disponible y no se espera que tenga un impacto significativo en el apalancamiento financiero.
Valoración.
Valoramos positivamente la transacción desde un punto de vista estratégico, ya que encaja perfectamente en la estrategia para acelerar el crecimiento en el ámbito del juego online, dotándole de una plataforma líder local en un mercado regulado y estable. Reiteramos nuestra recomendación de SOBREPONDERAR y P.O. de 23,0 eur/acc.
La Cartera de 5 Grandes está constituida por: Aena (20%), Caixabank (20%), Fluidra (20%), Indra (20%) y Santander (20%). La rentabilidad de la cartera frente al Ibex en 2026 es de +3,69%. Rentabilidades relativas de Cartera de 5 grandes vs Ibex en años anteriores: +4,63% en 2025, -10,23% en 2024, +3,41% en 2023, +5,66% en 2022, +1,63% en 2021, +5,47% en 2020, +20,80% en 2019, +8,84% en 2018, +8,26% en 2017, +7,29% en 2016, +5,38% en 2015, -0,75% en 2014, +17,6% en 2013, +11% en 2012, +14% en 2011, +16% en 2010, +4% en 2009, -22% en 2008, +23% en 2007, +6% en 2006, +16% en 2005 y +6% en 2004.
Fuente: Renta 4 Banco
Renta 4 Banco, S.A., es una entidad regulada y supervisada por el Banco de España y EBA.
El presente análisis no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente análisis debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente análisis, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.
También te puede interesar
 Moro y del Canto analizan Bankinter, Repsol, Solaria, Indra, IAG, Sabadell, CaixaBank, Ferrovial, Rovi…
 Análisis técnico IBEX35, Petróleo, Edreams, Enagás y Ence
 Análisis Almirall, Fluidra, ACS, Inditex, McDonalds, Solaria, Audax y PharmaMar
 Análisis IBEX35, ArcelorMittal, Endesa, BBVA, CaixaBank, Iberdrola, Inditex y Banco Santander
 Agenda Búrsatil y Macroeconómica del 26 al 30 de Octubre
 ENI dispara su beneficio neto un 125% en el 3T de 2026
 Los resultados de Nestle del 3T baten las expectativas
 SpaceX dispara sus Ingresos un 161% y analiza una fusión histórica con Tesla
 Uber podría estar preparando un escape alcista