
Principales citas macroeconómicas En España conoceremos los datos de julio de préstamos hipotecarios totales
En España conoceremos los datos de julio de préstamos hipotecarios totales (+27,40% interanual anterior) y de aprobaciones de hipotecas (+10,80% interanual anterior).
Mercados financieros La apertura semanal viene marcada por el incremento de tensión geopolítica
La apertura semanal (futuros Eurostoxx +0,1%, S&P -0,4% y Nasdaq -0,8%) viene, una vez más, marcada por el incremento de tensión geopolítica, tras el rechazo de Trump a la propuesta iraní de reapertura del Estrecho de Ormuz en siete días, que retrasa el escenario de resolución rápida que el mercado estaba descontando. El Brent +3% a 108 usd/b, impulsando las TIRes al alza +5 pb en EE.UU. tanto el 2 años (4,9%) como el 10 años (5,2%, máximo de 19 años). El oro -2% ante el repunte de tipos reales.
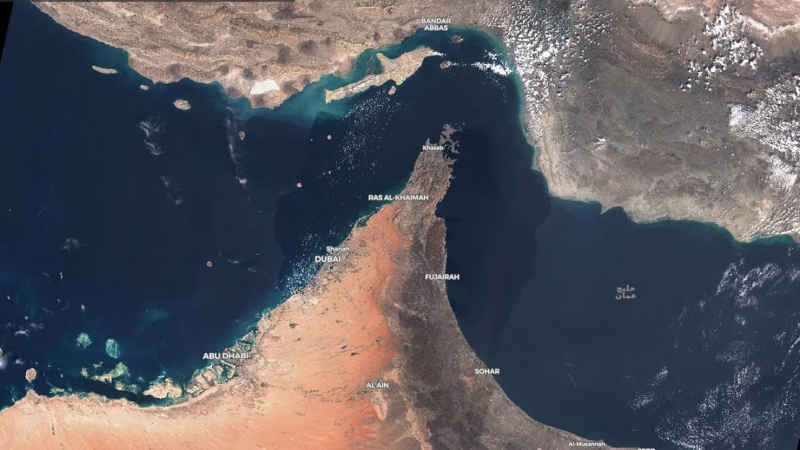
Lo que Irán propone es una versión acelerada del MoU de junio que nunca llegó a implementarse, con un alto el fuego en todos los frentes (incluidos Gaza, Líbano y Yemen) y arranque inmediato de las negociaciones sobre el programa nuclear, todo ello en 7 días.
A cambio, exige:
1) liberación de activos iraníes congelados,
2) levantamiento de las sanciones sobre el crudo iraní
3) retirada del bloqueo naval estadounidense sobre los puertos iraníes
4) alto el fuego regional efectivo. Por su parte, Irán reabriría el Estrecho de Ormuz y permitiría acceso pleno de los inspectores nucleares de la ONU a sus instalaciones. Trump considera el acuerdo inaceptable, pero no se cierra a una reanudación de las conversaciones en los próximos días, por lo que la vía diplomática no está cerrada, aunque también hay rumores de que Trump estaría sopesando reanudar los ataques militares después de las “midterm”.
Mientras los precios energéticos se mantengan elevados, las expectativas de inflación seguirán presionando las TIRes al alza y obligando a los bancos centrales a mantener un sesgo “hawkish”. El mercado descuenta cerca de 4 subidas adicionales tanto para la Fed como para el BCE en los próximos 12 meses, que de producirse acabarán teniendo un impacto negativo en ciclo. El Banco central de Australia subirá previsiblemente tipos mañana hasta 4,6% (máximo desde 2011) y podría apuntar a subidas adicionales.
Asia retrocede, con el Kospi surcoreano -2% arrastrado por semiconductores (Samsung y SK Hynix -4%), mientras el chino CSI 300 -2,5% hasta mínimos de un año, penalizado por la propuesta de sanciones estadounidenses a productores ópticos y por unos beneficios industriales que se desaceleran con fuerza en agosto a +4% i.a. vs +11% previo.
De cara al conjunto de la semana, la agenda macro vuelve a concentrarse en la lectura de precios y empleo. En Europa, sin duda, lo más relevante será la publicación de los datos preliminares de inflación de septiembre, tanto en la Eurozona (tasa general 3,7%e i.a. vs 3,2% anterior, ante la presión al alza del componente energéticos, mientras la tasa subyacente 2,5%e vs 2,4%), como en España (4,6%e vs 4,3% anterior, subyacente 3,1% vs 2,9%), Alemania (3,1%e vs 2,9% anterior) y Francia (2,8%e vs 2,4% anterior).
En EE. UU. tendremos varios indicadores de mercado laboral: las vacantes de empleo JOLTS de agosto (7,225 mln esperado vs. 7,271 mln anterior), la encuesta de empleo privado ADP de septiembre (74.000 esperado vs. 38.000 anterior) y el informe oficial de empleo de septiembre, con una creación de nóminas no agrícolas esperada de 90.000 (vs 162.000 anterior), una tasa de paro estable en el 4,1% y unos salarios también estables en un crecimiento de +3,1%e, una referencia que cobra una relevancia añadida para calibrar hasta qué punto el mercado laboral americano puede seguir sosteniendo el actual pulso entre crecimiento e inflación.
Además, también será relevante la publicación del ISM manufacturero de septiembre (55,0e vs. 54,6 anterior), junto con sus componentes de precios pagados (72,5e vs 71,1 anterior), nuevos pedidos (55,1e vs 53,7 anterior) y empleo (51,2 anterior). Por último, tendremos la publicación de la encuesta de confianza del consumidor del Conference Board, con estabilidad prevista en septiembre. A nivel de precios, la atención estará en el deflactor del consumo privado subyacente, que en agosto podría mantenerse estable en +3,3%.
En China conoceremos los PMI de septiembre, tanto oficiales, manufacturero (50,1e vs 49,8 anterior), de servicios (49,3e vs 49,0 anterior) y compuesto (49,5 anterior), como los PMI RatingDog del mismo mes, manufacturero (51,6e vs 51,5 anterior), servicios (51,1e vs 51,4 anterior) y compuesto (52,1 anterior). Todos ellos seguirán mostrando una economía china bastante estancada.
En el plano empresarial tendremos resultados de Nike y Micron en EE. UU. y de Nextil y Izertis en España, mientras la suiza Roche celebrará su Roche Pharma Day.
En cuanto a nuestra visión de mercado, las últimas semanas confirman que el mercado transita sobre un terreno considerablemente más frágil de lo que su resiliencia superficial sugiere: la persistencia del shock energético amenaza con prolongar la inflación más de lo deseado, la respuesta de los bancos centrales empieza a virar hacia un sesgo restrictivo que el consenso no tenía plenamente descontado, y la prima de riesgo exigida a la duración soberana sigue en ascenso, como demuestra la debilidad de las subastas del Tesoro americano. Frente a ello, el fondo continúa viéndose sostenido por un ciclo de beneficios empresariales robusto, con la inteligencia artificial actuando como principal motor de inversión y crédito y por una liquidez que, de momento, sigue encontrando comprador en cada episodio de volatilidad.
Principales citas empresariales En Suiza tendremos el Roche Pharma Day
Hoy se celebra el Roche Pharma Day (Suiza).
Análisis fundamental de la sesión anterior
Análisis macroeconómico Ver boletín semanal
Análisis de mercados Ver boletín semanal
Análisis de empresas Cartera de 5 Grandes
La Cartera de 5 Grandes está constituida por: Acciona (20%), Arcelor Mittal (20%), BBVA (20%), Fluidra (20%) y Sabadell (20%). La rentabilidad de la cartera frente al Ibex en 2026 es de +12,61%. Rentabilidades relativas de Cartera de 5 grandes vs Ibex en años anteriores: +4,63% en 2025, -10,23% en 2024, +3,41% en 2023, +5,66% en 2022, +1,63% en 2021, +5,47% en 2020, +20,80% en 2019, +8,84% en 2018, +8,26% en 2017, +7,29% en 2016, +5,38% en 2015, -0,75% en 2014, +17,6% en 2013, +11% en 2012, +14% en 2011, +16% en 2010, +4% en 2009, -22% en 2008, +23% en 2007, +6% en 2006, +16% en 2005 y +6% en 2004.
Fuente: Renta 4 Banco
Renta 4 Banco, S.A., es una entidad regulada y supervisada por el Banco de España y EBA.
El presente análisis no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente análisis debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente análisis, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.
También te puede interesar
 Análisis técnico Prosegur Cash, Redeia, Solaria y Tubacex
 Análisis técnico Faes, Fluidra, HBX Group, Naturgy y Nike
 Kering decepciona con sus resultados del 3T 2026
 Análisis técnico IBEX35, DAX, SP500, Ulta Beauty, Walt Disney, Morningstar, SAP, Wolters Kluwer, Merck…
 Moro y del Canto analizan Bankinter, Repsol, Solaria, Indra, IAG, Sabadell, CaixaBank, Ferrovial, Rovi…
 Análisis técnico IBEX35, Petróleo, Edreams, Enagás y Ence
 Análisis Almirall, Fluidra, ACS, Inditex, McDonalds, Solaria, Audax y PharmaMar
 Análisis IBEX35, ArcelorMittal, Endesa, BBVA, CaixaBank, Iberdrola, Inditex y Banco Santander
 Agenda Búrsatil y Macroeconómica del 26 al 30 de Octubre