
Como analistas de la coyuntura macroeconómica internacional, es habitual enfrentarse al fenómeno de las correcciones de datos por parte de los organismos oficiales de Estados Unidos. La recopilación mensual de indicadores macroeconómicos suele ir seguida de ajustes posteriores que modifican de forma sustancial las lecturas preliminares. Este patrón de revisiones periódicas se repite con frecuencia en la creación de empleo, en la desestacionalización de las lecturas de inflación, en las cifras del Producto Interior Bruto (PIB) y, más recientemente, en las métricas de liquidez familiar.
La Actualización de la BEA sobre la Tasa de Ahorro Personal
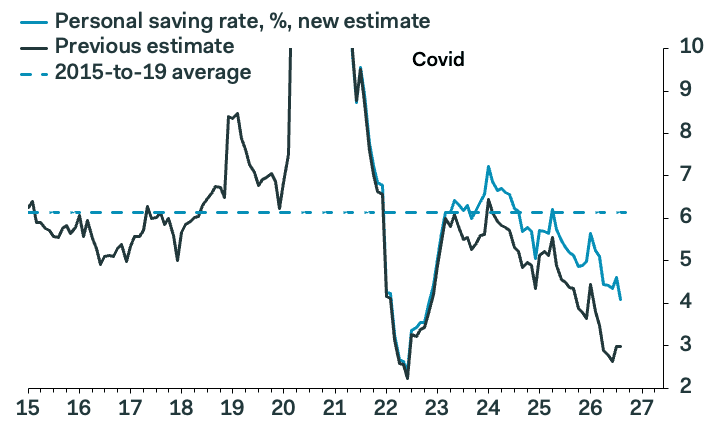
La Oficina de Análisis Económico de EE. UU. (BEA) ha publicado una recalibración sobre la tasa de ahorro de las familias. Aunque la nueva estimación revela que los hogares cuentan con una reserva de liquidez superior a la calculada inicialmente, la tasa de ahorro continúa situándose en cotas históricamente deprimidas y la dinámica subyacente refleja un patrón de consumo atípicamente débil.
A pesar de este ajuste estadístico al alza, la tendencia estructural sigue mostrando una trayectoria descendente de calado. El ahorro familiar se mantiene en mínimos, lo que suscita inquietudes en el mercado por diversas razones fundamentales:
1. Agotamiento del Colchón Financiero de la Pandemia
La reserva extraordinaria de liquidez generada durante el periodo de confinamiento —producto de la restricción del gasto y de los intensos programas de transferencias públicas— se ha consumido en su totalidad. Las familias ya no disponen de ese amortiguador financiero.
2. Sostenimiento del Consumo mediante Endeudamiento
El gasto de los consumidores se ha mantenido recurriendo al ahorro remanente y, de forma creciente, al crédito. Si bien la demanda agregada de la economía resiste, este comportamiento responde a dos motores principales:
-
El efecto riqueza derivado del buen desempeño de los mercados bursátiles y el elevado nivel de gasto de los estratos de mayor renta.
-
El recurso intensivo al crédito al consumo y tarjetas de crédito por parte de la mayoría de la población para financiar su coste de vida ordinario, presionada por la pérdida de poder adquisitivo acumulada tras años de inflación y estancamiento de los salarios reales.
Conclusión Macro económica
En definitiva, aunque la revisión al alza en la tasa de ahorro por parte de la BEA ofrece una foto estadística algo más amable sobre la solvencia teórica de los hogares, no supone una mejora sustancial ni cambia la lectura de fondo: la salud financiera de la población estadounidense sigue mostrando signos claros de fragilidad.
T BOND, diario
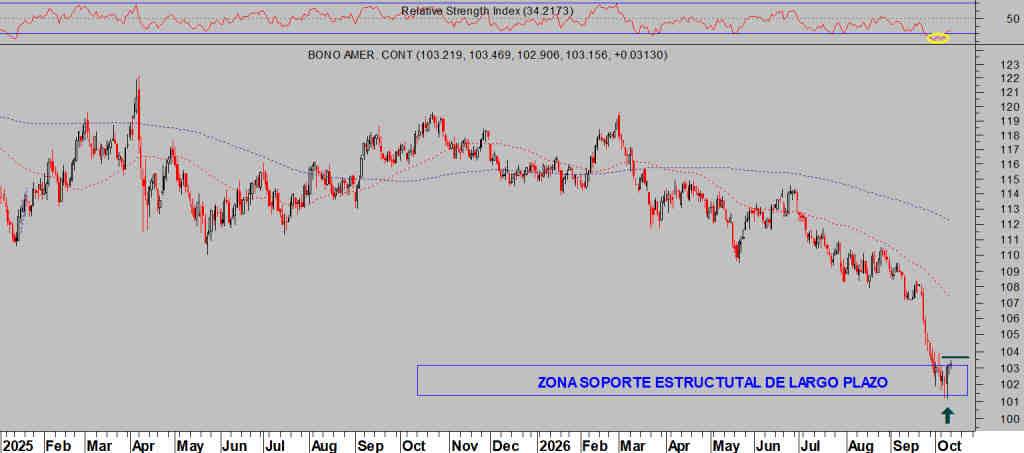
Los mercados de bonos soberanos han recibido un castigo muy severo aunque su aspecto actual apunta, más bien, a un intento de estabilizarse, por diversos motivos explicados en posts reiteradamente.
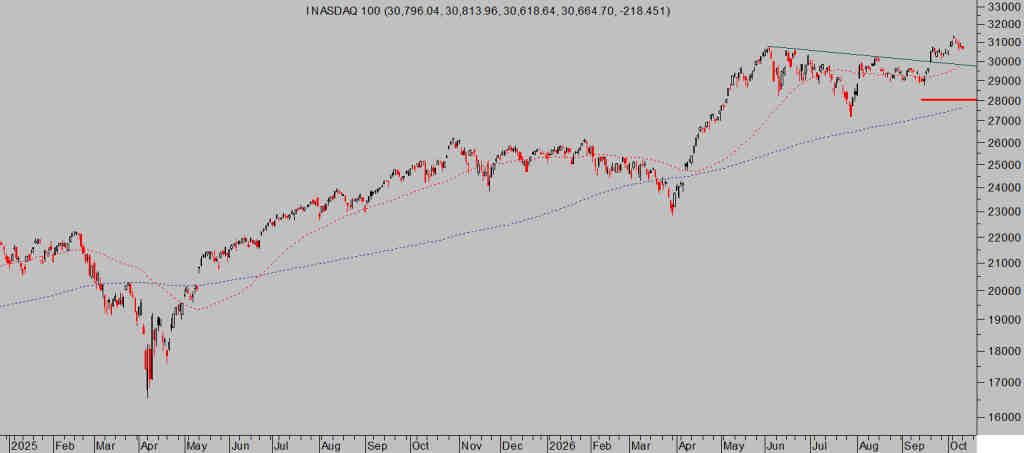
NASDAQ-100, diario
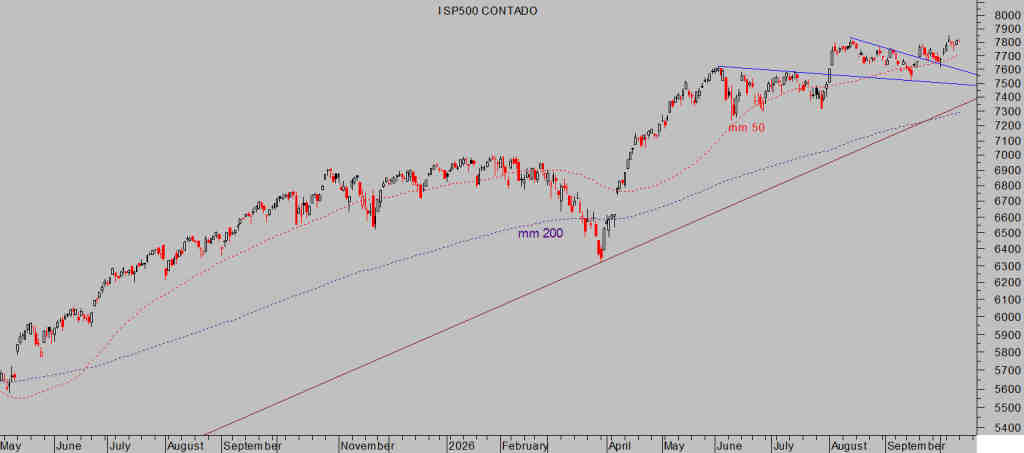
SP500, diario
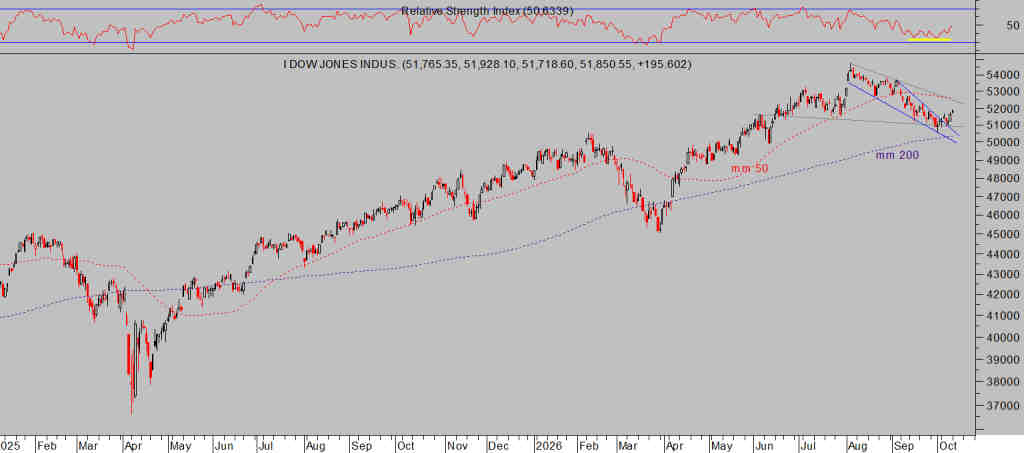
DOW JONES, diario
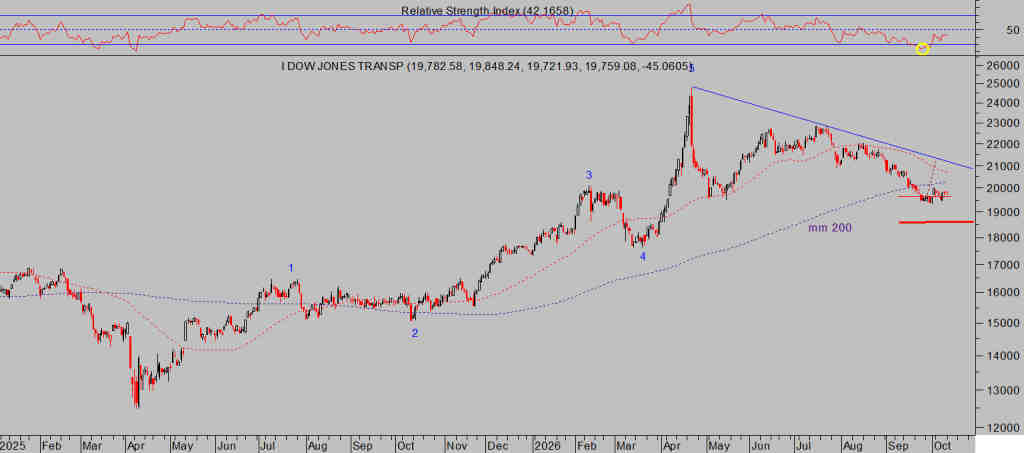
DOW JONES TRANSPORTES, diario
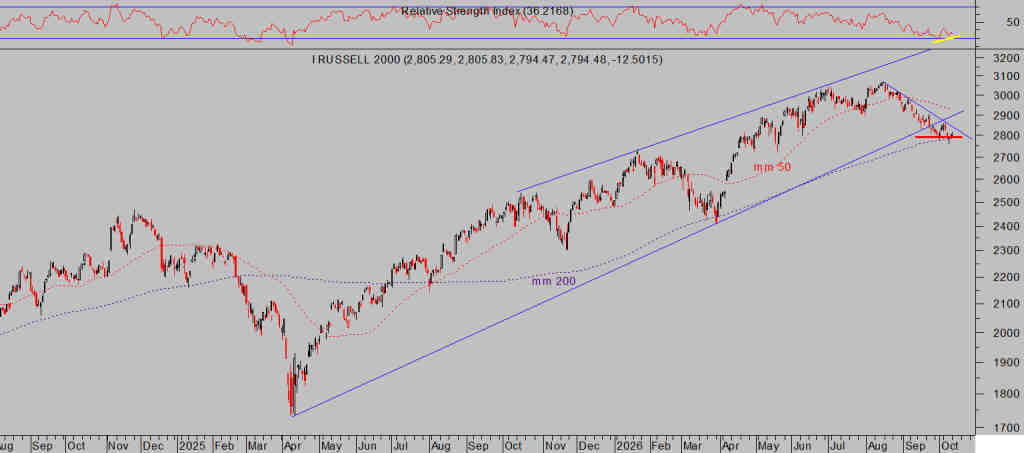
RUSSELL-2000, diario
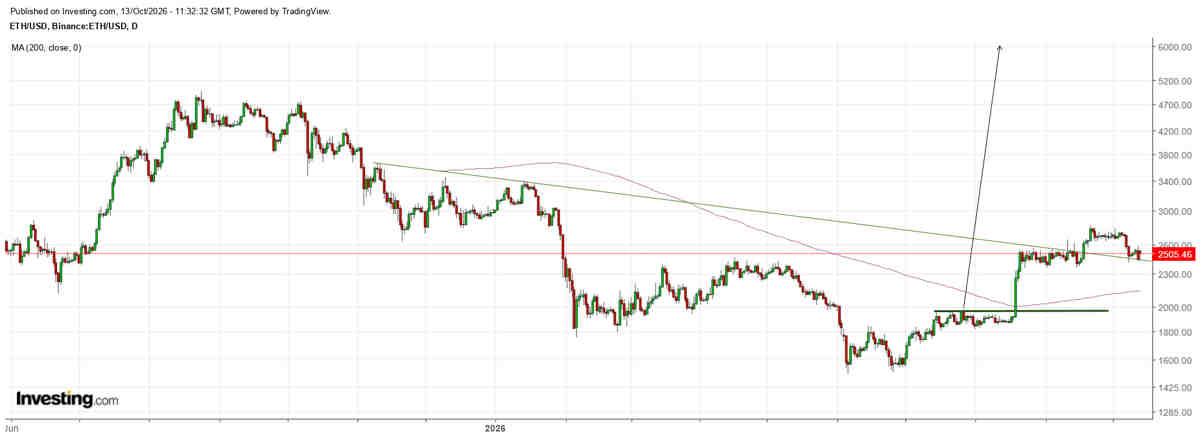
ETHEREUM, diario
Antonio Iruzubieta (Enlace original)
Artículos publicados con su autorización
También te puede interesar
 Análisis técnico IBEX35, Petróleo, Audax, Edreams y Enagás
 TOP 10 acciones del IBEX35 alcistas
 Análisis BBVA, CaixaBank, Iberdrola, Inditex, Banco Santander e IBEX 35
 Agenda Búrsatil y Macroeconómica del 19 al 23 de Octubre
 TotalEnergies: cifras preliminares del 3T de 2026 muy positivas
 Ferrovial gana un proyecto de 27.000 millones de euros en en EE.UU.
 Schneider Electric: las ventas del 3T de 2026 superan las expectativas
 El Dow Jones Transportes sugiere comprar renta variable americana
 Alberto Iturralde: CAC, Talgo, Endesa, Iberdrola, Enel, Puig, Logista, ST Microelectronics y Cerebras