
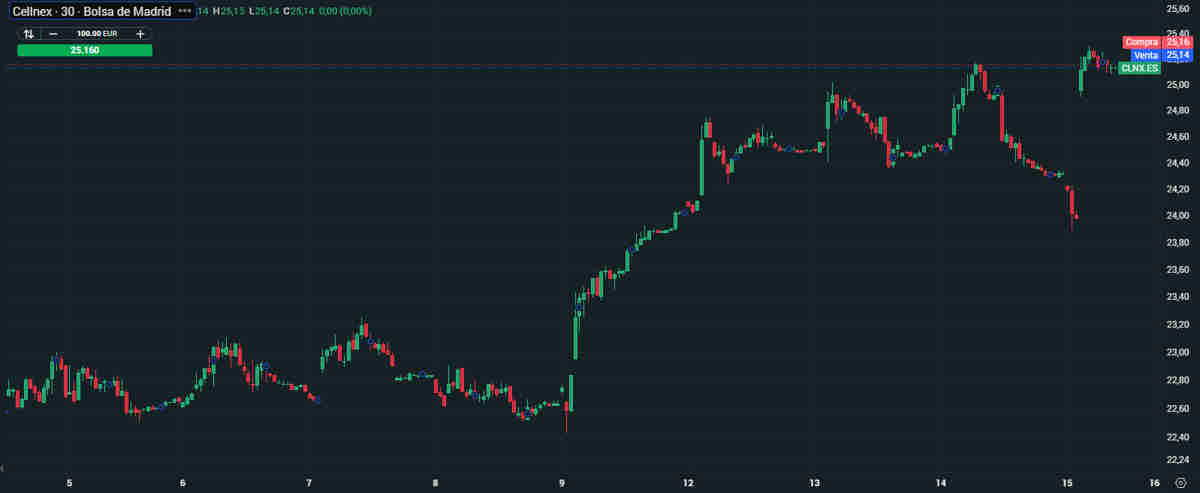
Las acciones de Cellnex Telecom (CELL:MC) registran un avance intradía cercano al 3%, protagonizando un notable giro en su tendencia reciente. A pesar de este impulso, la operadora de infraestructuras de telecomunicaciones continúa cotizando a múltiplos de valoración sustancialmente más deprimidos que los de sus principales comparables (peers) al otro lado del Atlántico. ¿Qué factores explican este cambio de sesgo y cuál es el margen de revalorización estimado por las principales firmas de análisis?

Análisis Relativo: Cellnex frente a los Gigantes Estadounidenses
Desde la perspectiva de los múltiplos fundamentales, el mercado continúa considerando a la compañía española como una opción atractiva por precio en términos comparados:
-
Múltiplo EV/EBITDA de Cellnex: Se sitúa en la órbita de las 14,6x.
-
Comparativa con EE. UU.: American Tower cotiza a un múltiplo aproximado de 19x, mientras que otros competidores de referencia como Crown Castle y SBA Communications se mueven en una horquilla de entre 17x y 18x.
Recuperación desde Mínimos
Este descuento relativo alimenta el interés comprador en un momento en que la acción intenta consolidar su recuperación tras haber marcado mínimos recientes en los 22,64 euros a finales del mes pasado. No obstante, en el cómputo del año (YTD), los títulos de Cellnex registran una corrección superior al 8%.
Visión del Consenso y Precios Objetivo
El respaldo de la comunidad analítica hacia el valor es manifiesto, destacando un potencial de revalorización muy elevado respaldado por varias de las principales casas de inversión:
| Entidad / Consenso | Precio Objetivo | Potencial Implícito | Recomendación |
| Consenso de Mercado | 35,31 € | Cercano al +50% | Compra / Mantenimiento |
| Mediobanca | 50,60 € | +100,79% | Superar al mercado (Outperform) |
Como se observa en la tabla, el precio objetivo medio del consenso se sitúa en los 35,31 euros (lo que implica un recorrido alcista de casi el 50% frente a sus niveles de cotización actuales).
En el extremo más optimista, los analistas de Mediobanca reafirman su precio objetivo a doce meses en los 50,60 euros acompañados de una recomendación de superar al mercado, un escenario que proyecta una rentabilidad implícita del 100,79% respecto al cierre reciente. El resto de las entidades que realizan cobertura sobre el valor se alinean con esta perspectiva, otorgando calificaciones de sobreponderación o recomendación favorable.
Análisis realizado por los analistas de XTB
También te puede interesar
 Análisis técnico IBEX35, Petróleo, Audax, Edreams y Enagás
 TOP 10 acciones del IBEX35 alcistas
 Análisis BBVA, CaixaBank, Iberdrola, Inditex, Banco Santander e IBEX 35
 Agenda Búrsatil y Macroeconómica del 19 al 23 de Octubre
 TotalEnergies: cifras preliminares del 3T de 2026 muy positivas
 Ferrovial gana un proyecto de 27.000 millones de euros en en EE.UU.
 Schneider Electric: las ventas del 3T de 2026 superan las expectativas
 El Dow Jones Transportes sugiere comprar renta variable americana
 Alberto Iturralde: CAC, Talgo, Endesa, Iberdrola, Enel, Puig, Logista, ST Microelectronics y Cerebras