
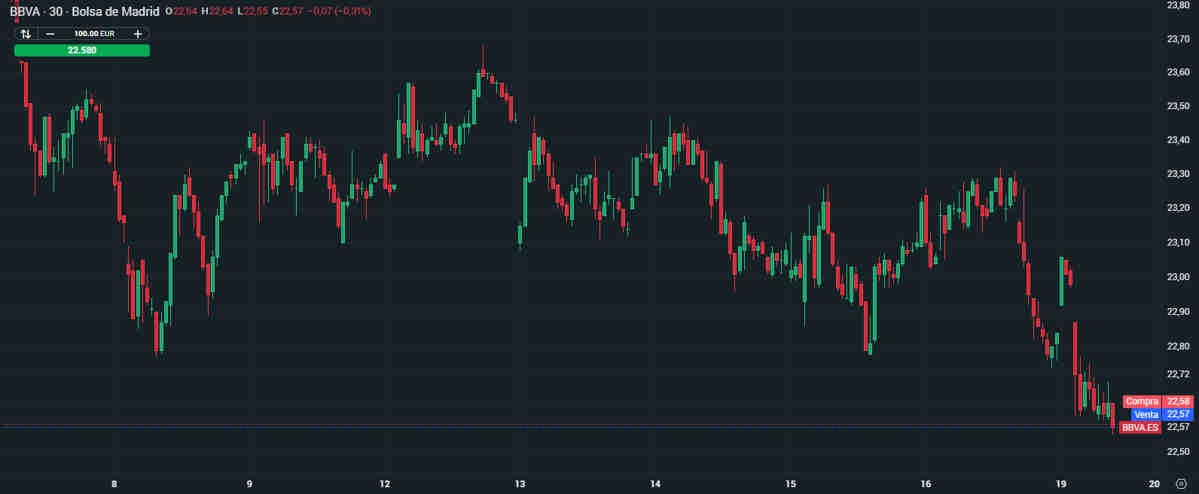
La cotización de BBVA registra recortes superiores al 2,5%, viéndose arrastrada por el repunte de las rentabilidades en el mercado de renta fija europeo y español. Este ajuste del mercado deja temporalmente en segundo plano la solidez de sus métricas fundamentales y la confirmación de un nuevo programa de retribución al accionista de gran envergadura.

1. Fortalecimiento del Capital y Nuevo Programa de Recompra
A diferencia de la tónica general observada en el sector bancario europeo, BBVA ha logrado reforzar de forma sustancial su posición de solvencia durante el primer semestre del ejercicio:
                  MÉTRICAS DE SOLVENCIA Y CAPITAL EN BBVA
   ========================================================================
   Ratio de Capital H1 2026:            12,90%
   Nivel Óptimo de Referencia:          12,00%  (Umbral de reparto de exceso)
   ------------------------------------------------------------------------
   Nuevo Programa de Recompra:          2.000 millones de euros
   Ratio Estimado Post-Recompra:        12,41%  (Holgadamente sobre la meta)
   ========================================================================
Según datos adelantados por Expansión, la entidad destinará 2.000 millones de euros a una nueva recompra de acciones, respaldada por el excedente acumulado sobre su objetivo de capital del 12%. Incluso tras completar este desembolso, la ratio de solvencia del banco se mantendrá en un confortable 12,41%.
2. El Impacto de la Renta Fija en el Sector Bancario
Aunque la subida en los tipos de interés a largo plazo tiende a beneficiar el margen de intereses de los bancos cuando amplía la pendiente de la curva de tipos, los repuntes bruscos en las rentabilidades (yields) de la deuda generan efectos contrapuestos en el corto plazo:
-
Minusvalías Latentes: La subida de las rentabilidades reduce el valor de mercado de las carteras de renta fija que la entidad mantiene en balance.
-
Costes de Financiación y Crédito: Eleva los costes de captación de pasivo y amenaza con desacelerar el ritmo de concesión de nuevos préstamos.
3. Disparidad en las Valoraciones de las Casas de Análisis
La cotización de BBVA se sitúa actualmente en torno a los 22,64 euros, cotizando con un descuento relevante frente al precio objetivo del consenso de mercado, fijado en los 25,02 euros. La divergencia entre la cotización y las valoraciones refleja la cautela del mercado ante los factores macroeconómicos externos.
| Entidad / Cobertura | Recomendación | Precio Objetivo (12m) | Posicionamiento Táctico |
| Precio de Mercado Actual | — | 22,64 € | Referencia de cotización intradía. |
| Consenso de Mercado | Positiva | 25,02 € | Potencial de revalorización implícito. |
| JP Morgan (16/10/2026) | Cobertura Suspendida | 27,10 € (Anterior) | Cobertura en pausa (anteriormente Sobreponderar). |
| BNP Paribas | Infraponderar (Underperform) | 21,00 € | La postura más conservadora entre las grandes firmas. |
-
Suspensión de JP Morgan: El pasado 16 de octubre de 2026, la firma estadounidense decidió suspender temporalmente la cobertura y asignación de rating sobre BBVA, habiendo mantenido hasta esa fecha un consejo de sobreponderar con un precio objetivo de 27,10 euros.
-
Postura Conservadora de BNP Paribas: Por su parte, el banco francés ha reconfirmado su recomendación de infraponderar, fijando un precio objetivo de 21,00 euros, la valoración más baja dentro del consenso institucional.
4. Balance Bursátil
A pesar de las pérdidas registradas en la sesión de hoy, las acciones de BBVA mantienen una trayectoria favorable en el cómputo anual, acumulando un avance superior al 11% en lo que va de 2026.
Análisis realizado por los analistas de XTB
También te puede interesar
 Análisis Almirall, Fluidra, ACS, Inditex, McDonalds, Solaria, Audax y PharmaMar
 Análisis IBEX35, ArcelorMittal, Endesa, BBVA, CaixaBank, Iberdrola, Inditex y Banco Santander
 Agenda Búrsatil y Macroeconómica del 26 al 30 de Octubre
 ENI dispara su beneficio neto un 125% en el 3T de 2026
 Los resultados de Nestle del 3T baten las expectativas
 SpaceX dispara sus Ingresos un 161% y analiza una fusión histórica con Tesla
 Uber podría estar preparando un escape alcista
 Netflix bate estimaciones en el 3T pero las guías decepcionan
 Moderna cae con fuerza por exceso de expectativas tras filtrarse los datos de su vacuna contra el cáncer