
Durante años, Netflix disfrutó del estatus de compañía disruptora a la que el mercado perdonaba tropiezos puntuales a cambio de un crecimiento ilimitado en la adopción del streaming. Hoy la narrativa ha cambiado. Con una caída cercana al 20% en lo que va de 2026, la cotizada es evaluada progresivamente como un negocio de medios maduro que debe justificar cada dólar invertido, mantener márgenes elevados y ofrecer motivos constantes a los usuarios para evitar la cancelación de suscripciones.

1. Expectativas del Mercado para el 3T 2026 y Proyecciones 2027
Aunque las métricas absolutas siguen reflejando un negocio altamente rentable, el consenso exige que las cifras vayan acompañadas de catalizadores claros de crecimiento futuro:
                     MÉTRICAS Y EXPECTATIVAS DE NETFLIX
   ====================================================================
   Ingresos Proyectados (3T 2026):     ~12.900 millones de dólares
   Crecimiento Interanual de Ingresos:  ~11,7%
   Margen Operativo Proyectado:        ~33,2%
   Beneficio por Acción (BPA):         0,82 USD
   --------------------------------------------------------------------
   Gasto Total en Contenido (2026):    ~20.000 millones de USD (+10%)
   Crecimiento de Ingresos Estimado (2027): ~11,2%
   Margen Operativo Proyectado (2027): ~33,5%
   Rendimiento Bursátil Acumulado (2026): -20,0%
   ===================================================================
2. El Frente de la Audiencia: Caída de Horas de Visualización y Comparativa Exigente
La principal preocupación de los inversores no reside en la facturación del trimestre, sino en la inercia del engagement o nivel de interacción del espectador:
-
Retroceso de Métricas en el 3T: El total de horas de visualización de los títulos del Top 10 ha registrado una caída cercana al 11% interanual, mientras que el número de espectadores se ha reducido un 17%.
-
Efecto Escalón frente a 2025: La comparación interanual resultaba sumamente exigente debido al extraordinario rendimiento del catálogo del año anterior, que incluyó estrenos globales de gran calado como KPop Demon Hunters, Happy Gilmore 2, la segunda temporada de Wednesday y la tercera temporada de Squid Game.
Diagnóstico de Contenido: Una biblioteca amplia de títulos resulta insuficiente si carece de fenómenos culturales capaces de atraer nuevos suscriptores y reducir la tasa de cancelación (churn). Los títulos más valiosos son aquellos que mantienen a la plataforma en el centro de la conversación pública.
3. Dinámica del Gasto en Producción y Escalar el Negocio Publicitario
Para sostener la atracción de grandes audiencias, la división de contenidos de Netflix ha incrementado su presupuesto de producción hasta los 20.000 millones de dólares en 2026 (+10% interanual), con expectativas de mantener o acelerar este ritmo en 2027.
| Vector Estratégico | Oportunidad de Negocio | Riesgo Financiero / Operativo |
| Mayor Presupuesto en Producción | Capacidad para atraer producciones de prestigio y grandes estrellas. | Mayor salida de caja y amortizaciones que comprimen el margen operativo si no generan superéxitos. |
| Suscripción con Publicidad | Extensión a nuevos mercados y mayor monetización por usuario (ARPU). | Requiere mantener audiencias masivas; los anunciantes reducen el gasto si la interacción decae. |
| Eventos en Directo y Estrenos Q4 | Emisión de partidos de la NFL y lanzamientos de cine/series en el 4T. | Elevados costes de adquisición de derechos deportivos frente al retorno real de anunciantes. |
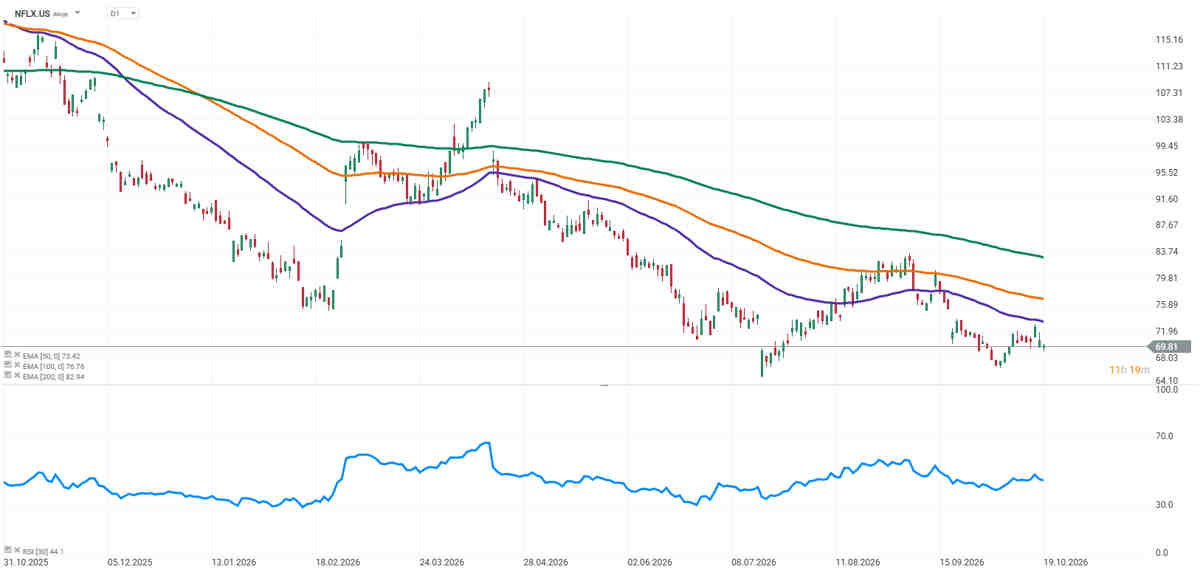
4. Tesis de Mercado y Conclusión Táctica
Netflix mantiene fundamentos sólidos que resultan inalcanzables para sus competidores directos: escala global, marca consolidada, alta rentabilidad y un flujo de caja que le permite financiar producciones a gran escala.
Sin embargo, el mercado ya ha descontado la historia de su expansión inicial. De cara a la presentación de resultados y la guía de 2027, la clave para frenar el castigo en la cotización (-20% YTD) no será simplemente cumplir con los 12.900 millones de ingresos del trimestre, sino demostrar que el incremento del gasto en contenidos puede transformarse de forma recurrente en rentabilidad superior y sorpresas positivas para el consenso.
Análisis realizado por los analistas de XTB
También te puede interesar
 Análisis Almirall, Fluidra, ACS, Inditex, McDonalds, Solaria, Audax y PharmaMar
 Análisis IBEX35, ArcelorMittal, Endesa, BBVA, CaixaBank, Iberdrola, Inditex y Banco Santander
 Agenda Búrsatil y Macroeconómica del 26 al 30 de Octubre
 ENI dispara su beneficio neto un 125% en el 3T de 2026
 Los resultados de Nestle del 3T baten las expectativas
 SpaceX dispara sus Ingresos un 161% y analiza una fusión histórica con Tesla
 Uber podría estar preparando un escape alcista
 Netflix bate estimaciones en el 3T pero las guías decepcionan
 Moderna cae con fuerza por exceso de expectativas tras filtrarse los datos de su vacuna contra el cáncer