
El director del Consejo Económico Nacional de la Casa Blanca, Kevin Hassett, ha calificado públicamente de «euforia» la percepción ciudadana sobre el rumbo económico tras la publicación de los datos de Ventas al Menor de septiembre, sugiriendo que el dinamismo del consumo obligará a la Reserva Federal a tomar nota. Sin embargo, el desglose de los datos macroeconómicos contrasta fuertemente con la narrativa oficial, revelando que el mayor volumen de gasto no responde a un mayor poder adquisitivo, sino al encarecimiento de la cesta de la compra y del combustible.
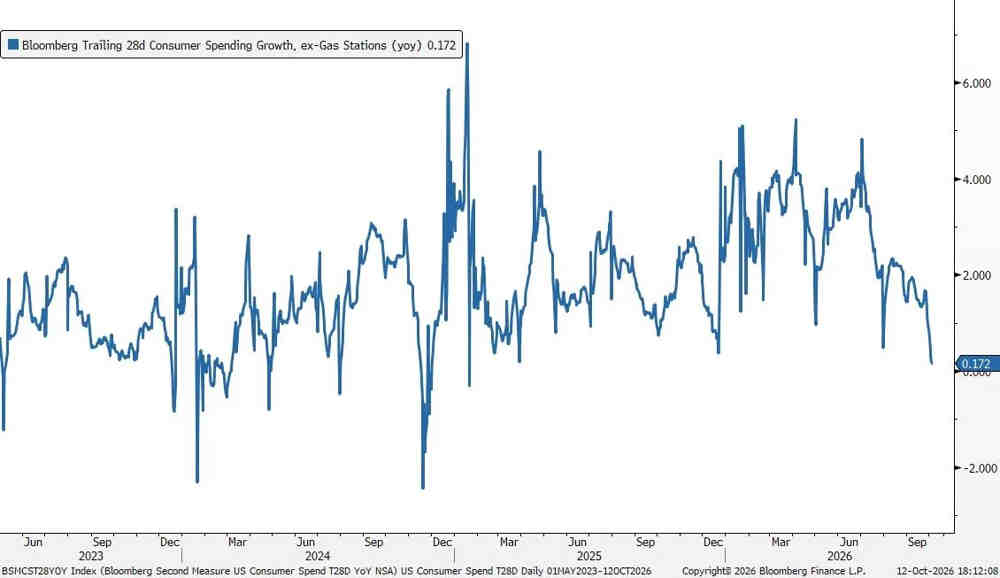
1. Mapeo de Indicadores: La Realidad de los Hogares (Ene 2025 – Oct 2026)
Desde el inicio de la actual administración estadounidense el 20 de enero de 2025, los indicadores de salud financiera de los particulares muestran un estancamiento en el poder de compra y una creciente apelación al crédito para sostener el coste de vida:
              EVOLUCIÓN MACROECONÓMICA DEL CONSUMIDOR EN EE. UU.
   ========================================================================
   Crecimiento del Salario Real:    0,0%  (Salarios +5,4% vs Inflación +5,4%)
   ------------------------------------------------------------------------
   Tasa de Ahorro Personal:         4,6%  --->  4,0%  (Deterioro del colchón financiero)
   Deuda de Particulares:           17,94 T$ ---> 18,77 T$ (+800.000 M$ en <2 años)
   Tasa de Morosidad:               En senda alcista
   Confianza del Consumidor (UMich): Mínimos históricos
   ========================================================================
-
Salarios Reales Estancados: El crecimiento de los salarios reales ha sido nulo (0%). El incremento nominal de los sueldos del +5,4% ha sido completamente absorbido por una tasa de inflación idéntica del +5,4%.
-
Erosión del Ahorro y Endeudamiento: Para mantener el nivel de consumo, los hogares han reducido su tasa de ahorro desde el +4,6% registrado en enero de 2025 hasta el 4,0% actual, mientras que el saldo vivo de la deuda de los particulares se ha elevado en 800.000 millones de dólares, alcanzando los 18,77 billones de dólares (trillions).
2. La Ilusión de las Ventas al Menor: Inflación y Combustible
El repunte en las cifras nominales de consumo no refleja un mayor volumen de bienes adquiridos, sino la obligación de pagar precios más elevados por las mismas cantidades:
-
Efecto Precio vs. Efecto Crecimiento: La subida de los ingresos comerciales está distorsionada por la persistencia de las presiones inflacionistas, con especial incidencia en la factura energética y los carburantes.
-
Debilidad del Consumo Ex-Combustibles: Al aislar el gasto en energía y combustibles, la tendencia del consumo discrecional muestra una clara pauta de estancamiento y atonía, confirmando el sesgo defensivo de las familias.
3. Implicaciones para la Reserva Federal y Confianza del Consumidor
El deterioro de las métricas financieras de los hogares ha tenido un impacto directo en las encuestas de percepción económica:
-
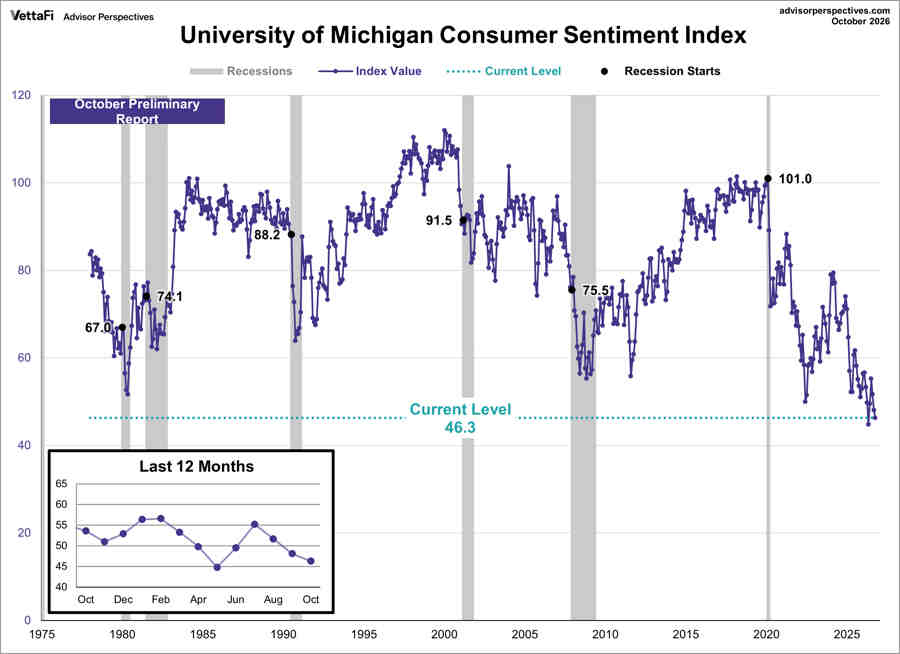
Desplome de la Confianza: La encuesta de sentimiento del consumidor de la Universidad de Michigan se sitúa en niveles mínimos históricos, reflejando la insatisfacción y la tensión financiera acumulada por el ciudadano medio.
-
Dilema para la Fed: Mientras el discurso político apela a la solidez del consumo para justificar tipos más altos o prolongados, la Reserva Federal debe ponderar si el ajuste monetario adicional precipitará un repunte drástico en los impagos crediticios, dada la aceleración en las tasas de morosidad.
CONFIANZA DEL CONSUMIDOR, UNIVERSIDAD DE MICHIGAN
Las grandes tecnológicas están embarcadas en un proyecto revolucionario y dimensiones incalculables, para el desarrollo de la inteligencia artificial y se han comprometido a gastar billones de dólares en redes, capacidad informática, centros de datos, generación de energía, etc.
Se trata de un esfuerzo cuya materialización depende de que logren financiar la ingente (sin precedentes) cantidad de dinero necesaria, algunos expertos estiman un coste total a largo plazo de ~$10 billones, pero con unos tipos de interés cada vez más altos y un mercado de bonos cada vez más exigente.
Habitualmente, las grandes tecnológicas han financiado sus proyectos con sus potentes flujos de caja, principalmente generados por publicidad y software, pero esto ha cambiado porque el capital que consume la IA avanza a una velocidad que supera toda previsión, incluidos sus millonarios ingresos operativos.
De hecho, Alphabet ha registrado en el segundo trimestre un flujo de caja negativo, Oracle, un actor clave en IA que aloja parte de la tecnología de OpenAI, cerró su último ejercicio fiscal con un flujo de caja libre negativo de $23.700 millones, tras levantar $43.000 millones en deuda.
Las tecnológicas estiman que necesitarán emitir más de $1 billón en bonos de deuda corporativa en los próximos 4 años, después de haber emitido $108.000 millones en bonos en 2025 y aspirar levantar a otros $250.000 millones este año. JP Morgan estima que sumando a proveedores de chips como Nvidia, gestores de infraestructura en la nube y empresas eléctricas, el volumen total de deuda emitida en los mercados globales para el desarrollo de la Inteligencia Artificial podría alcanzar la cifra de $4.1 billones para 2030.
El Tesoro americano va a necesita captar del mercado alrededor de $10 billones en financiación neta entre 2026 y 2030.
El Tesoro y las grandes tecnológicas van a competir por los mismos inversores en los mercados de renta fija y las cantidades a levantar son tan monstruosas que puede no haber dinero privado suficiente para semejantes necesidades. Al haber una oferta masiva y simultánea de bonos del estado y bonos corporativos, los inversores serán gradualmente más selectivos y exigentes.
Las empresas están acudiendo al mercado de deuda en un entorno de tipos de interés al alza, con los inversores cada vez más prudentes y con los gobiernos acudiendo también al mercado a emitir deuda a un ritmo escalofriante para financiar sus propios déficits y vencimientos de deuda. Esta competencia además de saturar el mercado y elevar la rentabilidad que los inversores exigen a los bonos corporativos, también debe convivir con el castigo en las calificaciones crediticias ya que las agencias de calificación ya no firman cheques en blanco.
Consultoras como Gartner advierten que si los ingresos directos de la IA no crecen mucho y pronto para justificar las mega inversiones, entonces más de $4 billones en activos tecnológicos (servidores, chips de Nvidia, plantas de energía) podrían sufrir severos ajustes contables por deterioro en los próximo 4 años.
Las fisuras en el boom de la infraestructura pueden crecer, mañana detallaremos motivos de peso adicionales a que a medida que los retrasos en los proyectos, las dificultades/encarecimiento de la financiación, incertidumbre sobre la rentabilidad de las inversiones o la inestable confianza de los inversores, y provocar un ajuste de cuentas para la expansión de los centros de datos.
La impresión general de la población respecto a los beneficios esperados de la IA está también en entredicho, (por miedo a la seguridad, incertidumbres, impacto en medio ambiente, en empleos, por consumo de energía, concentración de riqueza y poder en pocas empresas…) tanto que las propias empresas están tratando de ganarse su confianza de cualquier forma. Anthropic ha anunciado que va a destinar parte de sus acciones a un fondo social y ayer Elon Musk, fundador de SPaceX, dijo que el año que viene va a entregar una acción de SpaceX a cada niño en EEUU.
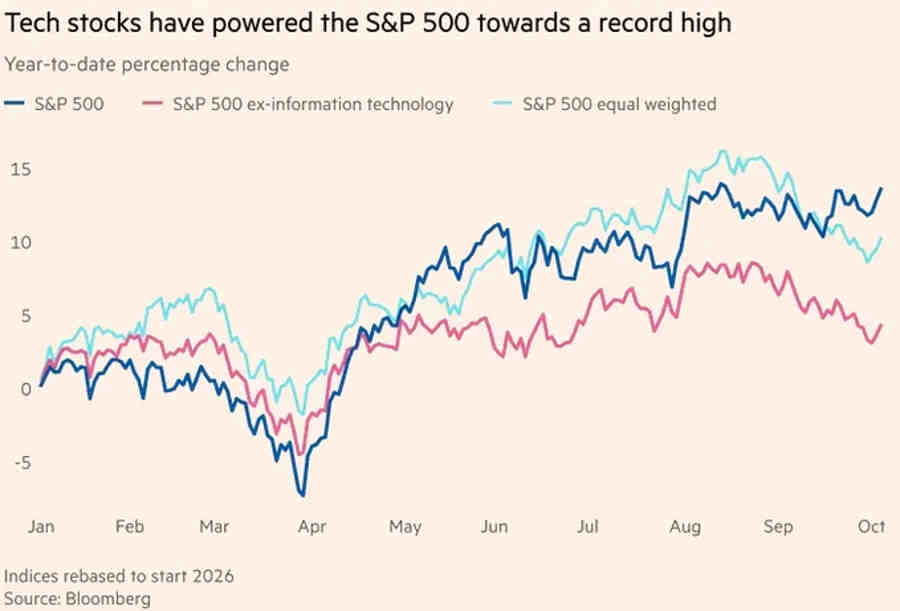
El problema es que las mega inversiones son en buena medida los pilares del crecimiento de la economía y del mantenimiento de la tendencia al alza de las bolsas americanas.
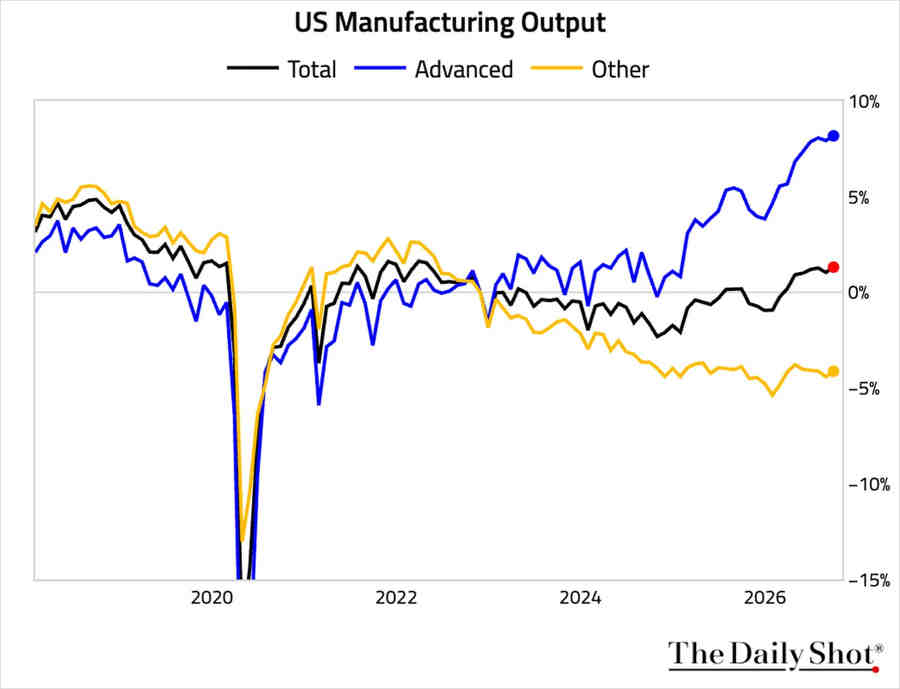
El crecimiento de los índices de manufacturas USA de los últimos meses ha sorprendido al alza debido a que se concentra en las industrias avanzadas, particularmente de tecnología, electrónica o aeroespacial.
Las bolsas y los mercados de deuda siguen pendientes del comportamiento del crudo y con la vista fijada en los tipos de interés por la reunión del FOMC de la próxima semana, aunque con los inversores casi convencidos de que la FED esperará a diciembre, si acaso, para moverlos al alza.
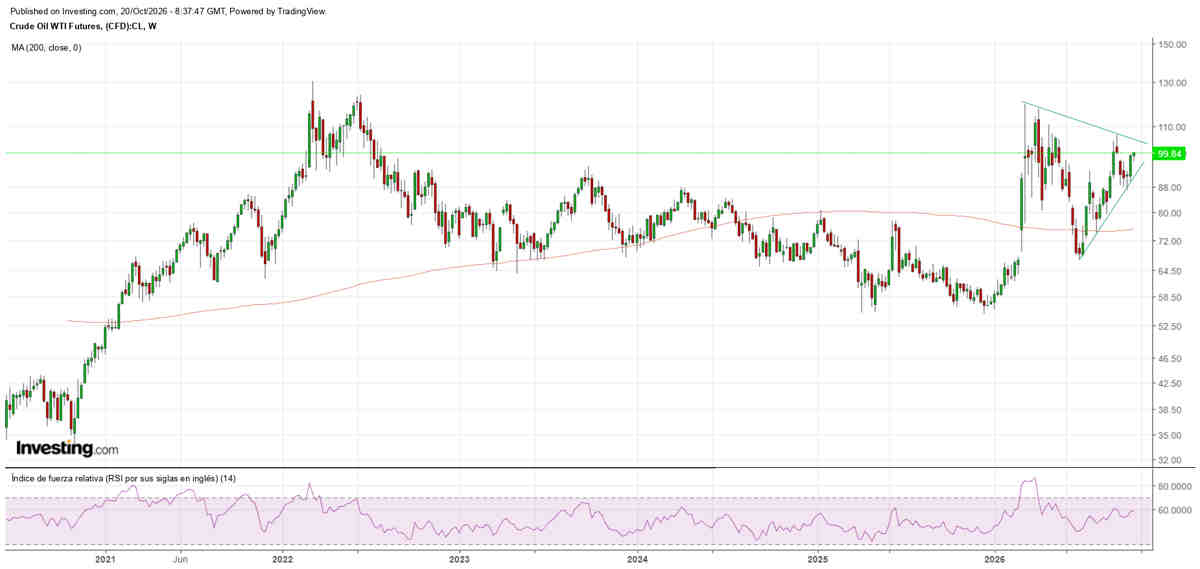
Según los futuros monetarios «CME FedWatch Tool» la probabilidad de una subida de tipos de interés el 28 de octubre es de solo un 16.1%, a pesar de que el West Texas ha subido bastante en las últimas sesiones y se ha vuelto situar en el umbral de los $100 por barril.
WEST TEXAS, semana
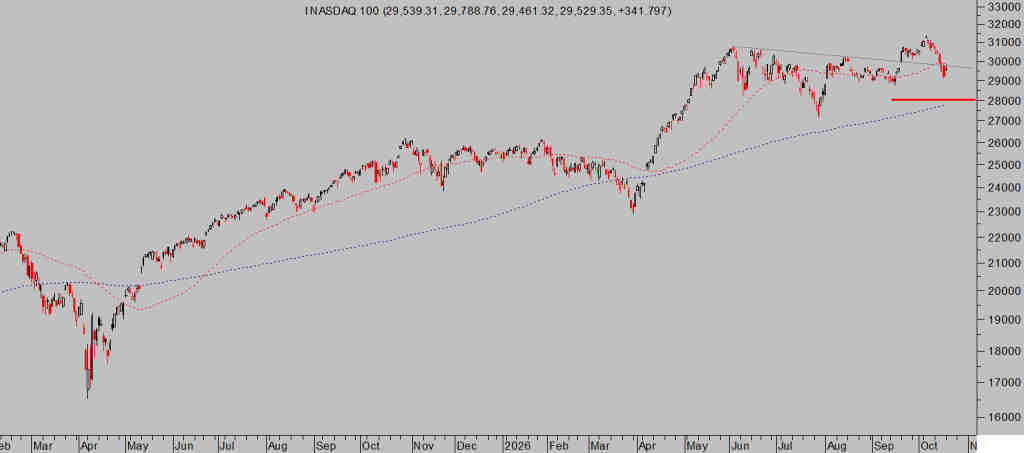
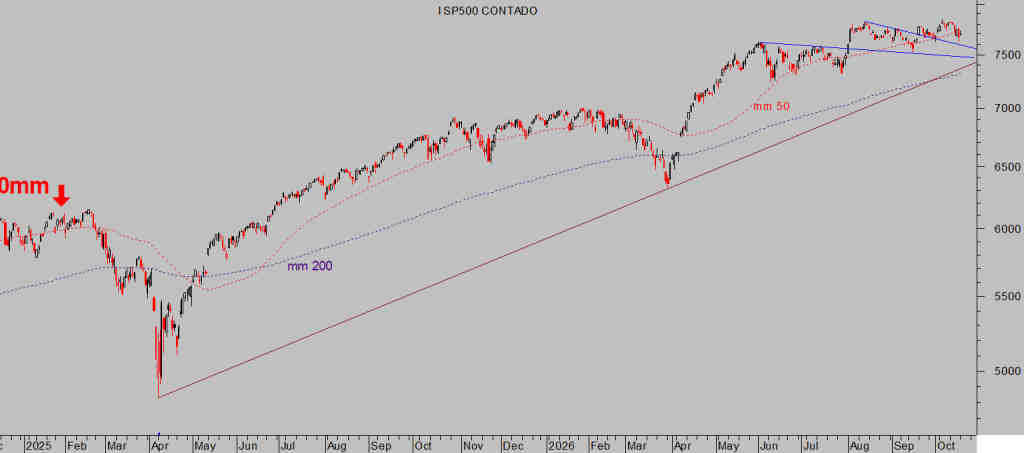
Las bolsas siguen en zona de máximos y bien sostenidas a pesar de la incertidumbre y trasfondo general de desconfianza crecientes, han corregido en las últimas sesiones y debilitado el sentimiento de los inversores pero las pautas y entorno técnico y demás testigos (que analizamos y compartimos con suscriptores junto con niveles concretos de validación y negación de pautas) continúan presagiando una eventual resolución al alza, superación de los máximos históricos y el despliegue de un tramo de alzas que muy probablemente conformarán la última fase de la estructura alcista.
NASDAQ-100, diario
SP500, diario
DOW JONES, diario
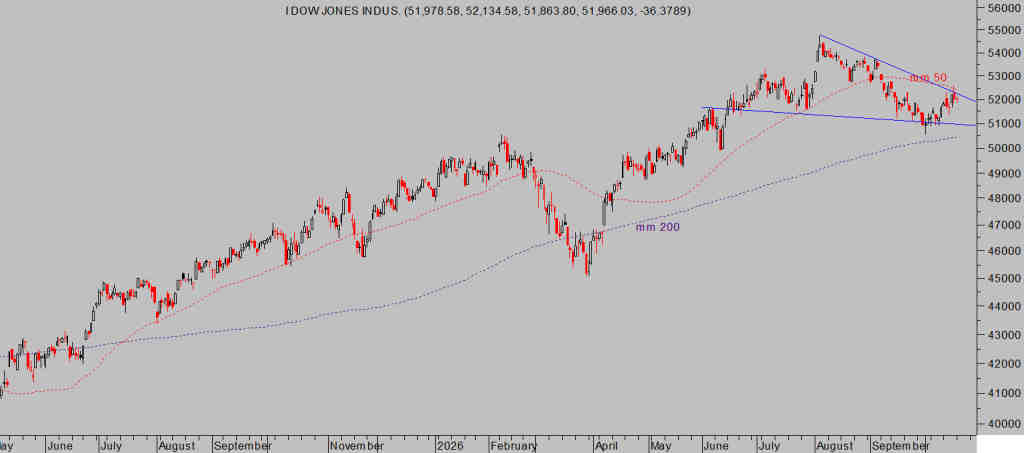
En tanto que los índices respeten sus referencias de control el escenario de mayor probabilidad continúa siendo alcista con un objetivo mínimo del SP500 en el entorno de los 8.200 puntos.
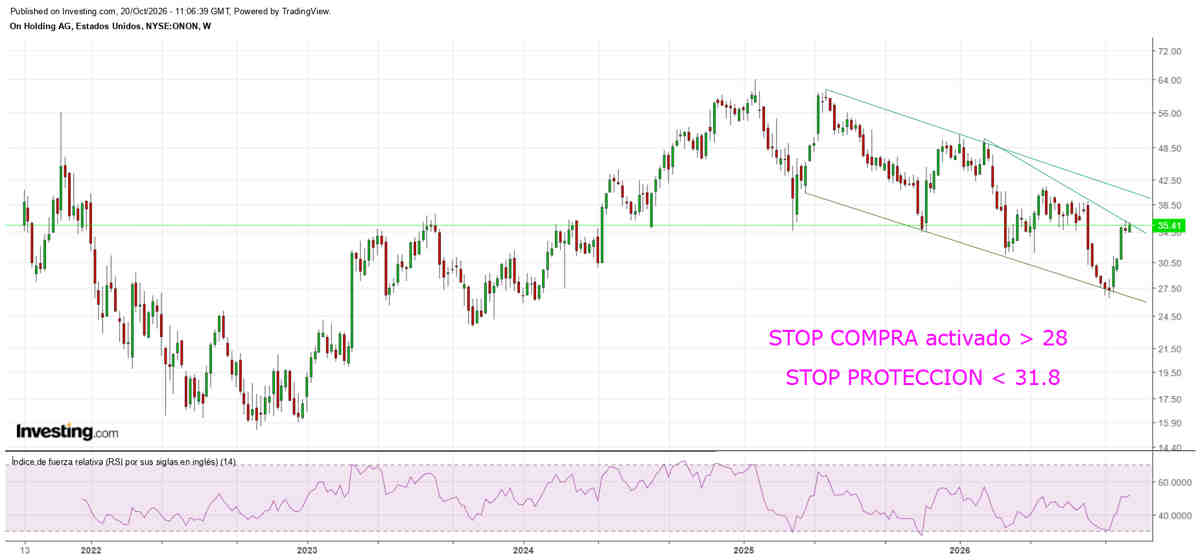
Tras la corrección reciente numerosas empresas han sido castigadas con fuerza y han descendido a niveles de oportunidad que aprovecharemos a través de sencillas estrategias de riesgo limitado como la siguiente sugerida el pasado mes de septiembre.
ON HOLDINGS -ONON-, semana
Antonio Iruzubieta (Enlace original)
Artículos publicados con su autorización
También te puede interesar
 Análisis Almirall, Fluidra, ACS, Inditex, McDonalds, Solaria, Audax y PharmaMar
 Análisis IBEX35, ArcelorMittal, Endesa, BBVA, CaixaBank, Iberdrola, Inditex y Banco Santander
 Agenda Búrsatil y Macroeconómica del 26 al 30 de Octubre
 ENI dispara su beneficio neto un 125% en el 3T de 2026
 Los resultados de Nestle del 3T baten las expectativas
 SpaceX dispara sus Ingresos un 161% y analiza una fusión histórica con Tesla
 Uber podría estar preparando un escape alcista
 Netflix bate estimaciones en el 3T pero las guías decepcionan
 Moderna cae con fuerza por exceso de expectativas tras filtrarse los datos de su vacuna contra el cáncer