
Las plazas europeas y estadounidenses inician la sesión con sesgo alcista (futuros EuroStoxx +0,3%, S&P 500 +0,3% y Nasdaq +0,6%), extendiendo las ganancias registradas en Asia (Nikkei +1,0% y Kospi +3,0%). El apetito por el riesgo regresa apoyado en la solidez del sector tecnológico tras las cifras de Super Micro (+16% fuera de hora con ventas un 26% superiores a lo previsto) y SpaceX (+8%), que ratifican la fortaleza ininterrumpida en la demanda de infraestructura para Inteligencia Artificial.
1. Presiones Inflacionistas, Shock Energético y Marco Monetario
-
Aceleración de los Precios en Reino Unido: El IPC de septiembre se sitúa por encima de las estimaciones, reforzando la probabilidad del 84% atribuida por el mercado a un incremento de tipos de +25 pb por parte del Banco de Inglaterra en su reunión del 5 de noviembre:
-
IPC General: +3,5% interanual (vs +3,4%e y +3,1% anterior), encaminándose hacia cotas superiores al 4% para el 1T27.
-
IPC Subyacente: +2,8% interanual (vs +2,8%e y +2,6% anterior).
-
IPC Servicios: +3,7% interanual (vs +3,6%e y +3,4% anterior).
-
-
Extrema Volatilidad en el Crudo y Gas: El barril de Brent llegó a tocar los 112 USD/b para retroceder bruscamente hasta los 106 USD/b tras el rumor de una propuesta de paz entre EE. UU. e Irán impulsada por Qatar y Pakistán (que contemplaba inspecciones de la AIEA y la descongelación de 6.000 M$ en fondos). Tras el desmentido oficial, el Brent repunta hasta los 110 USD/b.
-
Tensiones en el Gas Europeo (TTF): El contrato TTF moderó sus avances hasta los 83 €/MWh tras rozar máximos de tres años en los 90 €/MWh, para repuntar posteriormente a 88 €/MWh. Los niveles de almacenamiento en la UE continúan en cotas atípicamente bajas para estas fechas (74,6% frente a la media quinquenal del 89%).
                  INDICADORES MACROECONÓMICOS DESTACADOS
   ========================================================================
   Eurozona - Deuda Pública / PIB 2025:  87,8% preliminar (vs 86,60% anterior)
   Eurozona - Encuesta ZEW Octubre:      18,5 puntos (vs 25,8 anterior)
   Alemania - Encuesta ZEW Expectativas:  28,1 puntos (vs 30,0e y 34,7 anterior)
   Alemania - Encuesta ZEW Sit. Actual:  -35,9 puntos (vs -44,5e y -47,1 anterior)
   Alemania - IPP Septiembre (I.A.):     +6,70%  (vs +6,30%e y +4,60% anterior)
   ========================================================================
2. Balance de la Sesión Previa en la Renta Variable
Las bolsas continentales cerraron la jornada de ayer con ligeros recortes acumulados (EuroStoxx -0,38%, DAX -0,06% y CAC 40 -0,38%), reduciendo pérdidas al cierre tras las informaciones sobre Oriente Medio. En contraste, el IBEX 35 cerró en positivo (+0,28%).
| Índice / Valor | Variación | Catalizadores Operativos |
| IBEX 35 | +0,28% | Comportamiento superior respecto a sus pares europeos. |
| Amadeus | +4,31% | Lideró la tabla de revalorizaciones del selectivo español. |
| Aena | +2,82% | Respaldada por la mejora en estimaciones de una firma estadounidense. |
| Enagás | +2,43% | Acogida favorable de sus estados financieros. |
| Solaria / Repsol | -3,10% / -2,03% | Repsol castigada por el repliegue temporal del crudo a 106 $/b. |
3. Agenda de Resultados Trimestrales (3T 2026)
La atención de los inversores se traslada hoy a la presentación de métricas en valores de alta ponderación internacional:
-
España: Iberdrola y cifras de ventas de Puig Brands.
-
Europa: SAP (Alemania).
-
Estados Unidos: Meta Platforms (publica tras el cierre, con el foco en el Capex de centros de datos y guía del 4T26), Tesla, AT&T, Danaher y Thermo Fisher.
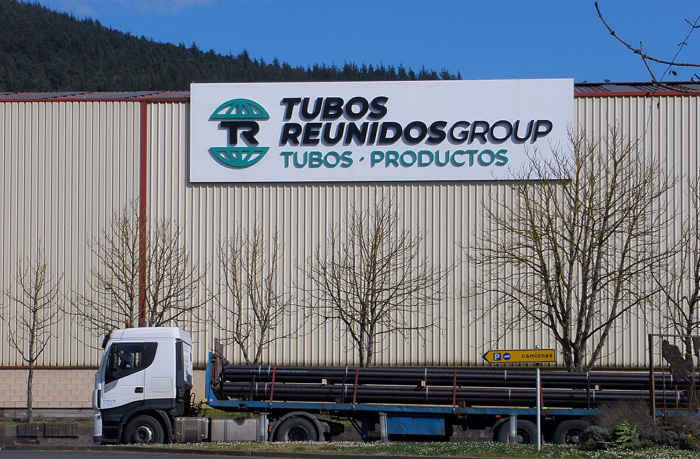
4. Análisis de empresas Tubos Reunidos y Adidas protagonizan las noticias empresariales
TUBOS REUNIDOS. Cese de cobertura ante apertura de la fase de liquidación del grupo.
1-. Tubos Reunidos ha comunicado a la CNMV la decisión de solicitar la apertura de la fase de liquidación de la Sociedad. Esta decisión fue acordada por el Consejo de Administración en su reunión del 19 de octubre de 2026, de común acuerdo con la Administración Concursal.
Valoración:
1-. Consideramos que este desenlace es consecuencia directa de la evolución del proceso de venta, en el que ningún oferente ha mostrado interés por la adquisición de las acciones de la compañía. Asimismo, la imposibilidad de alcanzar un convenio con los acreedores ha abocado a la compañía a esta situación, tras la notificación del Auto judicial del pasado 17 de junio que declaraba el concurso voluntario instado por la propia empresa en mayo.
Dada la actual situación del proceso cesamos la cobertura en el valor.
ADIDAS. Preanuncio de resultados 3T26. Sube guía 2026
Adidas realizó ayer después del cierre un pre-anuncio de sus resultados 3T26 (las cifras completas y conferencia con analistas tienen lugar el próximo jueves 29/10), en el que además revisó al alza su guía 2026 en EBIT.
Adelanto de 3T26.
- Ventas +9%, que se sitúan por encima del consenso (7,25bn eur vs. 7,1bn eur), e implican un crecimiento orgánico del 7%, por encima de la guía implícita que había dado para el 2S26 (+4%/+6%). El crecimiento se ha moderado desde 1S26 (+14%, impacto de la Copa del Mundo de futbol) pero sigue por encima del sector de calzado y moda deportiva.
- Mejora del margen bruto 2,5 pp al 54,3%, en gran medida gracias al reembolso arancelario (200m eur). Este factor no estaba incluido por parte del consenso, si lo excluimos, el margen bruto quedaría en el 51,5% (ligeramente por encima del 51,3% esperado por el consenso), apoyado en mayor venta a precio completo.
- EBIT +37% hasta 1.008m eur (808m eur ex devolución de aranceles, vs. consenso 742m eur y guía 730m eur), que implica un mg EBIT del 13,9% (11,1% ex aranceles vs. 10,5% del consenso).
Revisión al alza de la guía 2026.
- Ventas 2026 a divisa constante +9%/+10% (en línea con consenso en +10%, nuestras estimaciones +9,5%)
- Revisa al alza su guía 2026 en EBIT, de 2,3bn eur hasta 2,5bn eur (vs. consenso 2,4bn eur y 2,45bn eur R4e). La mejora en la guía excluyendo el impacto arancelario es de 100m eur (+4%), ya que de los 200m eur, la mitad será reinvertida en el 4T26 en proyectos para mejorar el apalancamiento operativo.
Valoración:
Si bien la cotización ha tenido un buen comportamiento en el último mes (+11% vs Eurostoxx plano), esperamos buena reacción de la cotización a las cifras, que confirman la historia de crecimiento por encima de su mercado y mejora paulatina de márgenes operativos. Adidas cotiza a EV/EBIT 27e de 11x, muy por debajo de su media de 20 años de 18x y de comparables (Nike >20x).
Reiteramos Sobreponderar con P.O. de 243 eur/acc. (+54%)
Rendimiento de la Cartera «5 Grandes»
La Cartera de 5 Grandes —integrada por Acciona (20%), ArcelorMittal (20%), BBVA (20%), Enagás (20%) y Fluidra (20%)— sitúa su rentabilidad relativa frente al IBEX 35 en el +10,79% en el acumulado de 2026.
            HISTÓRICO DE SOBRERENDIMIENTO RELATIVO VS IBEX 35
   ========================================================================
   2026 YTD: +10,79% |  2025: +4,63%   |  2024: -10,23%  |  2023: +3,41%
   2022:     +5,66%   |  2021: +1,63%   |  2020: +5,47%   |  2019: +20,80%
   2018:     +8,84%   |  2017: +8,26%   |  2016: +7,29%   |  2015: +5,38%
   2014:     -0,75%   |  2013: +17,60%  |  2012: +11,00%  |  2011: +14,00%
   2010:     +16,00%  |  2009: +4,00%   |  2008: -22,00%  |  2007: +23,00%
   2006:     +6,00%   |  2005: +16,00%  |  2004: +6,00%   |
   ========================================================================
Fuente: Renta 4 Banco
Renta 4 Banco, S.A., es una entidad regulada y supervisada por el Banco de España y EBA.
El presente análisis no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente análisis debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente análisis, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.
También te puede interesar
 Análisis Almirall, Fluidra, ACS, Inditex, McDonalds, Solaria, Audax y PharmaMar
 Análisis IBEX35, ArcelorMittal, Endesa, BBVA, CaixaBank, Iberdrola, Inditex y Banco Santander
 Agenda Búrsatil y Macroeconómica del 26 al 30 de Octubre
 ENI dispara su beneficio neto un 125% en el 3T de 2026
 Los resultados de Nestle del 3T baten las expectativas
 SpaceX dispara sus Ingresos un 161% y analiza una fusión histórica con Tesla
 Uber podría estar preparando un escape alcista
 Netflix bate estimaciones en el 3T pero las guías decepcionan
 Moderna cae con fuerza por exceso de expectativas tras filtrarse los datos de su vacuna contra el cáncer