
Las acciones de Iberdrola han presentado hoy sus resultados del tercer trimestre de 2026. A pesar de un tercer trimestre estanco condicionado por el repunte de los costes de aprovisionamiento, el mercado ha valorado con optimismo la solidez del negocio regulado de redes, el incremento del beneficio neto acumulado (+9,6%) y la plena sostenibilidad de su política de retribución al accionista.
1. Cifras Clave en los resultados de Iberdrola de los Nueve Primeros Meses (9M 2026)
El desempeño financiero agregado del periodo refleja un avance sostenido en las magnitudes de ingresos y resultado neto, compensando la ligera presión sobre el margen operativo:
| Magnitud Financiera | 9M 2026 Publicado | Variación Interanual | Diagnóstico Operativo |
| Ingresos Totales | 34.405 M€ | +6,2% | Crecimiento impulsado por el aumento del suministro de energía. |
| EBIT | 7.645 M€ | -1,2% | Presionado por el salto extraordinario en los costes operativos. |
| Beneficio Neto | 5.816 M€ | +9,6% | Solidez en el resultado neto gracias a la contribución de redes. |
               DINÁMICA TRIMESTRAL ESTANCA (TERCER TRIMESTRE 2026)
   ========================================================================
   Ingresos del 3T 2026:          +16,0% interanual  (Aceleración en ventas)
   Beneficio Neto del 3T 2026:    -15,0% interanual  (Comprimido por aprovisionamientos)
   ========================================================================
2. Desglose Operativo por Divisiones de Negocio
La evolución durante los primeros nueve meses del año muestra un claro desacople entre la contribución de los activos de infraestructura y la unidad comercial:
-
Negocio de Redes (El Motor de las Cuentas): Registra un comportamiento sobresaliente con una expansión del EBITDA del +15% interanual, respaldado por la ampliación de la base de activos regulados (RAB), especialmente en Estados Unidos y Brasil. La electricidad distribuida por el grupo aumentó un +5,8%.
-
Generación y Clientes (Presión en Margen): El EBITDA de la división cedió un -2% interanual debido a los mayores costes de aprovisionamiento energético. Esta contracción se produjo a pesar del notable incremento en el volumen de suministro gestionado, tanto en electricidad (+9,5%) como en gas (+12,8%).
3. Tesis de Mercado y Capacidad de Dividendo (Análisis XTB)
El Departamento de Análisis de XTB destaca que, a pesar de la desaceleración puntual observada en el tercer trimestre por el aumento de costes, la lectura global del ejercicio se mantiene en terreno claramente positivo:
                  EVALUACIÓN ESTRATÉGICA Y PLAN DE INVERSIÓN
   ========================================================================
   Sostenibilidad del Dividendo:  La expansión de la capacidad operativa y el
                                  aumento del beneficio neto (+9,6%) aseguran
                                  la capacidad de reparto sin deteriorar el balance.
   ------------------------------------------------------------------------
   Ciclo de Inversión y Escala:  Compañía inmersa en una fase intensiva de Capex,
                                  con elevado margen para capturar mayores
                                  economías de escala en los próximos ejercicios.
   ========================================================================
4. Balance Bursátil
El buen recibimiento de las cuentas consolida la posición de Iberdrola como uno de los valores más sólidos de la renta variable española en el ejercicio:
| Métrica Bursátil | Cifra | Lectura de Mercado |
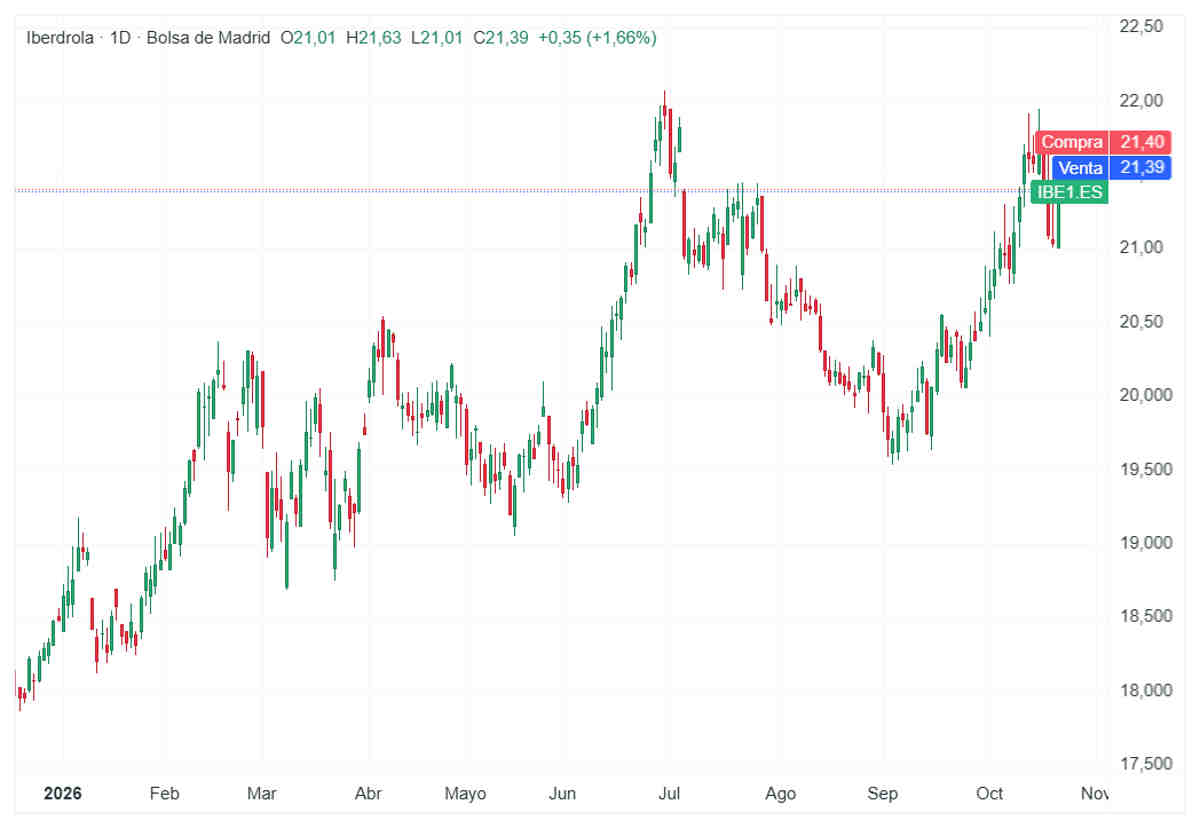
| Variación Intradía | > +1,0% | Reacción favorable del mercado ante la solidez de redes. |
| Rendimiento Acumulado (YTD 2026) | +14,0% | Mantiene un sesgo alcista respaldado por flujos defensivos. |
| Perfil Estratégico | Optimista / Crecimiento | Valor en fase de expansión con visibilidad en caja. |
Análisis realizado por los analistas de XTB
También te puede interesar
 Análisis Almirall, Fluidra, ACS, Inditex, McDonalds, Solaria, Audax y PharmaMar
 Análisis IBEX35, ArcelorMittal, Endesa, BBVA, CaixaBank, Iberdrola, Inditex y Banco Santander
 Agenda Búrsatil y Macroeconómica del 26 al 30 de Octubre
 ENI dispara su beneficio neto un 125% en el 3T de 2026
 Los resultados de Nestle del 3T baten las expectativas
 SpaceX dispara sus Ingresos un 161% y analiza una fusión histórica con Tesla
 Uber podría estar preparando un escape alcista
 Netflix bate estimaciones en el 3T pero las guías decepcionan
 Moderna cae con fuerza por exceso de expectativas tras filtrarse los datos de su vacuna contra el cáncer