
Existe una profunda paradoja en el mercado del hardware para Inteligencia Artificial: mientras el discurso público mantiene la narrativa de escasez de chips de última generación (como las familias H200, Blackwell o Rubin de NVIDIA), la realidad operativa muestra un ingente volumen de potencia de cálculo ociosa acumulada en almacenes y centros de datos de empresas tradicionales en todo el mundo.
Esta dualidad entre infraestructuras infrautilizadas y la compra masiva por parte de los gigantes tecnológicos (hyperscalers) condiciona las valoraciones bursátiles, las dinámicas de financiación y las expectativas de beneficios del sector semiconductor.
La Brecha de Utilización: Ineficiencia en la Empresa Tradicional
Un informe publicado por VentureBeat Intelligence saca a la luz el elevado volumen de hardware ocioso y la baja tasa de aprovechamiento de los chips gráficos (GPUs) en el tejido corporativo no nativo de IA:
                  DISTRIBUCIÓN DEL APROVECHAMIENTO DE GPUS
   ========================================================================
   Empresas con Tasa de Uso ≤ 50%:      81% del tejido empresarial
   Empresas con Tasa de Uso < 25%:      31% del tejido empresarial
   ------------------------------------------------------------------------
   Diagnóstico:                         Capacidad de cálculo ociosa ("inventarios
                                        en la sombra") por compras preventivas.
   ========================================================================
-
Compras Preventivas Excesivas: Tras la fiebre inicial de suministro, numerosas compañías adquirieron más hardware del que su capacidad de despliegue, desarrollo de software o talento interno les permite rentabilizar.
-
Obsolecencia Acelerada: La velocidad a la que evoluciona la tecnología provoca que hardware adquirido recientemente quede desfasado antes de alcanzar tasas de rendimiento óptimas.
La Voracidad de los ‘Hyperscalers’ y el Dilema del Superviviente
En el extremo opuesto se sitúan las firmas de IA de frontera y los grandes operadores de la nube (Microsoft, Google, Amazon, Meta, OpenAI). Para estos actores, el hardware de generaciones previas resulta insuficiente frente a la exigencia de los nuevos modelos.
                  DINÁMICA DE DEMANDA Y COBERTURA DE NVIDIA
   ========================================================================
   Cartera de Pedidos Asegurada (NVIDIA):  > 1,0 Billón de Dólares (hasta 2027)
   Programa de Financiación y Avales:      > 160.000 Millones de Dólares
   ------------------------------------------------------------------------
   Objetivo del Programa:                  Garantizar la absorción de oferta y
                                           sostener la construcción de datacenters.
   ========================================================================
El «Dilema Trampa» de los Directivos
Para los ejecutivos de las Big Tech, el riesgo de sobreinversión es secundario frente al riesgo de obsolescencia estratégica:
-
Efecto Red Reina: Detener el ritmo de compra de chips para sanear balance equivale a ceder la carrera hacia la Superinteligencia o IA General (AGI) a los competidores.
-
Incentivo de Gestión: Los directivos prefieren justificar ante los analistas el coste de mantener infraestructura temporalmente ociosa que explicar por qué quedaron descolgados del mayor salto tecnológico de la década.
Mecánica Bursátil: El Mercado como Mecanismo de Descuento
La coexistencia de inventarios ociosos y niveles récord de apalancamiento en infraestructura introduce implicaciones directas para la renta variable tecnológica:
| Variable Analizada | Situación de Mercado | Implicación Bursátil |
| Mecanismo de Descuento | Anticipa el futuro de los beneficios | Los techos de cotización suelen marcarse meses antes de que las cuentas muestren debilidad. |
| Gasto en Capex | Niveles récord sostenidos por deuda | Exige retornos de inversión (ROI) que el mercado empezará a fiscalizar. |
| Riesgo de Precios | Exceso de chips de generaciones previas | Mitigado por los 160.000 M$ en avales de NVIDIA para sostener la demanda. |
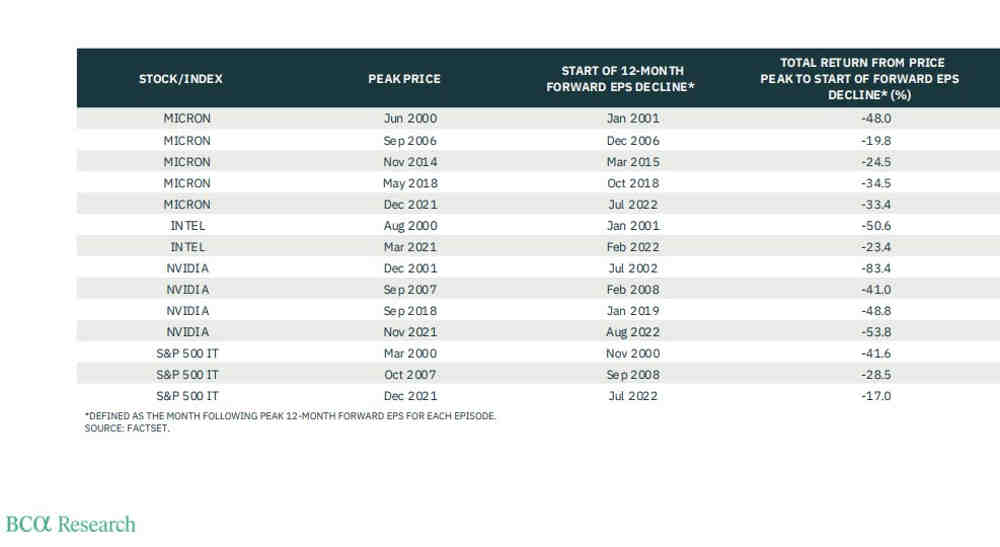
Por el momento muchas empresas tecnológicas de primera línea han caído un 10-20% desde sus máximos de pasadas semanas, las de semiconductores más bien el 50%, y podrían estar advirtiendo el principio de las decepciones de resultados. No obstante, las más grandes siguen mostrando musculo y una capacidad de generación de ingresos y beneficios extraordinaria (aunque en algunos casos artificial tal como explicamos aquí en distintos posts).
Esas grandes empresas son minoría, de hecho muy pocas, pero dada la excesiva (y peligrosa) concentración del mercado (las 10 compañías más grandes acaparan alrededor del 40% de la capitalización del mercado) una mejora de sus cotizaciones tendría capacidad para relanzar al alza al conjunto del mercado.
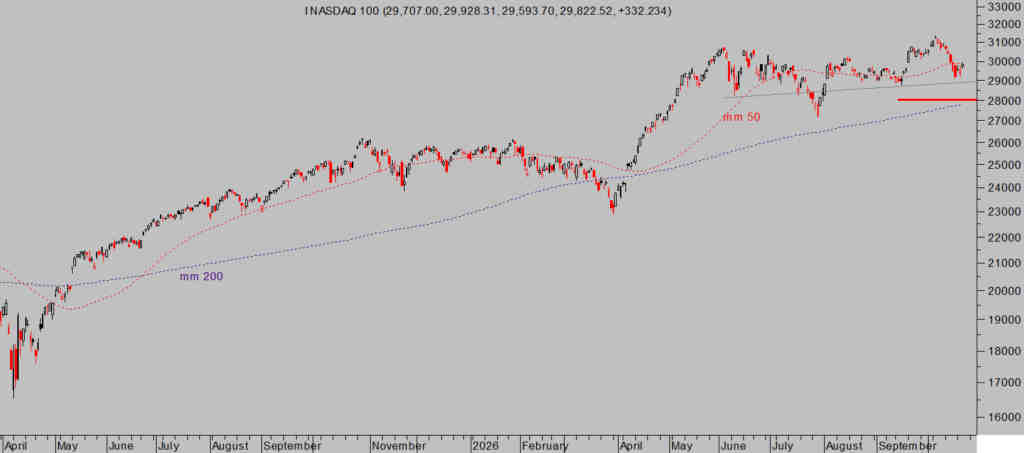
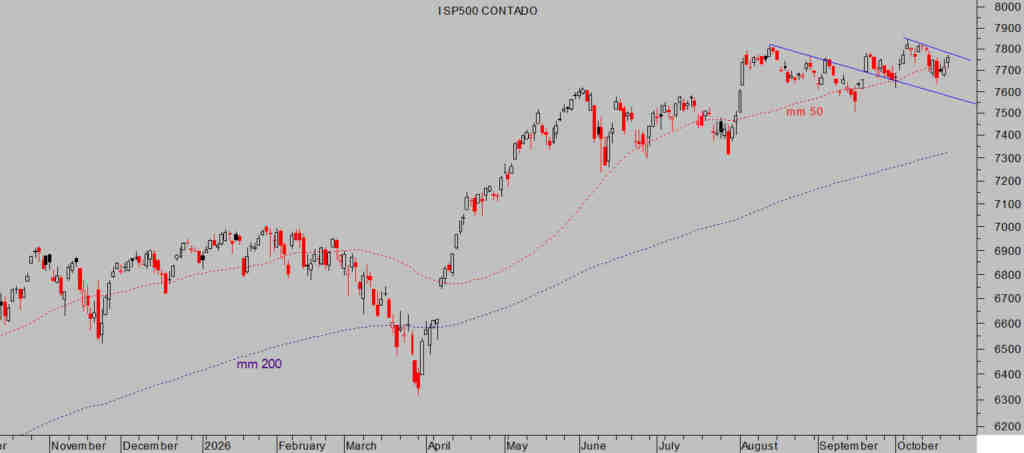
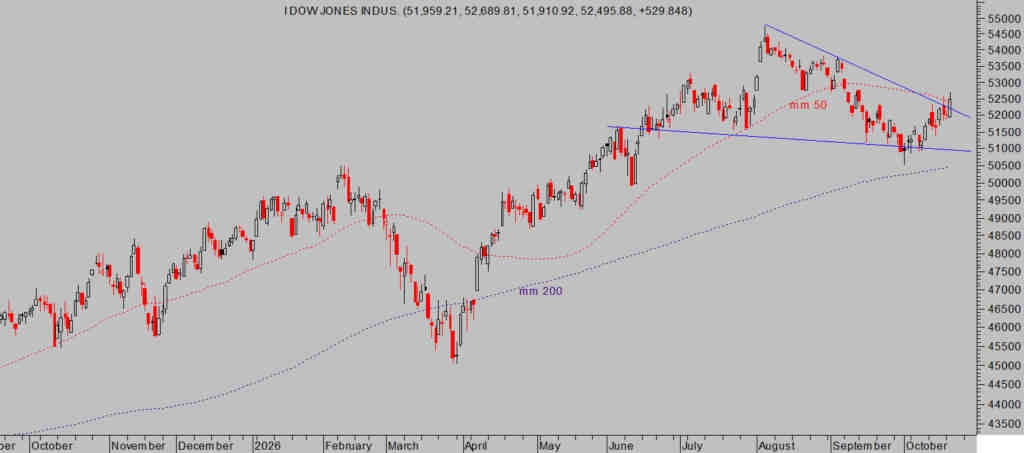
Los índices permanecen cotizando por encima de sus referencias de control de medio plazo, es decir, conservando su tendencia alcista y proyecciones adicionales de revalorización que venimos compartiendo desde hace tiempo. SP500 –> 8.200
NASDAQ-100, diario
SP500, diario
DOW JONES, diario
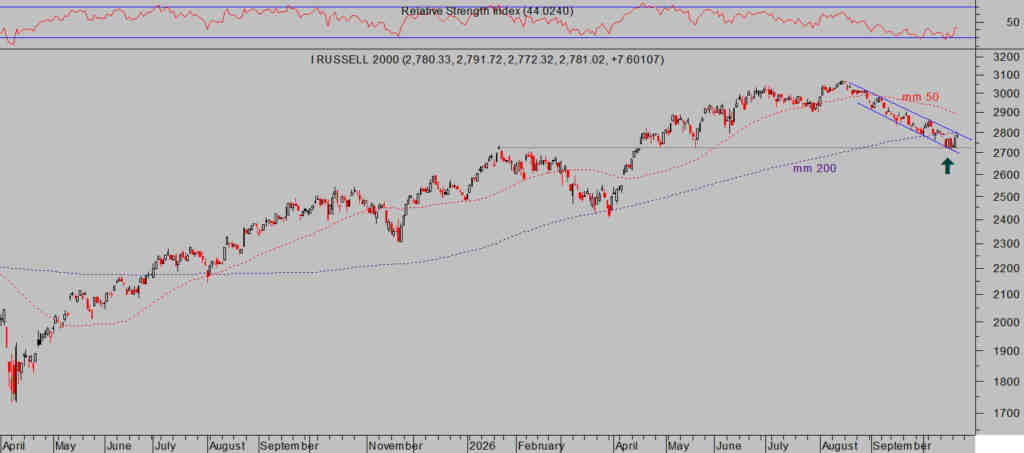
El índice de pequeñas empresas, Russell-2000, ha sido el más castigado y cuya pauta muestra mayor deterioro pero también una interesante configuración Rentabilidad/Riesgo desde la óptica de oportunidad.
RUSSELL-2000, diario
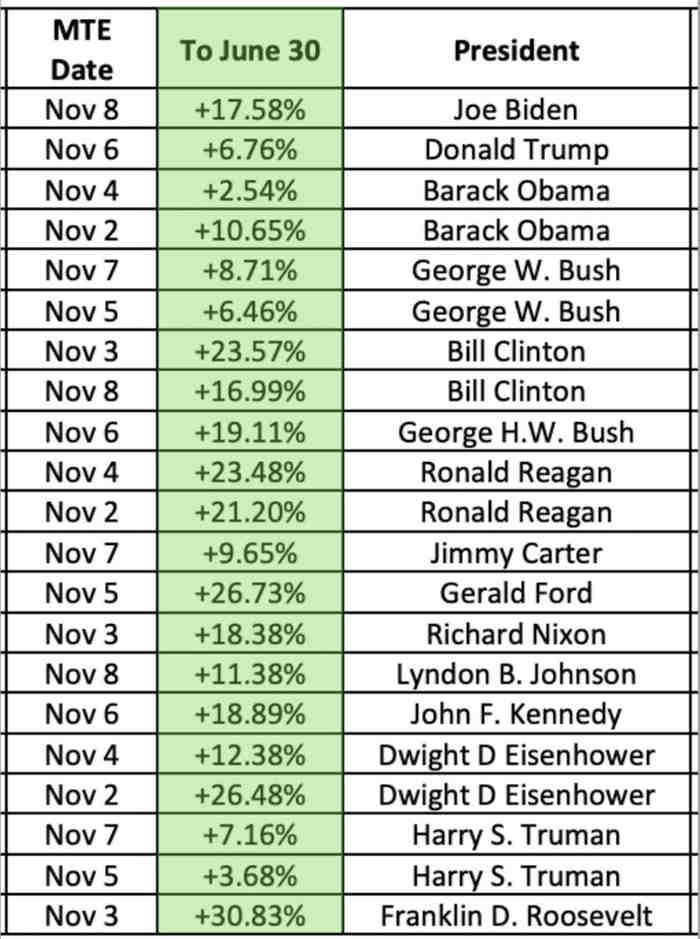
Además de la estacionalidad o estadística histórica de comportamiento mensual de los índices, los próximos meses son los de mayor rentabilidad, en solo 8 sesiones se celebran las elecciones «Midterm» en EEUU y existe una pauta de comportamiento del mercado a partir de la fecha de ese evento y para los siguientes meses que es bien consistente.
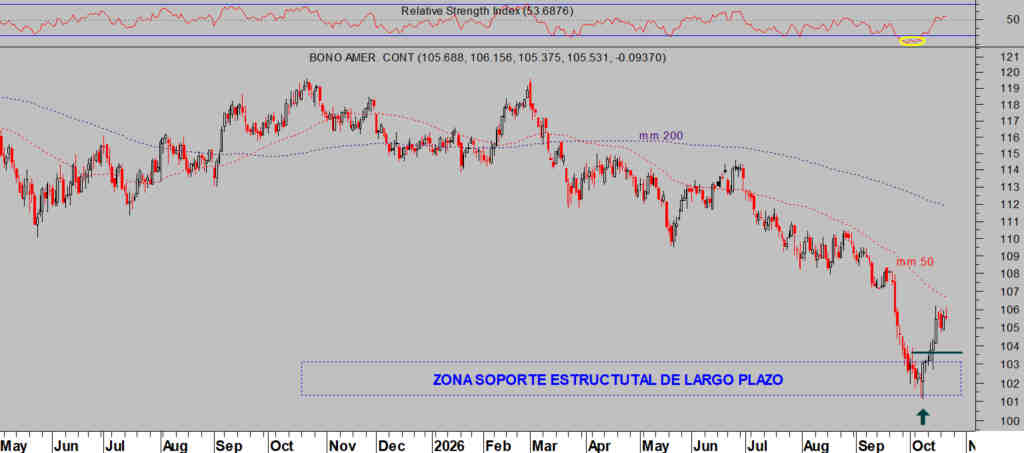
Los mercados de bonos están recuperando el tono y están rebotando, de acuerdo con nuestras previsiones profusamente explicadas y compartidas en estas líneas.
T BOND, diario
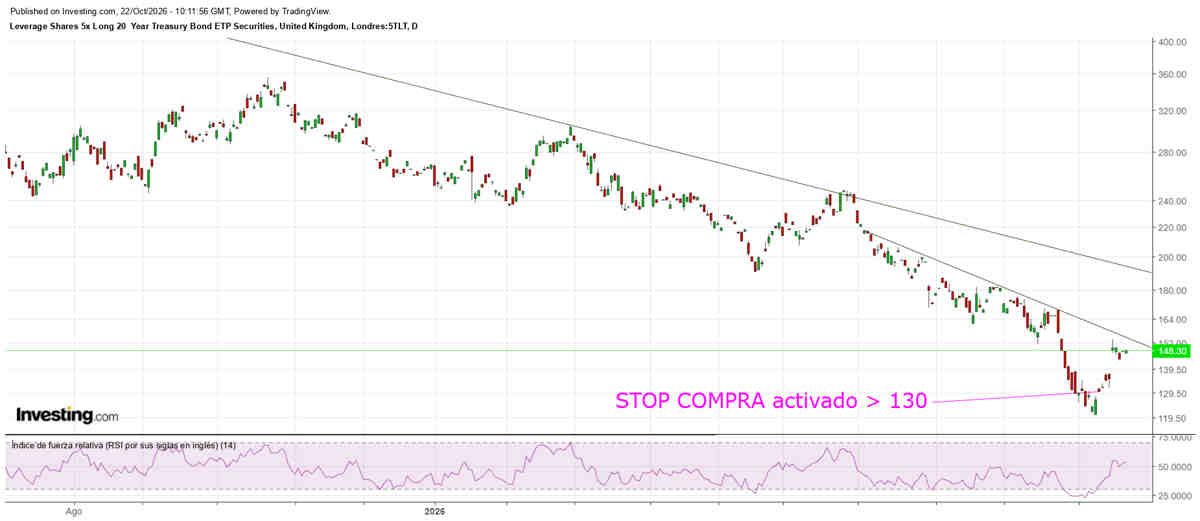
Gracias al repunte del precio de los bonos y también a haber traducido las expectativas en clave de inversión, nuestros lectores acumulan ya una rentabilidad superior al 10% a través de una estrategia sencilla en un fondo de inversión cotizado y apalancado, de riesgo bajo y muy controlado.
ETF BONOS USA X5 -5TLT-, diario
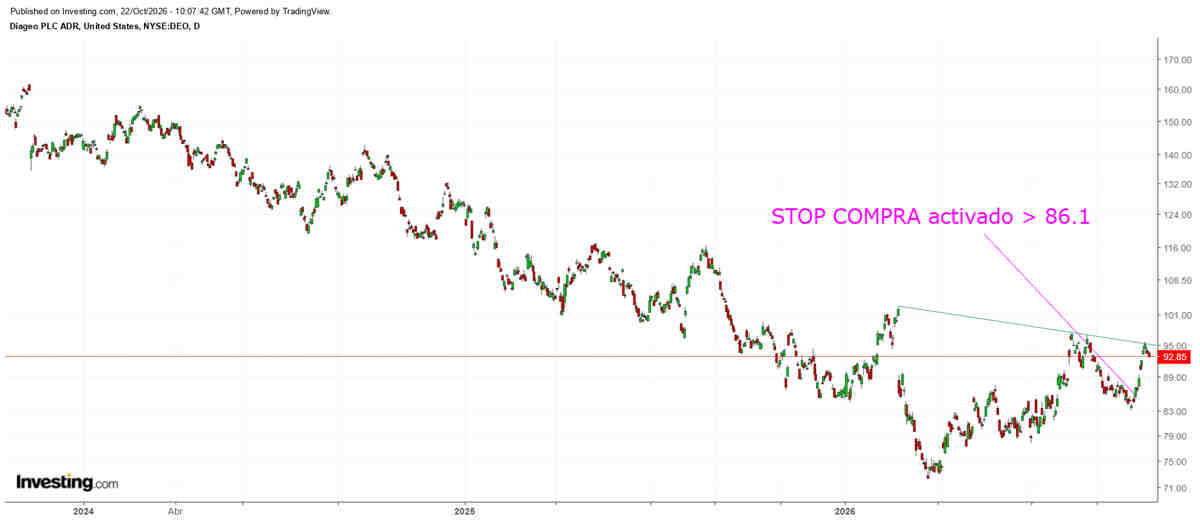
Aparte de la renta fija, también mantenemos distintas estrategias abiertas en renta variable, la mayoría, con aspecto favorable como esta recientemente abierta, la semana pasada.
DIAGEO -DEO-, diario
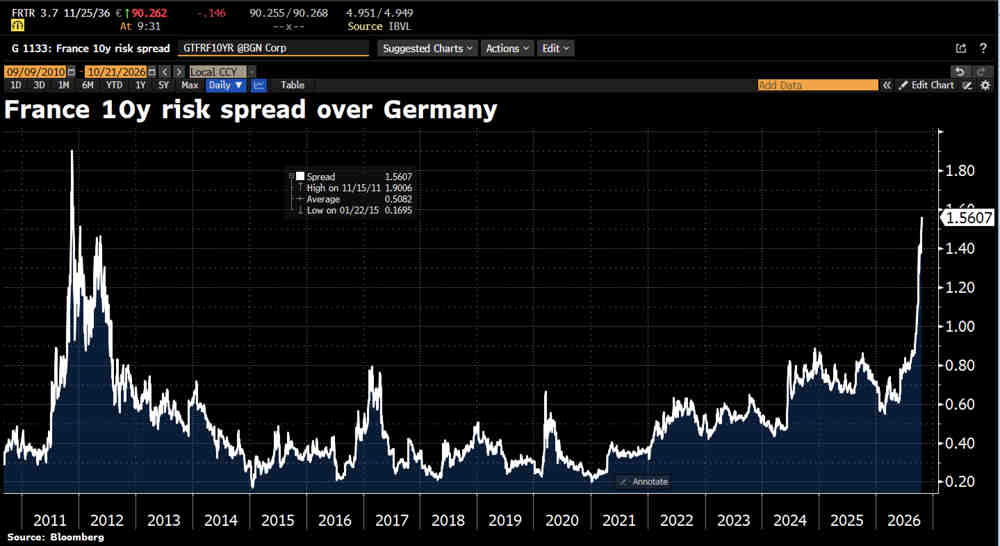
Cuidado con Francia, conflictividad social y disturbios, deterioro de su complejo industrial, caída de la productividad, excesivo peso del estado en la economía, compromisos de gasto insostenibles, niveles de deuda disparados… Los mercados de deuda están castigando su deuda soberana, el Bono a 10 años ha subido hasta el 5,1% cuando el de Portugal está en el 3.95% y el de Grecia 4.4%.
La prima de riesgo o diferencial con el Bono alemán ha saltado por los aires hasta niveles de la crisis de deuda europea de 2011-12.
Los días como hoy, 22 de octubre, son tradicionalmente negativos para las bolsas y de media registrn una de las sesiones más rojas del mes.
Antonio Iruzubieta (Enlace original)
Artículos publicados con su autorización
También te puede interesar
 Análisis Almirall, Fluidra, ACS, Inditex, McDonalds, Solaria, Audax y PharmaMar
 Análisis IBEX35, ArcelorMittal, Endesa, BBVA, CaixaBank, Iberdrola, Inditex y Banco Santander
 Agenda Búrsatil y Macroeconómica del 26 al 30 de Octubre
 ENI dispara su beneficio neto un 125% en el 3T de 2026
 Los resultados de Nestle del 3T baten las expectativas
 SpaceX dispara sus Ingresos un 161% y analiza una fusión histórica con Tesla
 Uber podría estar preparando un escape alcista
 Netflix bate estimaciones en el 3T pero las guías decepcionan
 Moderna cae con fuerza por exceso de expectativas tras filtrarse los datos de su vacuna contra el cáncer