Principales citas macroeconómicas En España conoceremos la producción industrial de junio
En España, conoceremos la producción industrial de junio en tasa mensual (-0,5%e vs +1,2% anterior).
La Eurozona, dispondremos de las ventas al por menor de junio en tasa mensual (+0,1%e vs +0,2% anterior).
En EE. UU. contaremos con los siguientes datos preliminares del segundo trimestre: la productividad no agrícola (+0,7%e vs +0,3% anterior) y los costes laborales unitarios (+2,7%e vs +1,8% anterior). Además, se publicarán las peticiones iniciales de desempleo de esta semana (197.000 anterior).
Mercados financieros Apertura mixta en las bolsas tras la sesión del miércoles marcada por la corrección de los semiconductores
Apertura mixta en las bolsas (futuros S&P 500 +0,1%, Nasdaq -0,3%, Europa plana), tras una sesión marcada por la corrección de los semiconductores, y aún pendientes de las negociaciones sobre el estrecho de Ormuz – cuestión de los peajes – y una nueva tanda de resultados (Merck, Siemens, Swiss Re), en la antesala del informe oficial de empleo americano de mañana viernes.
Ayer, Wall Street cerró con un sesgo mixto, pero cerca de mínimos del día: S&P 500 -0,17%, Nasdaq -0,83%, con los semiconductores corrigiendo tras el fuerte rally del martes. Nvidia +3,4% destacó tras anunciar SpaceX que construirá sus servicios de IA exclusivamente en torno a su arquitectura Vera Rubin, en detrimento de AMD -7%. En resultados, brillaron Eli Lilly +4,9% (beat y mejora de guías, con Mounjaro/Zepbound por encima de lo esperado), Shopify +17% y Disney +3,6%, mientras Alphabet cedió -4% por la salida de su científico jefe, Jeff Dean, para fundar una startup de IA.
En el plano macro, señales mixtas: el ISM de servicios de julio ligeramente por debajo de las previsiones 54,1 (vs 54,5e y 54 anterior), con su componente de empleo en zona de contracción 47,4 (vs 51,2 anterior) y los precios pagados al alza 70,3 (vs 65e y 67,7 anterior), y con el ADP de empleo privado decepcionando al situarse en +44.000 (vs 70.000e y 95.000 anterior revisado), el dato más débil desde enero. Kashkari (Fed de Minneapolis) endureció el tono: es momento de empezar a subir tipos «lentamente» para evitar alzas más drásticas después.
Esta madrugada, sesión asiática a la baja (Nikkei -1,23%, Hang Seng -1,75%), lastrada por los fabricantes de chips: SK Hynix volvió a sufrir crash del -30% en el pre-market de la plataforma Nextrade – el segundo en unos diez días -, aunque recupero durante la sesión para terminar cayendo un 10%. Este movimiento contagio al índice Kospi, que ha cedido un 5% en la sesión, con Samsung también entre los grandes perdedores (-6%).
El oro avanza a máximos desde junio tras subir ayer +3,7% (su mejor día desde febrero), las TIRes americanas ceden -1/-2 pb (10 años ~4,61%) y el Brent cotiza en torno a 79 usd/b, cerca de mínimos desde mediados de julio, tras el aumento de los inventarios de crudo en EE.UU. (+2,5 mln barriles vs -1,2 mln esperado).
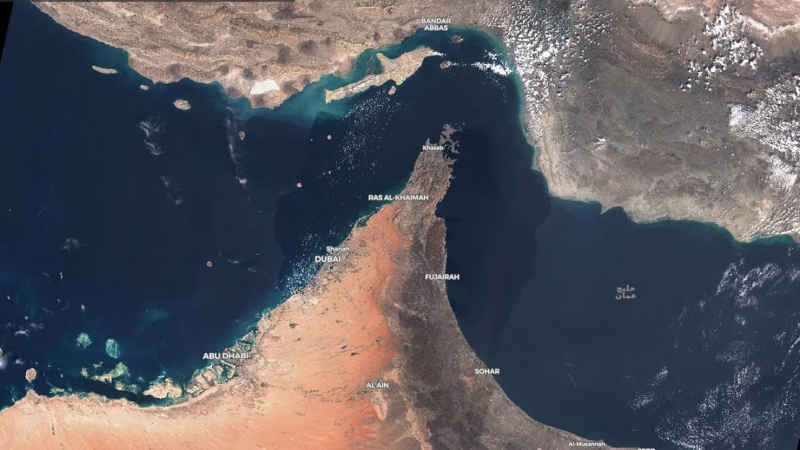
En Oriente Medio, Irán afirma haber cerrado un acuerdo con Omán para abrir una ruta de navegación por Ormuz (entrada de buques por el carril norte iraní y salida por el sur omaní), pero deja en el aire la cuestión de los peajes: Teherán pide entre un 5% y un 7% por el paso, Omán ofrece un 3% y Washington se opone a cualquier tipo de peaje. El objetivo es reactivar los flujos comerciales, pero la falta de concreción mantiene la cautela en el mercado de crudo.
En el plano macro, hoy conoceremos las peticiones iniciales de desempleo (197.000 anterior), antesala del informe de empleo de mañana (+80.000e nóminas y tasa de paro 4,2%e).
En resultados empresariales, hoy publican: en EE. UU., Merck; y en Suiza, Swiss Re, mientras que, en Alemania, Siemens ha publicado unos buenos resultados que superan ampliamente las estimaciones. En Japón, atentos a SoftBank (foco en las plusvalías de OpenAI y Arm) y a SpaceX, que afronta hoy el fin del lock-up con 101.000 mln usd en acciones elegibles para la venta (aprox. 7% del capital), tras caer ayer -13,6% por su elevado capex.
Principales citas empresariales En Estados Unidos conoceremos las cifras de Merck
En EE. UU. publicará Merck
Suiza publicará Swiss RE.
En Alemania, esta mañana ha publicado Siemens, superando ampliamente las expectativas.
Análisis fundamental de la sesión anterior
Análisis macroeconómico En España conocimos los PMI finales de julio
En la Eurozona se publicó el IPP del mes de junio, mostrando cierta relajación con respecto a los datos del mes anterior, tanto en tasa mensual -0,3% (vs -0,3%e y +0,2% anterior), como anual +4,6% (vs +4,6%e y +5,9% anterior). Además, se conocieron los PMIs finales de julio, tanto el compuesto 52 (vs 51,9e preliminar y 50 anterior), como el de servicios 49,8 (vs 51,9e preliminar y 49,4 anterior). España, donde no hay dato preliminar, experimentó una mejora significativa, compuesto 56,5 (vs 53,3 anterior) y servicios 58,3 (vs 54,9e vs 54,2 anterior); Italia, también sin dato preliminar, compuesto 52,5 (vs 50,8 anterior) y servicios 52,5 (vs 51,3e y 50,2 anterior).
Con datos finales de julio en: Francia, compuesto 49,4 (vs 49,6e preliminar y 47,2 anterior) y servicios 49,6 (vs 49,8e preliminar y 46,8 anterior); Alemania, compuesto 51,3 (vs 51,2e preliminar y 49,5 anterior) y servicios 49,8 (49,6e preliminar vs 48,6 anterior); Reino Unido, compuesto 52,2 (vs 52,1e preliminar y 49,3 anterior) y servicios 52,1 (vs 51,8e preliminar y 48,8 anterior).
En Estados Unidos se conoció la encuesta ISM de servicios de julio 54,1 (vs 54,3e y 54 anterior), junto con sus principales componentes: precios pagados 70,3 (vs 65e y 67,7 anterior), nuevas órdenes 57,2 (vs 55,1 anterior) y empleo 47,4 (vs 51,2 anterior). Además, se publicó un flojo dato de variación de empleo privado ADP de julio +44.000 (vs +70.000e vs +95.000 anterior revisado). La agenda estadounidense se completará con los PMIs finales de julio, tanto el compuesto 54,5 (vs 53,6 preliminar y 51,9 anterior) como el de servicios 54,1 (vs 53,6 preliminar y 51,2 anterior).
Análisis de mercados Jornada sin grandes variaciones en las principales bolsas europeas (EuroStoxx 50 -0,15%, CAC -0,0%, DAX -0,24%)
Avanzamos en la semana con una jornada sin grandes variaciones en las principales bolsas europeas (EuroStoxx 50 -0,15%, CAC -0,0%, DAX -0,24%). El IBEX, cerró con una ligera subida de +0,17% hasta los 20.057,9 puntos. Los valores que registraron las mayores subidas fueron Indra (+3,39%), Puig Brands (+2,41%) y Fluidra (+2,07%). Por otro lado, las mayores caídas fueron para Acciona (-2,98%), Cellnex (-2,63%) y Acciona Energía (-2,6%).
Análisis de empresas Cartera de 5 Grandes
La Cartera de 5 Grandes está constituida por: Aena (20%), Caixabank (20%), Fluidra (20%), Indra (20%) y Santander (20%). La rentabilidad de la cartera frente al Ibex en 2026 es de +12,39%. Rentabilidades relativas de Cartera de 5 grandes vs Ibex en años anteriores: +4,63% en 2025, -10,23% en 2024, +3,41% en 2023, +5,66% en 2022, +1,63% en 2021, +5,47% en 2020, +20,80% en 2019, +8,84% en 2018, +8,26% en 2017, +7,29% en 2016, +5,38% en 2015, -0,75% en 2014, +17,6% en 2013, +11% en 2012, +14% en 2011, +16% en 2010, +4% en 2009, -22% en 2008, +23% en 2007, +6% en 2006, +16% en 2005 y +6% en 2004.
Fuente: Renta 4 Banco
Renta 4 Banco, S.A., es una entidad regulada y supervisada por el Banco de España y EBA.
El presente análisis no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente análisis debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente análisis, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.
