Datos macroeconómicos a destacar
Europa
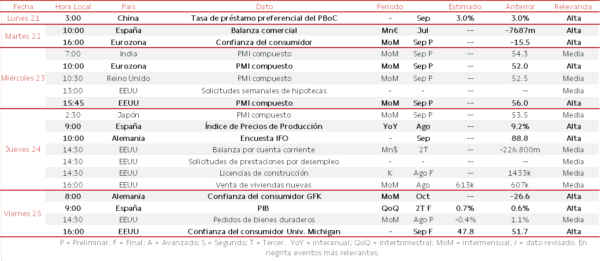
En el comienzo de la agenda de la semana, el lunes 21, destacará la ausencia de datos macroeconómicos relevantes. El martes 22, el foco se situará en la lectura preliminar de la confianza del consumidor de la Comisión Europea en la Eurozona durante septiembre (vs. -15,5 puntos agosto), en una coyuntura marcada por la mejora del optimismo en el sector servicios, comercio e industria tras la época estival. Paralelamente, se publicará el saldo de la balanza comercial de España en julio (vs. -7.687 millones de € mes anterior).
En el ecuador de la semana, la atención se centrará en el dato preliminar del indicador adelantado PMI compuesto del bloque monetario europeo en septiembre, después de mantenerse en 52,0 puntos en agosto debido al incremento de la demanda y del empleo, a pesar de mantenerse elevados los costes de producción. Asimismo, se conocerá la lectura preliminar del PMI compuesto de Reino Unido en septiembre, tras incrementarse a 52,5 puntos el mes previo explicado por el crecimiento de la actividad en el sector servicios.
El jueves 24 será relevante la encuesta Ifo de la confianza empresarial de Alemania en septiembre (vs. 88,8 puntos agosto), en un contexto marcado por el repunte del optimismo el mes anterior debido a la mejora de las expectativas empresariales ante las señales de recuperación de la economía alemana apoyada por el impulso del gasto en defensa e infraestructuras del Gobierno de Merz. A su vez, se conocerá el índice de precios de producción de España en agosto, tras crecer un 9,2% interanual en julio ante el repunte de los precios de la energía y de los bienes intermedios.
Finalmente, el viernes 25, la atención se centrará en la lectura final de la tasa de variación del PIB de España en el 2T del año (vs. 0,6% trimestral 1T 2026), estimándose en la 1ª lectura un leve crecimiento hasta un 0,7% trimestral impulsado por el incremento del consumo de los hogares, de la formación bruta de capital fijo y del gasto público. A su vez, se publicará el comportamiento de la confianza del consumidor GFK de Alemania en octubre (vs. -26,6 puntos septiembre).
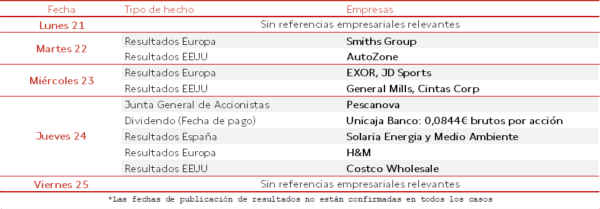
En el ámbito empresarial, destacará la publicación de resultados de Solaria Energia y Medio Ambiente, Smiths Group, EXOR, JD Sports y H&M. Paralelamente, se llevará a cabo la junta general de accionistas de Pescanova y será relevante el pago de dividendo de Unicaja Banco.
EEUU
El miércoles 23, el foco se situará en el dato preliminar del PMI compuesto en septiembre, tras acelerarse la actividad económica hasta 56,0 puntos en agosto, su nivel más elevado desde abril de 2022, debido al significativo repunte de la actividad en el sector servicios. A su vez, como todas las semanas, se publicarán las solicitudes semanales de hipotecas. El jueves 24, será relevante el saldo de la balanza por cuenta corriente entre los meses de abril y junio de este año, después de situarse en -226.800 millones de $ en 1T. Asimismo, se conocerán el volumen de ventas de viviendas nuevas en agosto, la lectura final de las licencias de construcción en agosto y las solicitudes de prestaciones por desempleo.
Finalmente, el viernes 25, destacará la lectura final de la confianza del consumidor de la Universidad de Michigan en septiembre (vs. 51,7 puntos agosto), estimándose un deterioro del sentimiento económico hasta 47,8 puntos ante el empeoramiento de las expectativas sobre las finanzas personales y las condiciones empresariales en un contexto marcado por el repunte de las tensiones inflacionistas. En este sentido, el complejo escenario geopolítico entre EEUU e Irán, junto con los recientes ataques de los hutíes a infraestructuras energéticas de Arabia Saudí y las injerencias en el tránsito a través del estrecho de Bab al-Mandeb aumentarán la presión sobre el suministro energético global, provocando un posible repunte del precio del combustible y el deterioro de la confianza de los hogares. Por su parte, será relevante el dato preliminar de los pedidos de bienes duraderos en agosto.
En el ámbito empresarial, destacará la publicación de resultados de AutoZone, General Mills, Cintas Corp y Costco Wholesale.
Región Asia-Pacífico
Entre las referencias macroeconómicas protagonistas de la próxima semana en la región Asia-Pacífico, en China se llevará a cabo la decisión sobre la tasa de préstamo preferencial del PBoC en septiembre (tipo de interés actual de referencia a 1 año: 3,0%) y en Japón e India se publicarán las lecturas preliminares del indicador adelantado del PMI compuesto en septiembre, tras repuntar a 53,5 y 54,3 puntos, respectivamente, en agosto.
Agenda macroeconómica
Agenda empresarial
Fuente: Self Bank
Sigue también la agenda económica mundial diaria a través de este link
Sin perjuicio de que la información contenida en el presente documento haya sido obtenida, o en su caso, esté basada en fuentes de información fiables a nuestro juicio, Self Bank (denominación social Self Trade Bank S.A.U.) no garantiza la exactitud de la información contenida en el presente documento.

Deja una respuesta