
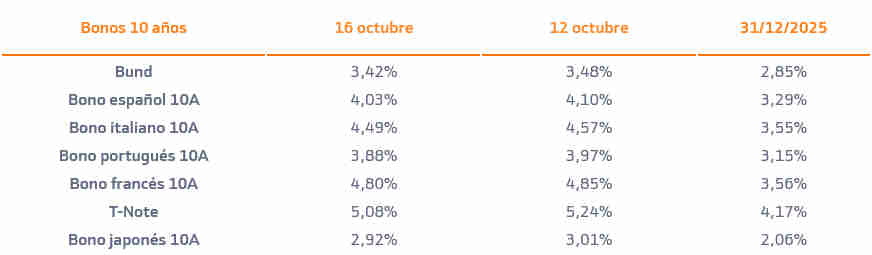
Tras el paréntesis de la semana pasada —donde la corrección en el sector de semiconductores (Semis -11,4%) provocó un trasvase de flujos hacia la deuda soberana como activo refugio—, la renta fija volverá a encarar una dinámica de presión al alza en las rentabilidades (TIRes). El entorno macroeconómico, los mensajes de los bancos centrales y el riesgo político en la Eurozona configuran un escenario exigente para el mercado crediticio.
1. Catalizadores Macroeconómicos y Bancos Centrales
Diversos vectores actuarán como factores de tensión sobre los precios de la deuda durante la semana:
-
Publicación de Datos de Inflación: Lecturas clave sobre los precios en Reino Unido y Japón, donde la persistencia de tensiones en los componentes subyacentes mantiene la presión sobre la política monetaria.
-
Indicadores de Sentimiento Empresarial: Publicación de la encuesta ZEW en Alemania y los PMI de Manufacturas, para los cuales no se descartan deterioros ante la inestabilidad del entorno económico, los elevados costes energéticos y el endurecimiento de las condiciones financieras.
-
Discursos Hawkish en el BCE: Varias intervenciones programadas de miembros del Banco Central Europeo apuntan a un tono más duro (hawkish), reafirmando el compromiso con la estabilidad de precios y empujando las rentabilidades de la deuda soberana europea hacia cotas superiores.
2. El Factor Político en Francia y el Riesgo de Rating
El foco de inestabilidad soberana en Europa sigue concentrado en Francia:
                  CATALIZADORES DE RIESGO EN LA DEUDA SOBERANA
   ========================================================================
   Factor Político:      Fragmentación e inestabilidad parlamentaria.
   Riesgo Crediticio:     Posibles revisiones a la baja en la calificación
                         soberana por parte de las agencias de rating.
   Impacto de Mercado:   Repunte en la TIR del bono francés a 10 años y
                         efecto contagio (*spillover*) sobre los diferenciales
                         periféricos y el Bund alemán.
   ========================================================================
Una eventual rebaja en la nota crediticia del Estado francés elevaría la prima de riesgo exigida por los inversores, trasladando volatilidad de forma directa al resto de las economías de la Eurozona.
3. Rangos Operativos Estimados para la Semana
Mantenemos un rango de fluctuación elevado para las referencias de deuda soberana a 10 años en Estados Unidos y Alemania:
| Activo de Renta Fija | Rango Mínimo Estimado | Rango Máximo Estimado | Lectura de Mercado |
| T-Note 10A (EE. UU.) | 5,00% | 5,35% | Consolidación en cotas elevadas tras los datos de IPC de septiembre. |
| Bund 10A (Alemania) | 3,35% | 3,60% | Presión al alza por el riesgo de contagio francés y el tono del BCE. |
Realizado por el Departamento de Análisis Bankinter
Los informes disponibles para su descarga y los artículos del Blog de Bankinter se realizan con la finalidad de proporcionar a sus lectores información general a la fecha de emisión de los mismos. La información se proporciona basándose en fuentes consideradas como fiables, si bien ni Bankinter ni el Blog garantizan la seguridad de las mismas. Los informes del departamento de Análisis de Bankinter, S.A. reflejan tan sólo la opinión del departamento, y están sujetas a cambio sin previo aviso.
El contenido de los artículos no constituye una oferta o recomendación de compra o venta de instrumentos financieros. El inversor debe ser consciente de que los valores e instrumentos financieros a que se refieren pueden no ser adecuados a sus objetivos concretos de inversión, por lo que el inversor debe adoptar sus propias decisiones de inversión, procurándose a tal fin el asesoramiento especializado que considere necesario. Por favor, consulte importantes advertencias legales.
También te puede interesar
 Análisis Almirall, Fluidra, ACS, Inditex, McDonalds, Solaria, Audax y PharmaMar
 Análisis IBEX35, ArcelorMittal, Endesa, BBVA, CaixaBank, Iberdrola, Inditex y Banco Santander
 Agenda Búrsatil y Macroeconómica del 26 al 30 de Octubre
 ENI dispara su beneficio neto un 125% en el 3T de 2026
 Los resultados de Nestle del 3T baten las expectativas
 SpaceX dispara sus Ingresos un 161% y analiza una fusión histórica con Tesla
 Uber podría estar preparando un escape alcista
 Netflix bate estimaciones en el 3T pero las guías decepcionan
 Moderna cae con fuerza por exceso de expectativas tras filtrarse los datos de su vacuna contra el cáncer