
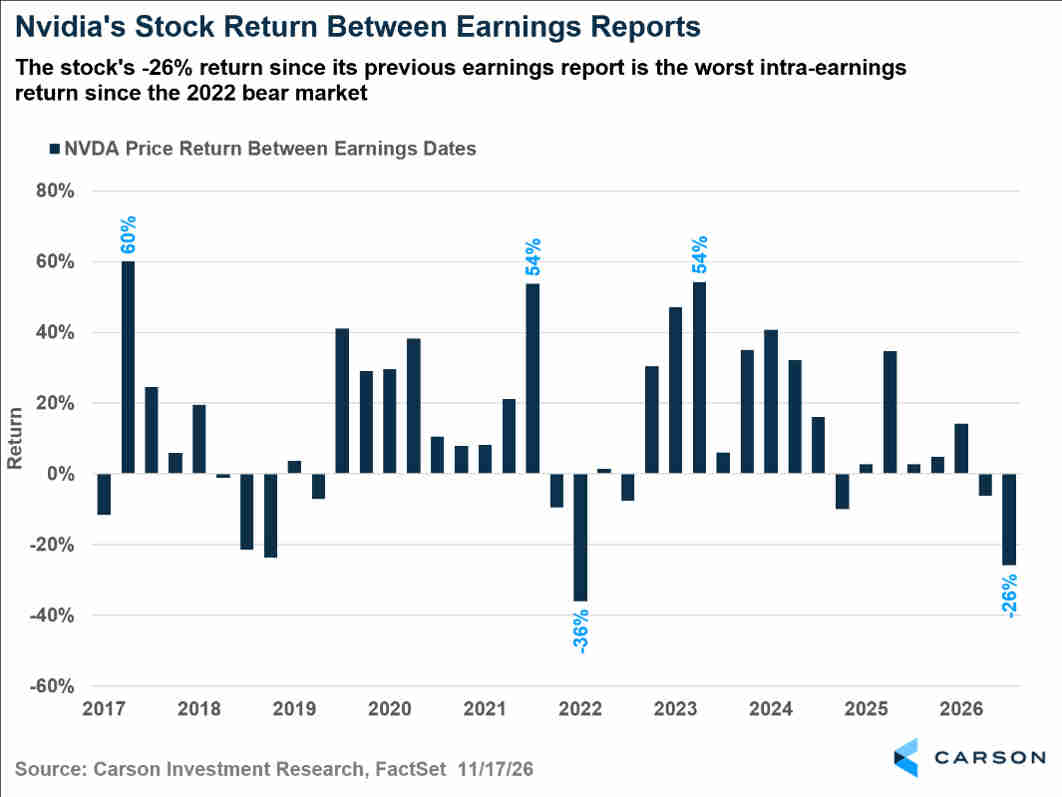
Nvidia ha disipado buena parte de las dudas provocadas por la reciente salida de su cofundador y consejero delegado durante décadas, Jensen Huang. En un entorno marcado por una fuerte volatilidad previa —tras sufrir una pérdida de capitalización de 2 billones de dólares desde su máximo de octubre y un retroceso del -26% desde sus resultados del 26 de agosto de 2026, su peor tramo entre presentaciones desde el mercado bajista de 2022—, la directora ejecutiva interina, Colette Kress, presentó unas cuentas que superan ampliamente el consenso y confirman la solidez estructural de la demanda.
En el trimestre fiscal cerrado el 30 de octubre de 2026, la compañía alcanzó unos ingresos de 115.800 millones de dólares, batiendo con holgura los 109.000 millones estimados por FactSet. Más relevante aún para evaluar la salud financiera posterior al relevo directivo fue su guía para el próximo trimestre, fijada en 130.000 millones de dólares frente a los 125.300 millones previstos por el consenso, descartando cualquier intento de rebajar expectativas aprovechando la reestructuración interna.
Resultados trimestrales (115.800 M$), guía al alza (130.000 M$) y comparativa histórica frente a Cisco
La magnitud de las cifras presentadas confirma que el ciclo de inversión en infraestructura de Inteligencia Artificial mantiene un ritmo de expansión sin precedentes en la historia tecnológica:
-
Superación de Ingresos y Guía Post-Huang: Aunque el trimestre finalizado el 30 de octubre transcurrió antes de que la empresa reconociera las acusaciones vinculadas a Jensen Huang, la previsión de alcanzar 130.000 millones de dólares en ingresos el próximo trimestre (+4.700 millones por encima del consenso de FactSet) actúa como principal termómetro de continuidad operativa bajo la nueva dirección y estructura de supervisión revisada.
-
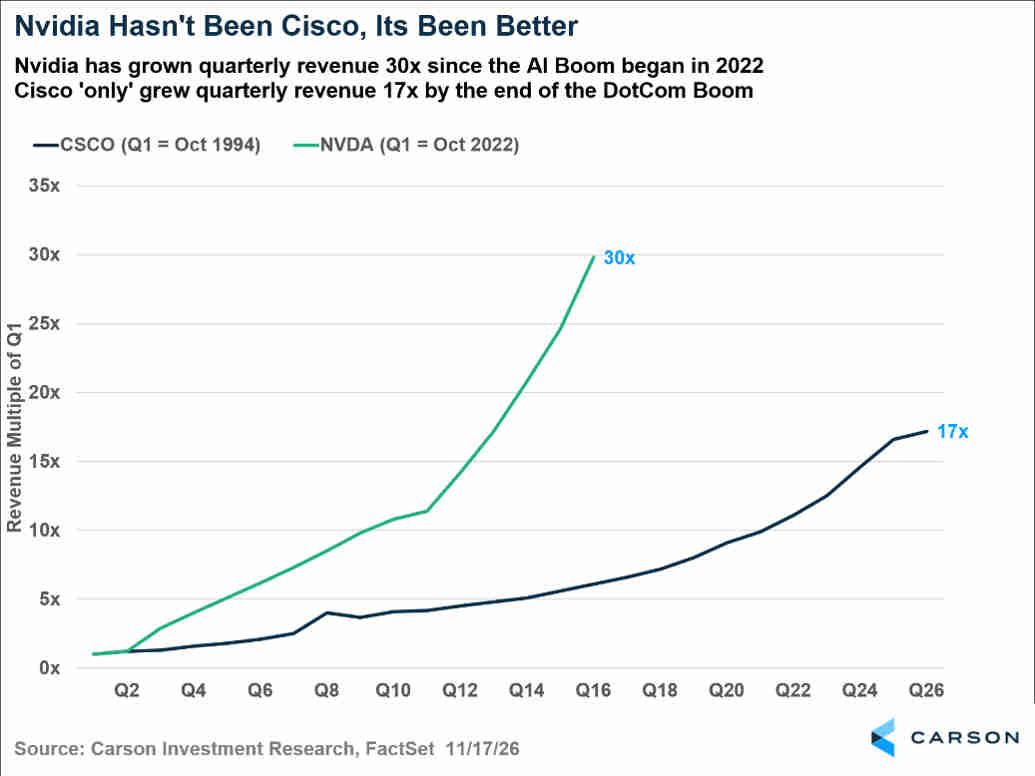
Crecimiento Compuesto que Supera el Ciclo de Cisco (30x frente a 17x): Desde el inicio del auge de la IA en octubre de 2022 —entrando ya en su cuarto año—, Nvidia ha multiplicado sus ingresos trimestrales por 30. Esta trayectoria eclipsa la expansión de Cisco Systems durante la burbuja puntocom, que entre 1994 y su punto álgido a principios de la década de 2000 (un periodo de seis años) multiplicó su facturación trimestral por 17, evidenciando una escala y velocidad de adopción muy superiores.
Adopción orgánica de modelos abiertos: El impulso de OpenRouter (35x i.a.) y el liderazgo de Nemotron
Durante la conferencia telefónica con analistas, Colette Kress aportó métricas concretas sobre el uso real de la IA en producción que respaldan la sostenibilidad de la demanda de computación:
-
Aceleración Exponencial del Volumen de Tokens: Kress destacó que la adopción de la IA y el volumen semanal de tokens procesados en OpenRouter se han multiplicado por 35 respecto al año anterior y por 3,5 en los últimos tres meses, impulsados por el auge de los modelos abiertos.
-
Posicionamiento Estratégico con Nemotron: La directiva subrayó que Nemotron se ha convertido en el modelo abierto más utilizado en Estados Unidos, reafirmando el compromiso de Nvidia con el desarrollo de un ecosistema abierto que permita a países, empresas e industrias construir su propia inteligencia soberana sobre su arquitectura tecnológica.
Conclusión y perspectiva operativa en Nvidia
Los resultados apresentados por Colette Kress demuestran que el posicionamiento competitivo de Nvidia en la economía de la Inteligencia Artificial descansa sobre una demanda orgánica masiva y no depende exclusivamente de la figura de su cofundador. El hecho de proyectar 130.000 millones de dólares en ingresos para el próximo trimestre —en lugar de utilizar la transición directiva para rebajar el listón— junto con la multiplicación por 35 interanual en el volumen semanal de tokens en OpenRouter y el liderazgo de Nemotron aporta un sólido respaldo fundamental tras una corrección bursátil del -26% (2 billones de dólares de capitalización perdida desde octubre).
En el plano estratégico, aunque la compañía opera bajo una dirección interina y una estructura de supervisión revisada que mantendrán cierto escrutinio institucional a corto plazo, la magnitud de su crecimiento compuesto (30x en ingresos trimestrales desde octubre de 2022) confirma la centralidad de su ecosistema tecnológico como pilar de la infraestructura global de IA.
Autor: Bolsacanaria
También te puede interesar
 Moro y del Canto analizan el SP500, Inditex, Santander, Acerinox, Redeia, Grenergy, Iberdrola, Logista, Alphabet…
 Análisis Banco Santander, CaixaBank, BBVA, Iberdrola, Inditex e IBEX35
 3 acciones con dividendos superiores al 5%
 Nvidia: Tras las caídas, presenta una oportunidad de entrada a múltiplos atractivos
 Faes Farma: Buena evolución del Plan Estratégico
 Alberto Iturralde: DAX, SP500, Enagás, Santander, Logista, Microsoft, Nvidia, Apple, Anthropic…
 Walt Disney marca nuevos máximos de 52 semanas en torno a los 123$
 Soportes claves en el SP500, NASDAQ y semiconductores
 Bitcoin sigue cayendo y se acerca a mínimos semestrales