
Tras la presentación de los estados financieros del gigante neerlandés de la litografía ASML y pilar fundamental en la cadena de valor de la Inteligencia Artificial, observamos una desconexión temporal entre la reacción de la cotización y la calidad del reporte financiero. Aunque las acciones encajaron retrocesos iniciales cercanos al 4%, la lectura en profundidad de sus métricas de rentabilidad y guías operativas confirma la solidez de sus fundamentos de negocio.

Cifras Clave del Tercer Trimestre: Calidad de Ingresos y Rentabilidad Extraordinaria
La leve desviación en el volumen de ingresos nominales se vio ampliamente compensada por un desempeño en márgenes significativamente superior a las estimaciones de la comunidad de analistas:
-
Ingresos Totales: Registraron 11,66 mil millones de EUR, situándose ligeramente por debajo de los 11,72 mil millones de EUR proyectados por el consenso.
-
Beneficio Neto: Alcanzó los 4,96 mil millones de EUR, superando con contundencia los 4,10 – 4,11 mil millones de EUR previstos.
-
Margen Bruto: Escala al 57,5%, batiendo de forma holgada el 56,1% estimado por el mercado.
Factores Determinantes de la Eficiencia Operativa de ASML
-
Unidad de Installed Base Management: Facturó 3,3 mil millones de EUR, por encima de las previsiones internas de la firma. El mayor gasto de los clientes en actualización de sistemas existentes fortalece los ingresos recurrentes y amortigua el impacto de la ciclicidad en entregas de nueva maquinaria.
-
Volumen de Entregas: La compañía comercializó 113 sistemas de litografía nuevos y 8 equipos reacondicionados, reflejando una clara aceleración operativa frente a las 86 unidades nuevas y 5 usadas del trimestre previo.
Diagnóstico del Negocio: La ventaja competitiva y las elevadas barreras de entrada de ASML continúan traduciéndose en una superior expansión de márgenes unitarios, generando un nivel de beneficio por euro facturado sustancialmente mayor al previsto por el consenso.
Revisiones al Alza en las Guías Financieras para 2026
Por tercer trimestre consecutivo, la dirección de ASML ha revisado al alza sus previsiones operativas, respaldando la conversión directa del boom de la IA en caja real:
-
Previsión de Ingresos Anuales (2026): Acotada a una horquilla de 44,00 a 45,00 mil millones de EUR, elevando el suelo desde los 43,00 mil millones de EUR previos.
-
Margen Bruto Anual: Proyectado en el entorno del 56% (frente al rango anterior del 54% al 56%).
-
Proyecciones para el Cuarto Trimestre (4T): Estima una facturación de 14,20 a 15,20 mil millones de EUR (superando la parte alta la cota de 14,20 mil millones de LSEG) con un margen bruto del 57%.
-
Evolución de Segmentos: Se prevé que el área de EUV crezca más de un 45% en el ejercicio, mientras que la división no-EUV se expandirá alrededor del 20% interanual.
Adicionalmente, el compromiso ratificado por gigantes del sector como Samsung y TSMC para integrar los sistemas de última generación High NA EUV consolida la visibilidad tecnológica de la compañía a largo plazo.
Reto Estratégico: Restricciones de Capacidad frente a Exceso de Demanda
El análisis estratégico del informe revela que el principal desafío para la multinacional no reside en la captación de pedidos, sino en su capacidad para escalar la producción a la velocidad que exige el mercado.
Factores Operativos a Largo Plazo
-
Horizonte de Pedidos: Diversos clientes clave han comenzado a tramitar reservas de capacidad para los ejercicios 2029 y 2030, un nivel de visibilidad extraordinario en la industria pesada.
-
Déficit de Suministro Proyectado: ASML reconoce que la capacidad planificada para 2027 y 2028 será insuficiente para cubrir la demanda agregada, evaluando ampliaciones superiores al 30% de incremento previsto originalmente.
-
Implicaciones para la Valoración: El exceso de demanda fortalece el poder de fijación de precios (pricing power) y la utilización de la capacidad. No obstante, exige una coordinación crítica de la cadena de suministro global y un riguroso control de costes de capital.
Perspectiva Técnica y Niveles Operativos Clave en ASML
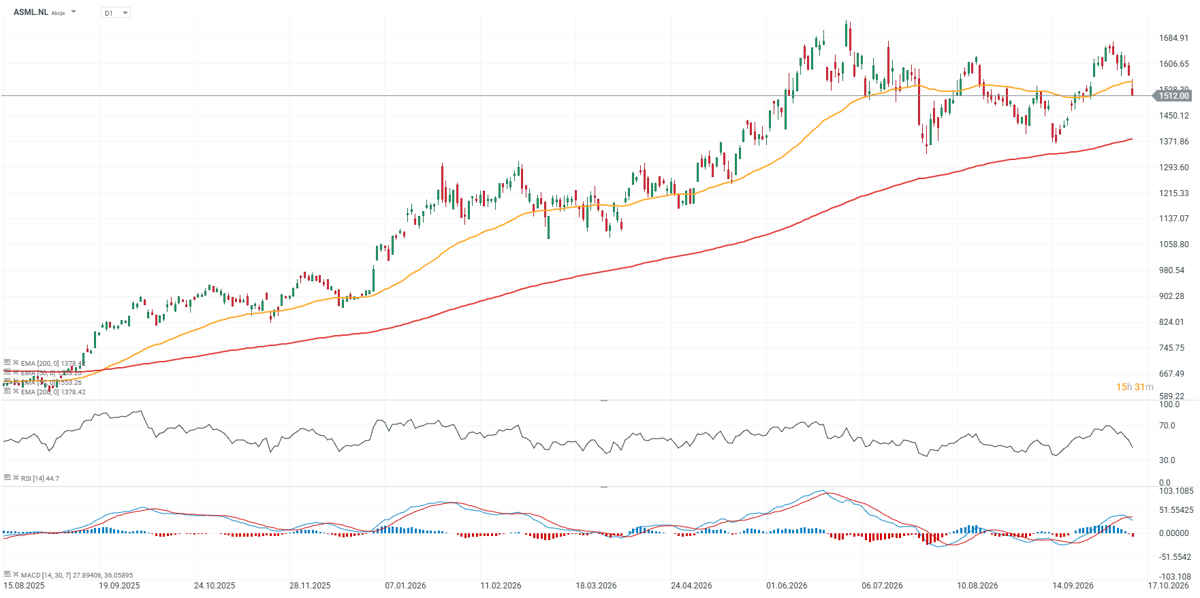
A pesar de la apertura prevista con un hueco bajista (gap), la estructura del valor presenta referencias técnicas de gran trascendencia para el control del riesgo:
-
Estructura de Precios: Se observa la posible formación de una figura chartista de doble techo.
-
Zonas de Soporte: La pérdida de los 1.450 EUR (zona del gap alcista de septiembre) incrementaría la presión vendedora. Un desplazamiento hacia los 1.400 EUR pondría a prueba la media móvil exponencial de 200 sesiones (EMA 200), aumentando el riesgo de una corrección sostenida.
-
Nivel de Resistencia: La zona de control alcista y principal resistencia se ubica en el entorno de los 1.600 EUR.
Análisis realizado por los analistas de XTB
También te puede interesar
 Análisis técnico IBEX35, Petróleo, Audax, Edreams y Enagás
 TOP 10 acciones del IBEX35 alcistas
 Análisis BBVA, CaixaBank, Iberdrola, Inditex, Banco Santander e IBEX 35
 Agenda Búrsatil y Macroeconómica del 19 al 23 de Octubre
 TotalEnergies: cifras preliminares del 3T de 2026 muy positivas
 Ferrovial gana un proyecto de 27.000 millones de euros en en EE.UU.
 Schneider Electric: las ventas del 3T de 2026 superan las expectativas
 El Dow Jones Transportes sugiere comprar renta variable americana
 Alberto Iturralde: CAC, Talgo, Endesa, Iberdrola, Enel, Puig, Logista, ST Microelectronics y Cerebras