
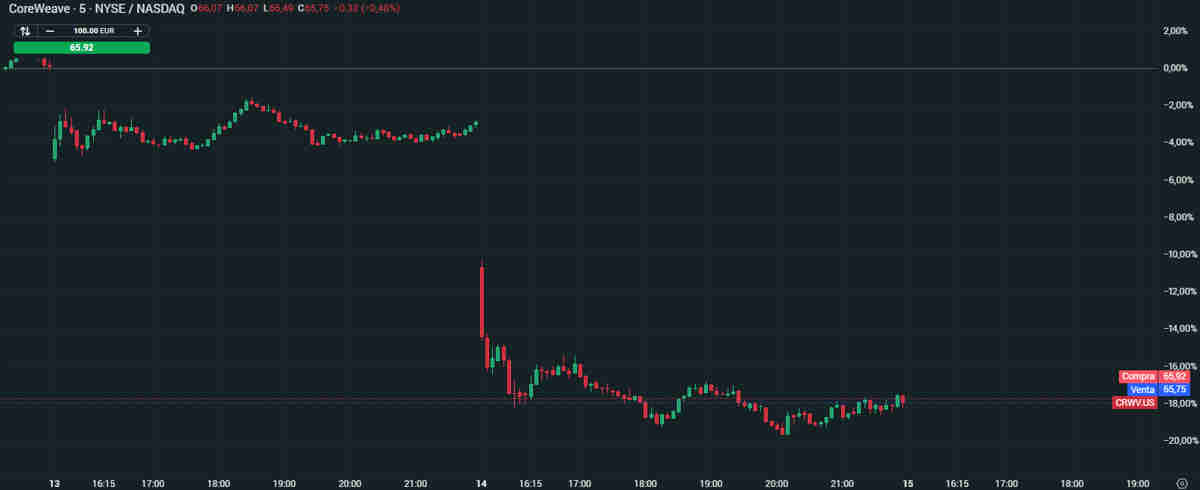
Las alarmas se han encendido en el ecosistema de la infraestructura digital tras observarse una severa corrección en los títulos de CoreWeave, los cuales han encajado un desplome acumulado del 20% entre la sesión de ayer y la negociación previa a la apertura (premarket). El movimiento plantea un debate de fondo en Wall Street: ¿estamos ante un reajuste puntual o frente a las primeras fisuras en el modelo de financiación mediante crédito privado para el Capex en IA?
Disparo en las Rentabilidades de Deuda y Presión en el Balance
El verdadero foco de tensión se ha desplazado hacia el mercado crediticio. La rentabilidad (yield) de las emisiones de bonos no garantizados de CoreWeave —con vencimientos fijados en 2031 y 2032— se ha disparado hasta situarse en niveles próximos al 15%. Los acreedores e inversores institucionales están exigiendo primas de riesgo sustancialmente más elevadas para continuar financiando la expansión intensiva de sus centros de datos.
Factores de Vulnerabilidad Financiera
El recelo del mercado responde directamente a la debilidad de las métricas que muestra su balance:
-
Estructura de Apalancamiento: Presenta una ratio deuda/capital de 10,27.
-
Rentabilidad Operativa: Mantiene un margen operativo negativo del -3,03%.
-
Evolución Bursátil: En el cómputo acumulado en lo que va de año, la cotización de CoreWeave acumula una pérdida superior al 15%.
El Desafío de la Amortización y las Advertencias del Sector
A la frágil posición financiera de la compañía se suman los diagnósticos de las firmas de análisis sectorial. De acuerdo con el último informe elaborado por la consultora tecnológica Gartner, se prevé que más del 80% de los nuevos proveedores de servicios en la nube dejarán de operar de manera independiente antes de 2030.
El Gran Reto Operativo: El estudio subraya que resultará sumamente complejo amortizar las multimillonarias inversiones en aceleradores y microchips de IA antes de que los equipos sufran obsolescencia tecnológica, un riesgo especialmente crítico para aquellas firmas que carezcan de un modelo de negocio con diferenciación clara.
                    MÉTRICAS Y ALERTAS CLAVE DE COREWEAVE
   ========================================================================
   Rentabilidad de Bonos (2031/2032):   ~15%  (Refinanciación encarecida)
   Apalancamiento (Deuda / Capital):     10,27
   Margen Operativo:                    -3,03%
   Previsión Gartner (Nube antes 2030): >80% dejará de operar independiente
   Caída Acumulada YTD:                 >15%
   ========================================================================
Posicionamiento Institucional y Cobertura frente al Crédito Privado
Un reporte difundido por la CNBC aporta claves sobre la postura de las manos fuertes del mercado: se ha contabilizado un repunte muy relevante en el volumen de negociación de opciones de venta (put options) sobre CoreWeave.
Esta actividad sugiere que los grandes jugadores institucionales están estructurando coberturas tácticas ante un eventual deterioro en el mercado de crédito privado vinculado al sector de la Inteligencia Artificial. La necesidad de refinanciar deuda a medio plazo bajo unas proyecciones de ingresos potencialmente insuficientes y con costes financieros muy elevados justifica la prudencia del mercado.
Contagio a Competidores e Infraestructura Digital
La ola liquidadora no se ha limitado a CoreWeave, arrastrando a otros actores cotizados del ámbito de la infraestructura en la nube y el procesamiento de datos:
-
DigitalOcean: Registró una caída del -14%.
-
Hut 8 (Operador de Infraestructura): Encajó un recorte del -10%.
-
Nebius e IREN (Infraestructura Digital): Cedieron un ~9% respectivamente.
Este comportamiento coordinado reabre la incógnita sobre si el mercado está iniciando un proceso de selección más riguroso en la financiación de proyectos hiperdependientes del ciclo de inversión en Inteligencia Artificial.
Análisis realizado por los analistas de XTB
También te puede interesar
 Análisis técnico IBEX35, Petróleo, Audax, Edreams y Enagás
 TOP 10 acciones del IBEX35 alcistas
 Análisis BBVA, CaixaBank, Iberdrola, Inditex, Banco Santander e IBEX 35
 Agenda Búrsatil y Macroeconómica del 19 al 23 de Octubre
 TotalEnergies: cifras preliminares del 3T de 2026 muy positivas
 Ferrovial gana un proyecto de 27.000 millones de euros en en EE.UU.
 Schneider Electric: las ventas del 3T de 2026 superan las expectativas
 El Dow Jones Transportes sugiere comprar renta variable americana
 Alberto Iturralde: CAC, Talgo, Endesa, Iberdrola, Enel, Puig, Logista, ST Microelectronics y Cerebras