
En el seguimiento de la campaña de resultados en Wall Street, el sector bancario de Estados Unidos, Goldman Sachs y Citigroup, ha acaparado la atención de los inversores. Con fecha de 13 de octubre de 2026, dos de los colosos financieros de Wall Street han hecho públicos sus números correspondientes al tercer trimestre del ejercicio, ofreciendo señales operativas contundentes aunque con reacciones dispares en la cotización de sus títulos.
Goldman Sachs: Sólido Desempeño Operativo y Posible Catalizador Técnico
La entidad ha dado a conocer unos resultados financieros correspondientes al tercer trimestre de 2026 que han batido con solvencia las estimaciones de la comunidad de analistas. Este dinamismo ha estado impulsado por la fuerte recuperación en las divisiones de banca de inversión y la operativa en renta variable, propiciando repuntes superiores al 3% en sus acciones tras el reporte.
Magnitudes Financieras Clave del Trimestre
-
Beneficio por Acción (BPA): Se situó en 17,01 USD, superando de forma holgada el rango proyectado por el consenso de mercado (entre 13,09 y 13,50 USD).
-
Ingresos Netos: Alcanzaron los 18.680 millones de USD, lo que supone un incremento interanual del 23% y sobrepasa las estimaciones previas de 16.830 millones de USD.
-
Beneficio Neto: Registró 5.294 millones de USD, experimentando una progresión del 29% en comparación con el mismo periodo del año previo.
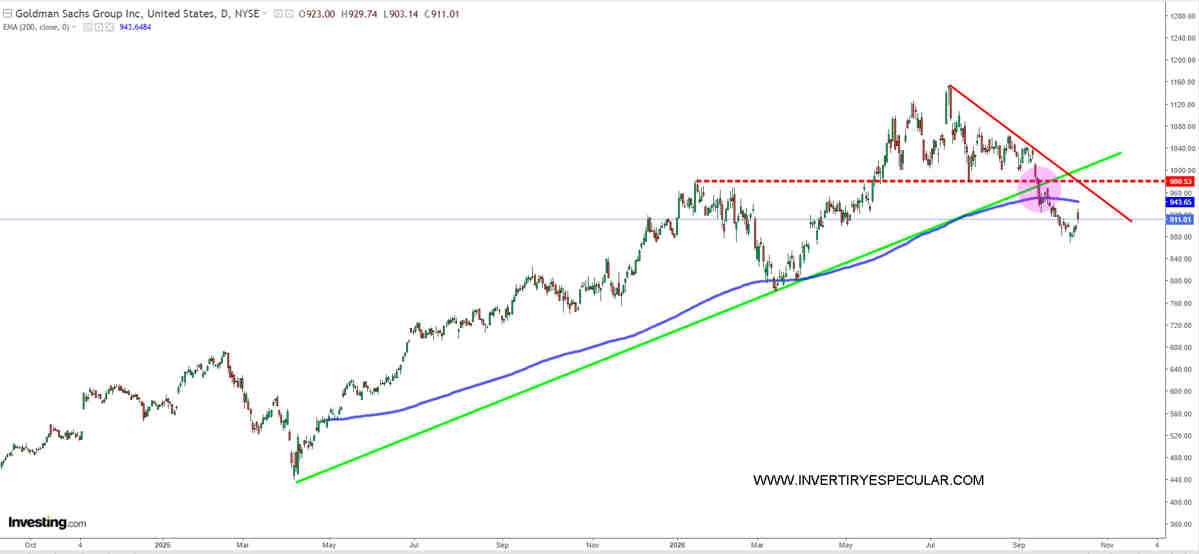
Perspectiva de Mercado y Análisis Técnico: Anticipamos una apertura con avances cercanos al 2% al inicio de la negociación. Con carácter previo al reporte, la cotización había cedido soportes y niveles técnicos de gran relevancia a corto plazo, perdiendo los primeros máximos del año, la directriz alcista trazada desde abril de 2025 y la media móvil exponencial de 200 sesiones (EMA 200).
Aunque estos resultados pueden actuar como detonante para un rebote técnico, su consolidación dependerá del comportamiento del sector y del mercado general —entorno sobre el que mantenemos ciertas reservas—. La lectura técnica ganará firmeza situándose por encima de la cota de los 980 USD; por debajo de este nivel persiste el sesgo de peligro, especialmente si no logra superar la línea de tendencia bajista desde sus máximos históricos.
Citigroup: Ingresos Récord de la Década empañados por las Provisiones
Por su parte, Citigroup ha presentado sus cifras del 3T 2026, logrando batir las previsiones del consenso y firmando la cifra de ingresos más elevada para un tercer trimestre en los últimos diez años. Pese a la solidez de sus métricas operativas, la cotización encaja ligeros retrocesos en el mercado, condicionada por el incremento en las provisiones destinadas a la cobertura de riesgo de crédito.
Cifras Financieras Destacadas
-
Beneficio por Acción (BPA): Firmó 2,85 USD, por encima de los 2,66 USD calculados por el promedio del mercado.
-
Ingresos Netos: Ascendieron a 23.845 millones de USD, con un crecimiento interanual del 8%.
-
Beneficio Neto: Se disparó un 39,8% respecto al mismo trimestre del ejercicio anterior, alcanzando los 5.245 millones de USD.
-
Rentabilidad (ROTCE): Marcó un 11,5% en el trimestre, sobrepasando las metas anuales fijadas por la propia entidad.
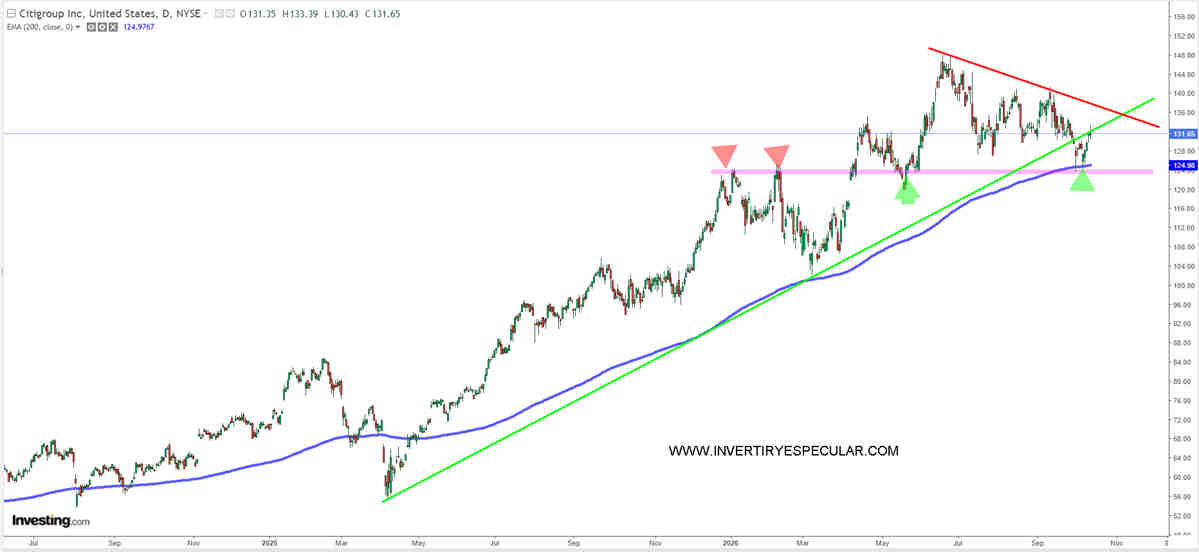
Valoración Estratégica y Lectura Gráfica: El comportamiento en negativo durante la sesión previa (premarket) resulta difícil de justificar dada la calidad de la cuenta de resultados. Desde una perspectiva técnica, la estructura gráfica presenta una configuración favorable para iniciar un nuevo tramo ascendente, situando al valor como una opción muy atractiva para lo que resta de año.
El precio ha realizado un apoyo impecable sobre la EMA 200 y sobre los primeros máximos de 2026. De conseguir recuperar la directriz alcista de abril de 2025, el escenario sería francamente óptimo, fundamentando una postura de compra con objetivo en la búsqueda de nuevos máximos (los cuales, cabe matizar, no corresponden a sus máximos históricos).
Autor: Bolsacanaria
También te puede interesar
 Análisis técnico IBEX35, Petróleo, Audax, Edreams y Enagás
 TOP 10 acciones del IBEX35 alcistas
 Análisis BBVA, CaixaBank, Iberdrola, Inditex, Banco Santander e IBEX 35
 Agenda Búrsatil y Macroeconómica del 19 al 23 de Octubre
 TotalEnergies: cifras preliminares del 3T de 2026 muy positivas
 Ferrovial gana un proyecto de 27.000 millones de euros en en EE.UU.
 Schneider Electric: las ventas del 3T de 2026 superan las expectativas
 El Dow Jones Transportes sugiere comprar renta variable americana
 Alberto Iturralde: CAC, Talgo, Endesa, Iberdrola, Enel, Puig, Logista, ST Microelectronics y Cerebras