
En el marco del seguimiento continuo de la macroeconomía estadounidense, la Reserva Federal ha dado a conocer su último Libro Beige, un informe que confirma la intensificación de las tensiones sobre los precios en paralelo a una ralentización del ritmo de actividad económica. Este diagnóstico se ve respaldado por la confirmación oficial de las últimas métricas del Índice de Precios al Consumo (IPC).
Principales Conclusiones del Último Libro Beige de la Fed
El documento elaborado por el banco central refleja un entorno operativo cada vez más complejo para el tejido empresarial y los hogares norteamericanos:
-
Presiones de Precios e Insumos: Las tensiones inflacionistas vuelven a intensificarse a medida que el encarecimiento de los productos energéticos y del petróleo se traslada de manera directa a la cadena de suministro. Un hecho destacado es que la mitad de las 12 delegaciones regionales de la Fed señalan activamente esta dinámica.
-
Desaceleración Económica y Márgenes: La actividad general muestra síntomas de enfriamiento, mientras que las empresas orientadas al sector del consumo reportan márgenes de beneficio más estrechos ante la dificultad de trasladar completamente los costes al usuario final.
-
Dinamismo Laboral: El mercado de trabajo se mantiene bajo una estructura de baja rotación, operando en un modo caracterizado como «low hire, low fire» (escasas contrataciones y reducidos despidos).
-
Pérdida de Poder Adquisitivo: La estadística refleja un deterioro persistente en las rentas reales: la inflación acumula seis meses consecutivos superando el crecimiento salarial.
Radiografía de los Datos de IPC de Septiembre
Estas señales de alerta macroeconómica coinciden con la publicación oficial de las cifras de inflación correspondientes al mes pasado, las cuales ratifican la persistencia de las presiones inflacionistas de fondo:
-
IPC General Interanual: Se situó en el 3,7%, impulsado por un avance mensual del 0,6%.
-
IPC Subyacente (excluyendo alimentos y energía): Elevó su registro mensual en 3 décimas, situando la tasa interanual en el 2,6%.
IPC Y SUBYACENTE INTERANUALES, EEUU.
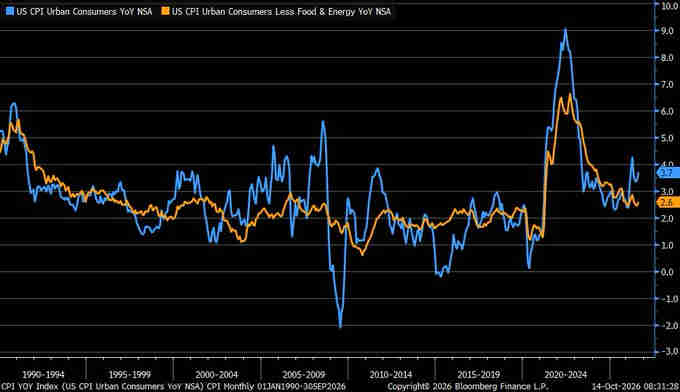
Los precios de la energía volvieron a ser el factor determinante en las subidas de inflación y representó cerca de la mitad del incremento total del índice en septiembre. Vean el comportamiento interanual de las distintas categorías de bienes que conforman el índice de precios al consumo.
DESGLOSE IPC INTERANUAL POR COMPONENTES.
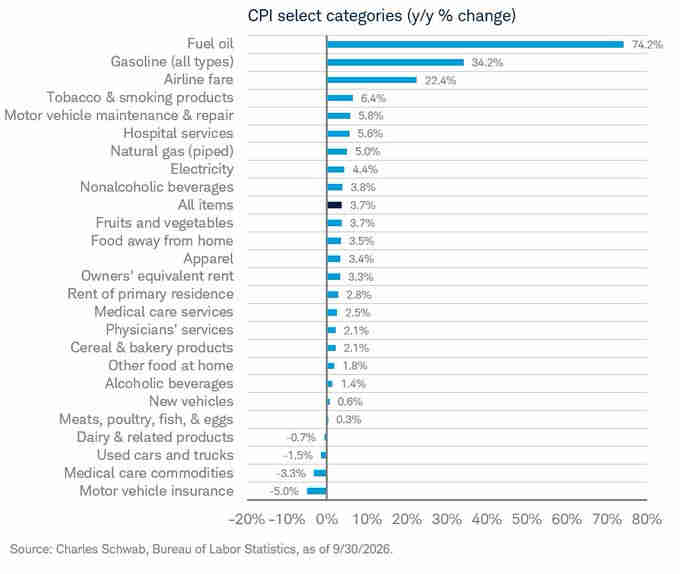
Con estos mimbres la FED afronta en dos semanas, reunión del FOMC, la decisión sobre política monetaria y si sube tipos o espera a obtener más datos en la postura «esperar y ver» mantenida durante todo el año y hasta la subida de 0.25 puntos del pasado mes de septiembre.
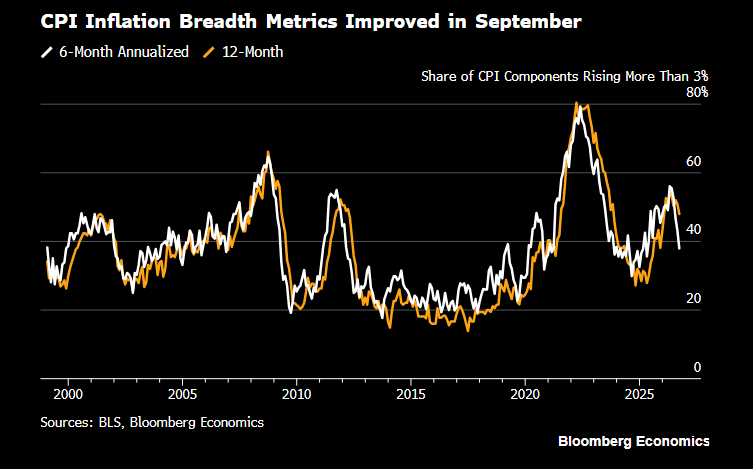
Frente a las presiones de precios y los esperados efectos de segunda ronda, también hay algún dato favorable en el comportamiento de la inflación, al parecer muy seguido por la FED. Se trata del porcentaje de componentes del IPC que sube por encima del 3%. Vean la evolución a 6 y 12 meses, ambos cayendo y particularmente la media de los últimos 6 meses, sugiriendo que las presiones de precios se estarían aliviando más en los últimos meses, a pesar del potente impacto de la energía.
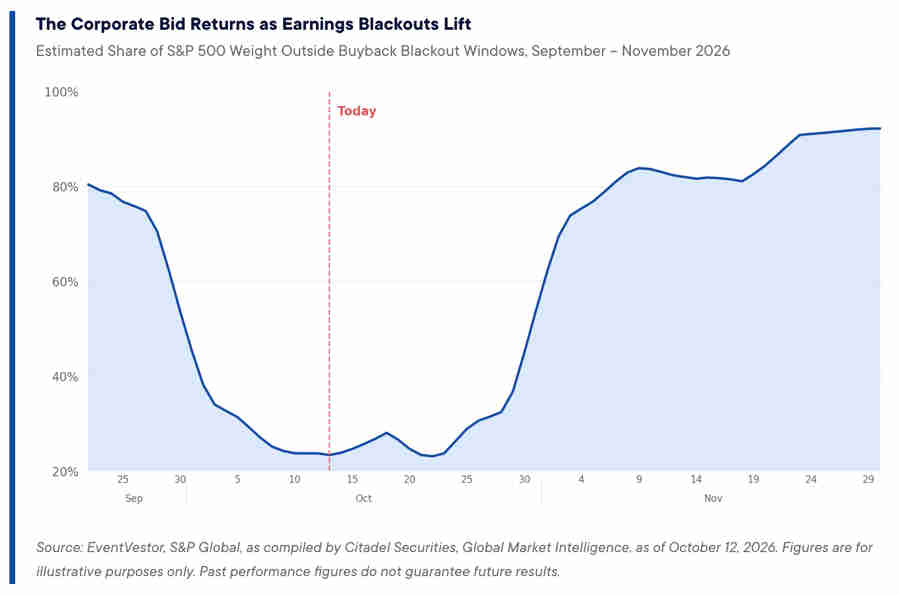
Ayer, después de la publicación del IPC los inversores en futuros monetarios reaccionaron con rapidez e inquietud y empujando al alza con fuerza la probabilidad de subida de tipos el 28 de octubre, según los futuros del CME, hasta rozar el 50% y subiendo desde el 22% en cuestión de minutos.
Hoy, tras la digestión inicial del dato y la reacción positiva del mercado de deuda, la tensión se ha enfriado y la probabilidad de alzas de tipos se ha desplomado hasta el 28,7%, apostando de nuevo por la opción de mantener los tipos en el 4,% como el escenario base con un 71,3% de probabilidad.
La inflación es un impuesto escondido y un problema para el bienestar económico y las finanzas de la población, pero un alivio para los gobiernos hiper endeudados ya que erosiona su valor real. EEUU es el país más endeudado, además carece de rigor presupuestario alguno y tampoco envía señales de intenciones para imponerlo de donde se seduce que continuará acumulando deuda a ritmos de infarto.
De acuerdo con datos de la Oficina de Presupuesto del Congreso -CBO-, el año pasado se produjo un nuevo agujero fiscal de proporciones mayores, el volumen total de déficit fue de $1,993 billones equivalente al 6,2% del Producto Interior Bruto -PIB-.
Los ingresos recaudados aumentaron en el año fiscal 2026 un 3%, $169.000 millones, hasta alcanzar los $5,4 billones pero el gasto aumentó un 6%, $386.000 millones, para un total de $7,39 billones.
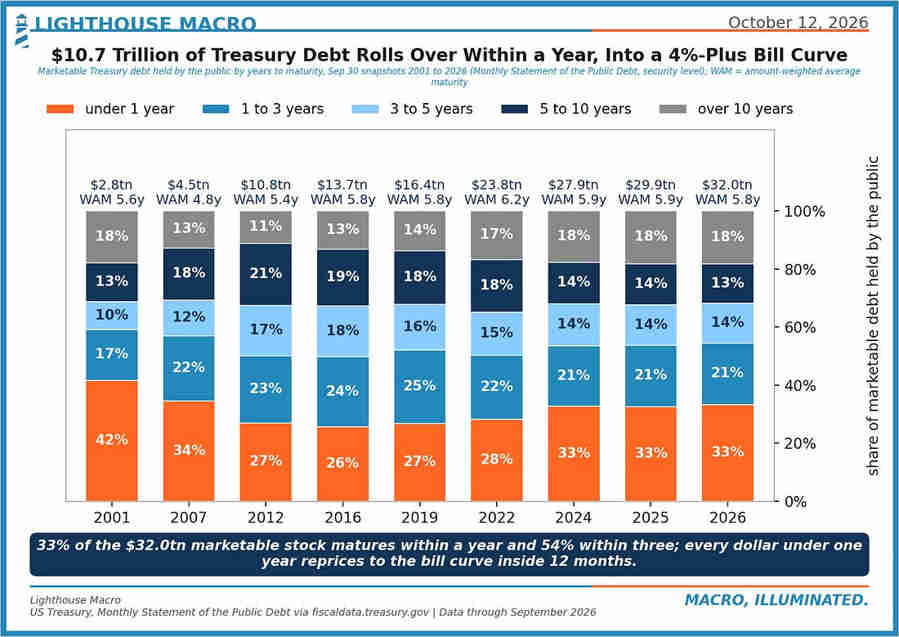
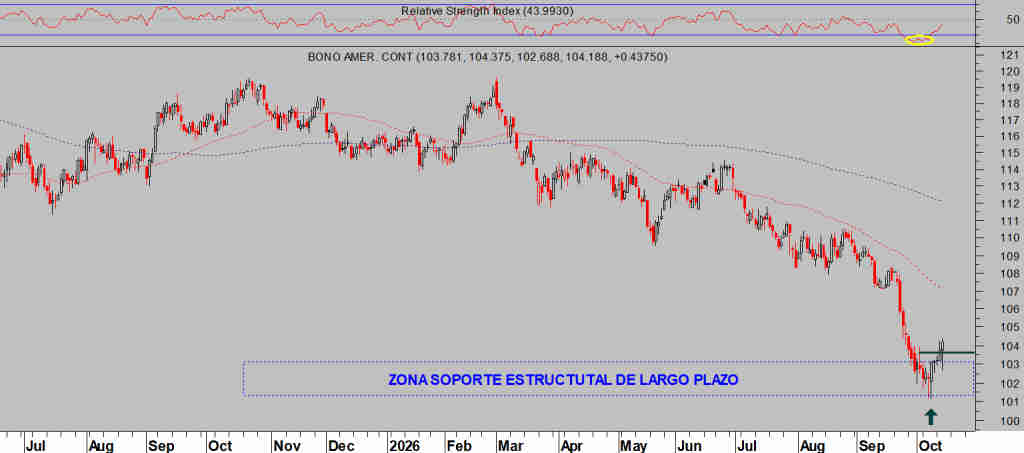
Así, la deuda soberana americana ha superado la barrera de los $40 billones y aumenta a un ritmo galopante, el aumento de la rentabilidad de esa deuda (los bonos a largo plazo han subido a máximos de hace más de 20 años, el Bono a 10 años alcanzó la semana pasada el 5.3% y a 30 años el 5.7%) supone un nuevo lastre al haber encarecido el pago de intereses hasta casi $1.2 billones al año.
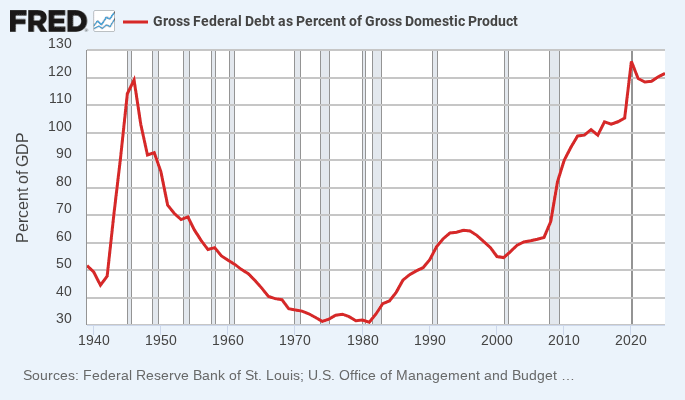
El stock total de deuda hoy es ya de $40.36 billones y en porcentaje del PIB supera el 120%.
RATIO DEUDA-PIB, EEUU.
.
VENCIMIENTOS DEUDA DEL TESORO EEUU.
T BOND, diario
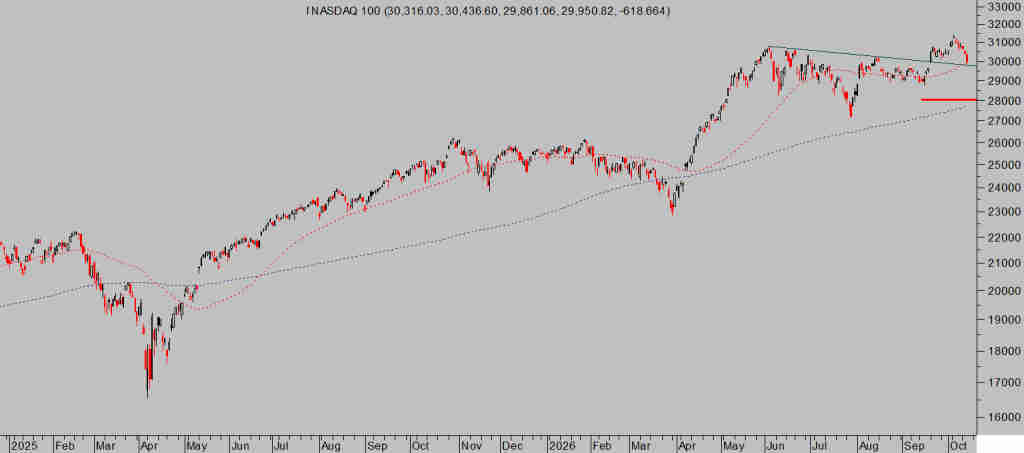
NASDAQ-100, diario
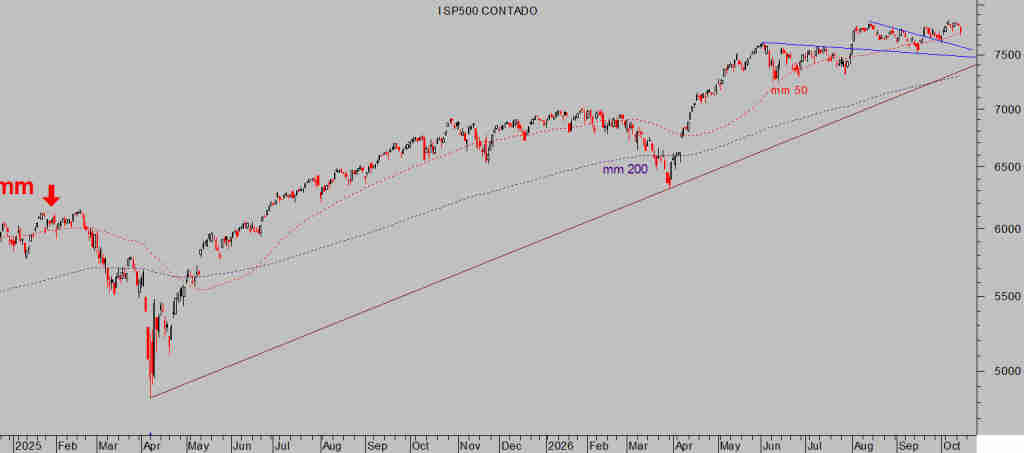
SP500, diario
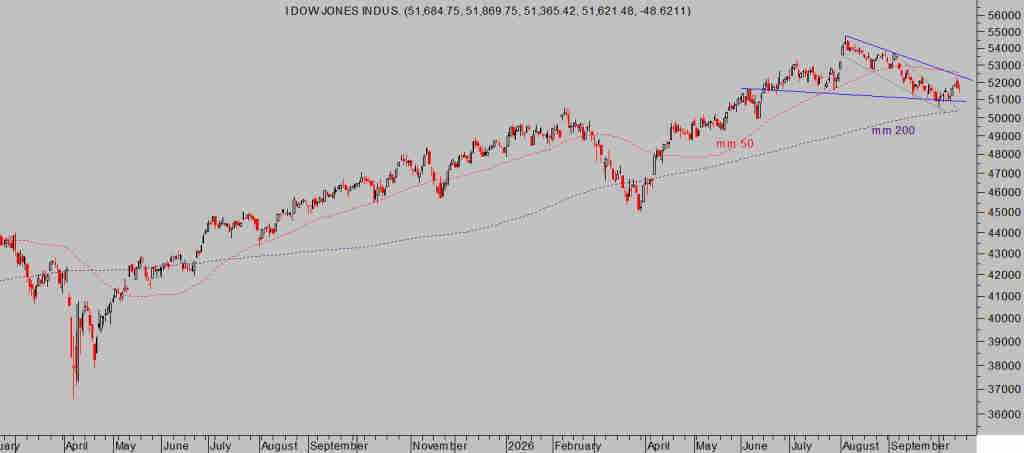
DOW JONES, diario
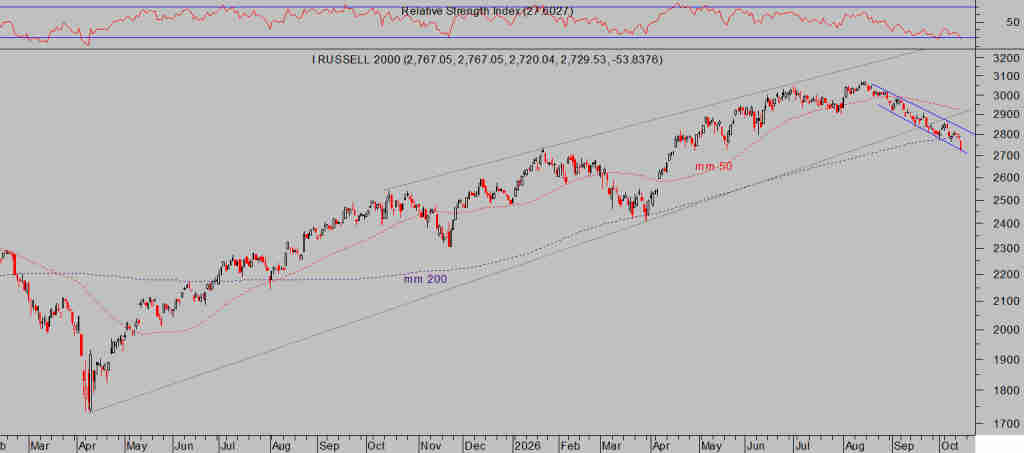
RUSSELL-2000, diario
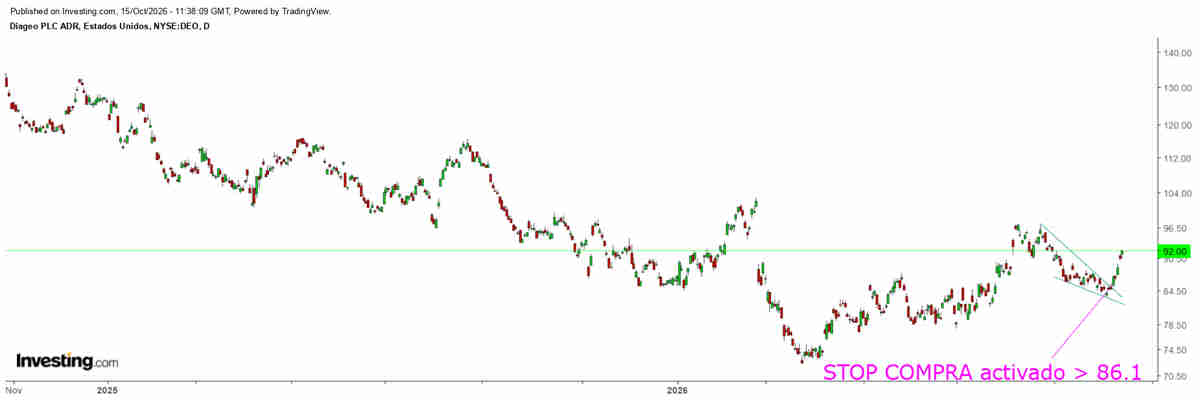
DIAGEO -DEO-, diario
En tanto que los índices respeten sus referencias de control y no se produzca un deterioro fehaciente de las pautas, el escenario de mayor probabilidad continúa siendo alcista con un objetivo mínimo del SP500 en el entorno de los 8.200 puntos.
Antonio Iruzubieta (Enlace original)
Artículos publicados con su autorización
También te puede interesar
 Análisis técnico IBEX35, Petróleo, Audax, Edreams y Enagás
 TOP 10 acciones del IBEX35 alcistas
 Análisis BBVA, CaixaBank, Iberdrola, Inditex, Banco Santander e IBEX 35
 Agenda Búrsatil y Macroeconómica del 19 al 23 de Octubre
 TotalEnergies: cifras preliminares del 3T de 2026 muy positivas
 Ferrovial gana un proyecto de 27.000 millones de euros en en EE.UU.
 Schneider Electric: las ventas del 3T de 2026 superan las expectativas
 El Dow Jones Transportes sugiere comprar renta variable americana
 Alberto Iturralde: CAC, Talgo, Endesa, Iberdrola, Enel, Puig, Logista, ST Microelectronics y Cerebras