En los últimos 25 años, hoy será probablemente la cuarta vez que la Fed sube los tipos de interés tras un largo periodo de estabilidad.
Vamos a ver cómo reaccionaron las bolsas, los beneficios, el desempleo, los bonos y el dólar a esas subidas en las tres ocasiones anteriores: 1) 30 de junio de 2004, 2) 16 de diciembre de 2015 y 3) 16 de marzo de 2022.
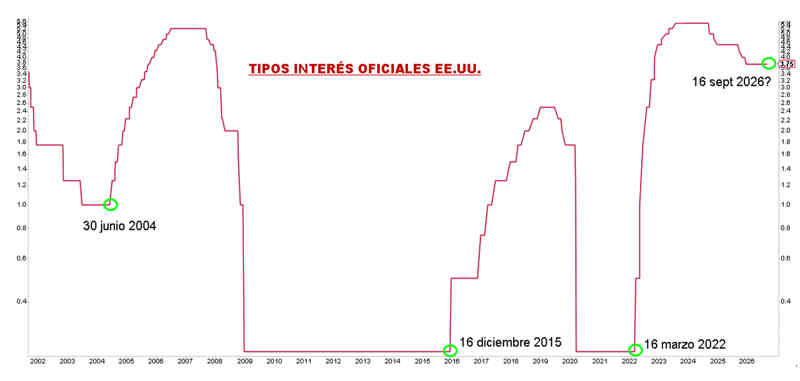
1) 30 de junio de 2004
El 30 de junio de 2004, con Alan Greenspan al frente de la Fed, se produjo la primera subida de tipos en cuatro años: el fed funds pasó del 1% al 1,25%. El movimiento estaba muy descontado y el comunicado habló de un ritmo “mesurado”.
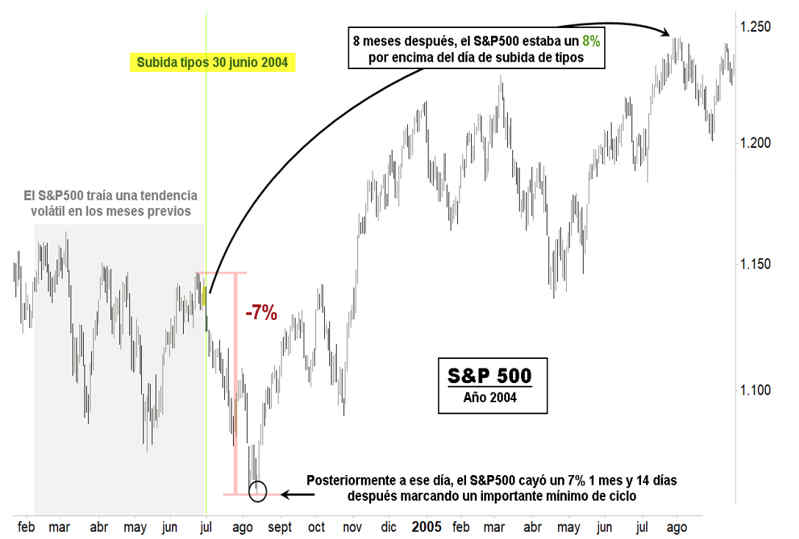
SP500:
Tendencia previa: lateral bajista.
Impacto corto plazo: bajista -7% 1 mes y medio más tarde.
Impacto medio plazo: alcista +8% 8 meses más tarde.
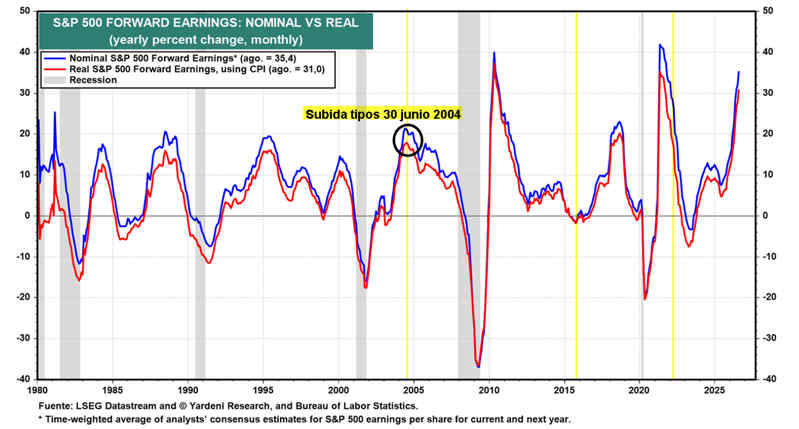
Beneficios estimados SP500:
La subida de tipos de interés del 30 de junio 2004 provocó un máximo relevante y un giro a la baja en los beneficios estimados del índice, que traían una fuerte tendencia creciente en los años previos.
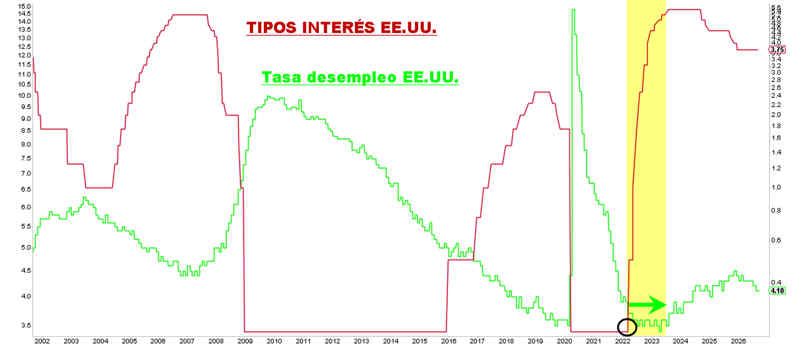
Tasa desempleo:
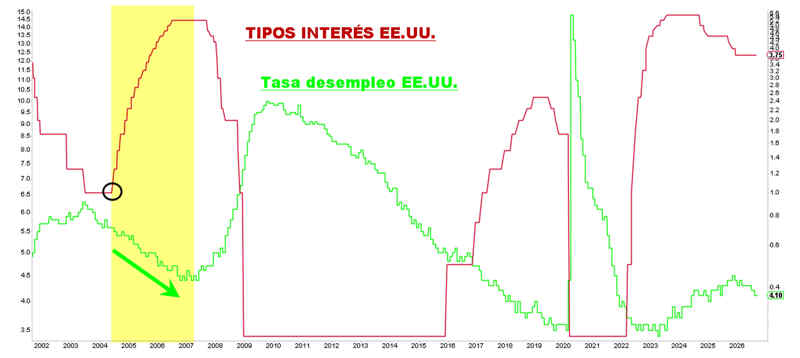
La subida de tipos de interés del 30 de junio no afectó al desempleo, que siguió en una senda descendente durante los siguientes años.

La subida de tipos de interés del 30 de junio logró contener las rentabilidades del bono a 10 años americano durante varios meses, marcando una zona de máximos tras la subida de aquella fecha.

Dólar:
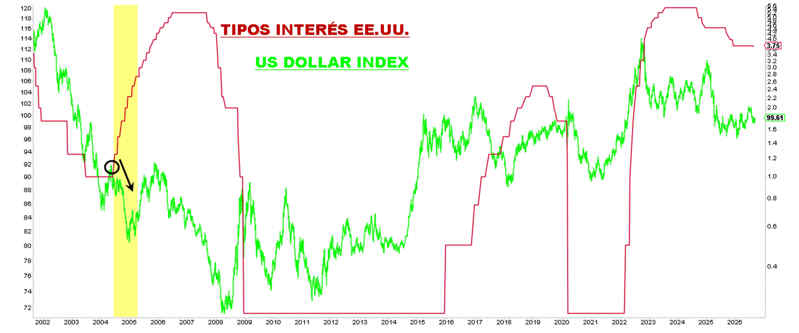
La subida de tipos de aquella fecha prolongó la tendencia de debilidad del dólar en los meses siguientes.
2) 16 de diciembre de 2015
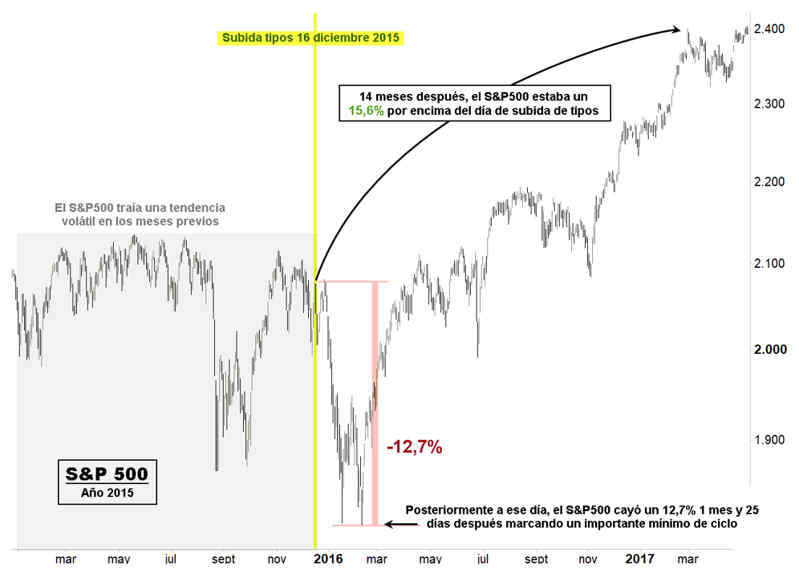
El 16 de diciembre de 2015, con Janet Yellen al frente de la Fed, se produjo la primera subida de tipos en siete años: el fed funds pasó del rango 0%-0,25% al 0,25%-0,50%. El movimiento estaba muy descontado y el comunicado habló de aumentos graduales.
SP500:
Tendencia previa: lateral bajista.
Impacto corto plazo: bajista -12,7% 2 meses más tarde.
Impacto medio plazo: alcista +15,6% 14 meses más tarde.
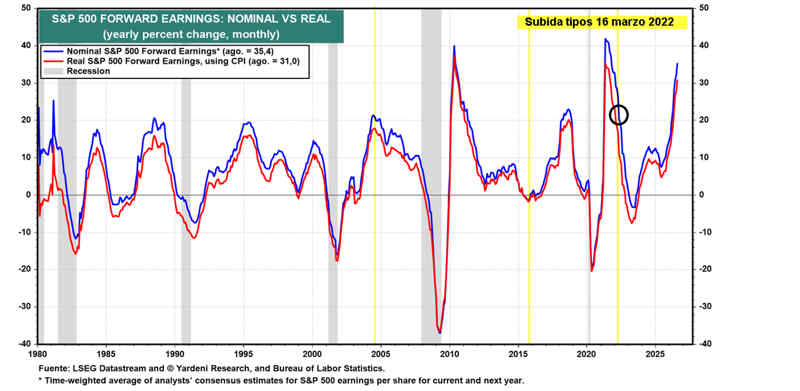
Beneficios estimados SP500:
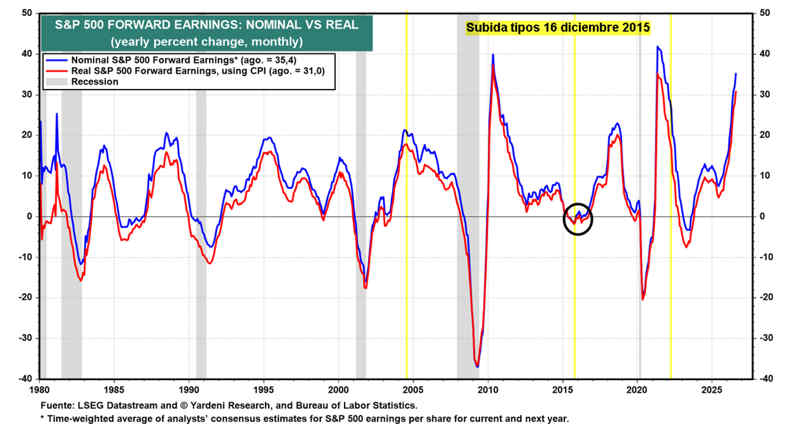
La subida de tipos de interés del 16 de diciembre 2015 provocó un mínimo relevante y un giro al alza en los beneficios estimados del índice, que traían una fuerte tendencia descendente en los años previos.
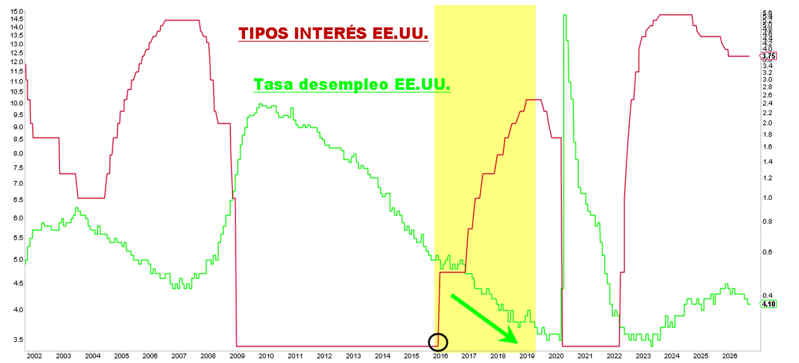
Tasa desempleo:
La subida de tipos de interés del 16 de diciembre no afectó al desempleo, que siguió en una senda descendente durante los siguientes años.
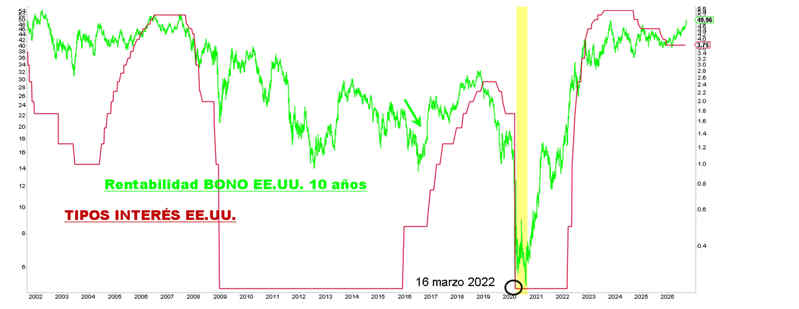
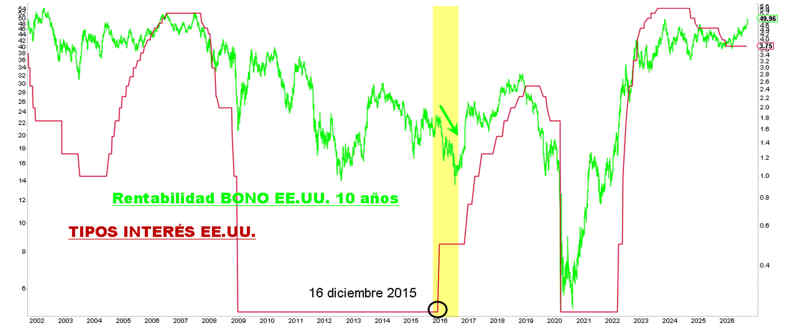
La subida de tipos de interés del 16 de diciembre logró contener las rentabilidades del bono a 10 años americano durante algunos meses, marcando una zona de máximos tras la subida de aquella fecha, aunque posteriormente, tras más de medio año cayendo volvieron a subir.
Dólar:
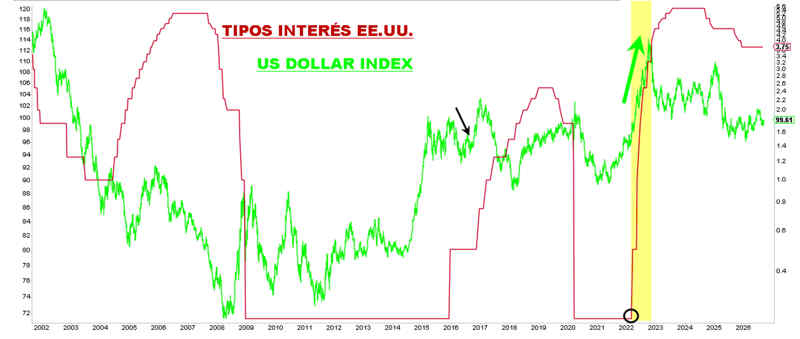
La subida de tipos de aquella fecha presionó a la baja al dólar en los meses siguientes.
3) 16 de marzo de 2022
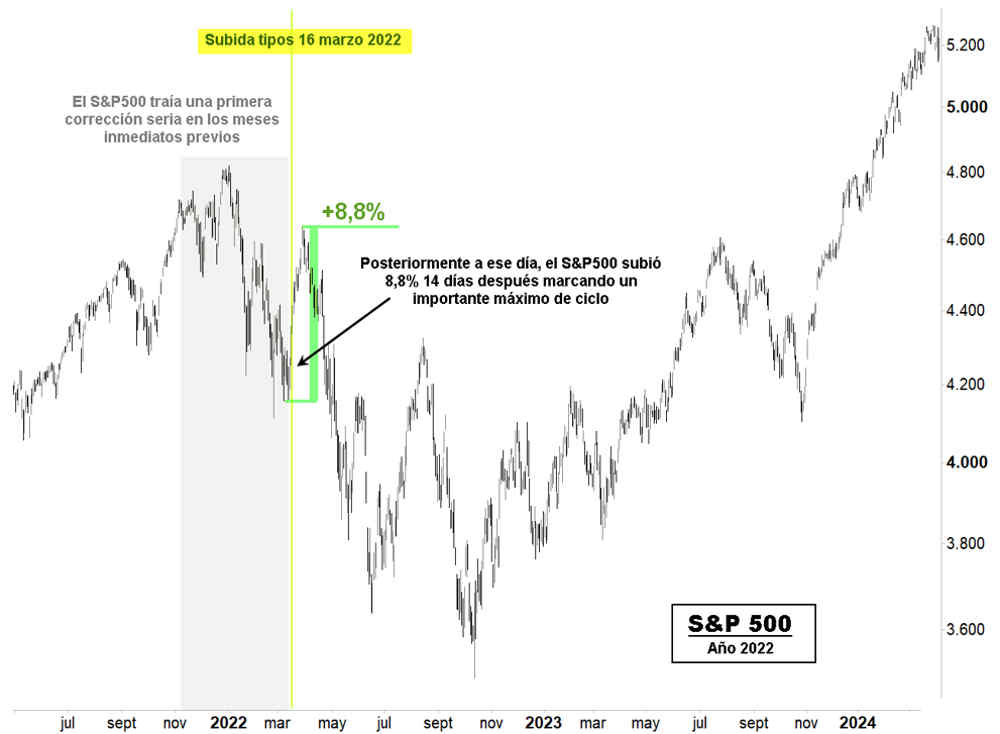
El 16 de marzo de 2022, con Jerome Powell al frente de la Fed, se produjo la primera subida de tipos en más de tres años: el fed funds pasó del rango 0%-0,25% al 0,25%-0,50%. El movimiento estaba muy descontado y el comunicado anticipó nuevas subidas.
SP500:
Tendencia inmediata previa: bajista.
Impacto corto plazo: bajista +8,8% 14 días más tarde.
Impacto medio plazo: bajista -18% 7 meses más tarde.
Beneficios estimados SP500:
La subida de tipos de interés del 16 de marzo 2022 agravó la caída de beneficios estimados que ya habían marcado máximos importantes meses antes.
Tasa desempleo:
La subida de tipos de interés del 16 de marzo no afectó al desempleo, que siguió en una senda lateral durante los siguientes meses.
Rentabilidad bono EE.UU. 10 años:
La subida de tipos de interés del 16 de diciembre agravó el desplome en las rentabilidades del bono a 10 años americano, tras la subida de aquella fecha, aunque meses después se marcó un importante mínimo de ciclo.
Dólar:
La subida de tipos de aquella fecha impulsó aún más la tendencia alcista del dólar en los meses siguientes, aunque meses después se marcó un importante máximo de ciclo.
Eduardo Faus
Fuente: Renta 4 Banco
Renta 4 Banco, S.A., es una entidad regulada y supervisada por el Banco de España y EBA.
El presente análisis no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente análisis debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente análisis, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.

Deja una respuesta