
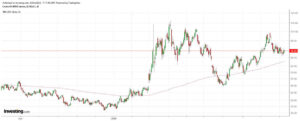
A nosotros nos pasa igual que a ustedes vemos algo en todo lo alto subiendo en vertical como Repsol tras entrar en una nueva subida libre y calibra lo que ha subido en el último sexenio y claro, los gayumbos se nos caen al suelo, estamos hablando de mínimos 2020 a precio de hoy de una revalorización 500% redondeando un poco.
Pero claro hay que mirar hacia atrás también, vemos que la acción se mantuvo a rango el primero cuarto de siglo, tal cual lo leen 25 años aprox. en su serie histórica sin sumarle dividendos ojo, reiteramos sin sumarle dividendos. A fecha octubre de 2026, si añadimos todos los dividendos históricos entregados por la compañía y asumimos su reinversión, la cotización teórica de Repsol (lo que financieramente se conoce como su índice de Retorno Total o Total Return) se situaría en torno a los 65 – 70 euros por acción, frente a su precio de cotización real en el mercado, que ronda actualmente los 29,47 euros.
Y esto que en los mínimos del 2020 hizo mínimos de siglo. Vamos que aquel objetivo que se podía tirar cuando el boom subprime sobre el 206 lo vino a conseguir veinte años más tarde.
Nosotros le damos 34 euros de objetivo por altura de rango simplemente ¿no hay que estudiar mucho para sacarlo?
La compañía ha elevado un 311% este indicador en el tercer trimestre del año, hasta los 36,2 dólares por barril, frente a los 8,8 dólares del mismo periodo de 2025. Una evolución que, según los analistas, refuerza la expectativa de «un gran programa de recompra de acciones». Y se dice que será por 1000 millones de euros, cosa fantástica porque eso es dar valor a la acción y accionista. Vamos lo contrario que una ampliación de capital que es reducírselo.

PRECIOS DEL CONSENSO REPSOL
Frente al nuestro de 34 euros por la cuenta la vieja como quien dice:
Los analistas más optimistas (Potencial de subida) – NOS QUEDAMOS POR DEBAJO
Ven valor de cara al cierre del año debido a la sólida generación de caja y a la política de dividendos:
Barclays / RBC Capital: Mantienen una de las valoraciones más altas del mercado, otorgándole un precio objetivo de 38,00 euros (un potencial alcista superior al 30%).
Berenberg: Se muestra muy optimista con la resiliencia de su negocio e incrementó su recomendación situando su objetivo en los 37,00 euros.
Bankinter: Eleva su valoración hasta los 36,20 euros con recomendación de «Comprar», apoyado en un balance impecable y múltiplos de cotización muy atractivos.
Los analistas más prudentes (Postura Neutral) – NOS QUEDAMOS POR ENCIMA
Creen que la fuerte subida acumulada este año ya ha recogido gran parte de las buenas noticias y que el precio del petróleo cotiza con volatilidad:
UBS: Se mantiene cauto y fija su precio de referencia en los 30,00 euros.
JP Morgan: Aunque recientemente ha mejorado su precio objetivo desde los 25 hasta los 27,00 euros, la firma estadounidense cree que la acción «ha ido demasiado lejos» y mantiene su recomendación en «Neutral».
Morgan Stanley: Se alinea en la parte baja del consenso actual con una recomendación neutral y un precio objetivo de 27,00 euros.
Autor: Bolsacanaria
También te puede interesar
 Moro y del Canto analizan el IBEX35, SP500, Telefónica, ArcelorMittal, Unicaja, Faes, ACS, Cellnex, Meliá, Fluidra, Enagás, Naturgy…
 Análisis de BBVA, CaixaBank, Iberdrola, Inditex, Banco Santander e IBEX 35
 Agenda Búrsatil y Macroeconómica del 12 al 16 de Octubre
 Qué ha sido del activo refugio y vuelo a la calidad?. Técnicos y proyecciones bolsa
 Resurge el Oro: ¿Puede seguir creciendo?
 Análisis Alphabet, Amazon, Apple, Meta, Nvidia, Microsoft, Netflix, Tesla + 2 acciones con potencial
 PepsiCo: Los resultados del tercer trimestre baten las expectativas
 Alberto Iturralde: Iberdrola, Endesa, Santander, Thyssenkrupp, Zoom, LVMH, Cardinal Health…
 OpenAI anuncia unos ingresos anuales de 50.000 millones de dólares