
Los futuros europeos y estadounidenses anticipan una apertura sin grandes variaciones (EuroStoxx -0,1%, S&P -0,1%, Nasdaq 0,0%), tras una jornada de intensos números rojos en las bolsas mundiales.
Las dudas sobre los elevados costes de financiación en el ecosistema de la Inteligencia Artificial (evidenciadas en la ampliación de los diferenciales de CDS) se combinan con la escalada bélica en Oriente Medio —con el petróleo Brent superando los 114 $/barril y el gas europeo en máximos de 4 años— y el aumento del riesgo soberano en Francia antes de la revisión de Moody’s. En este contexto de búsqueda de liquidez y refugio, la deuda pública estadounidense y alemana junto al yen ganan terreno, mientras el oro sufre ventas por requerimientos de margen (margin calls).
1. Calendario Macroeconómico: Cita Clave con los PMI Estimados de Octubre
La sesión está marcada por la publicación de los índices de gestores de compras (PMI) preliminares en Europa y Estados Unidos, que medirán la salud del ciclo industrial y de servicios:
| Región / País | Indicador Macroeconómico | Dato Estimado (Octubre) | Dato Previo | Lectura / Diagnóstico Operativo |
| Eurozona | PMI Manufacturero / Servicios / Compuesto | 52,8e / 52,5e / 52,7e | 52,9 / 53,0 / 53,1 | Ligera moderación en zona de expansión. |
| Alemania | PMI Manufacturero / Servicios / Compuesto | 53,5e / 52,5e / 53,4e | 53,9 / 52,9 / 53,8 | Mantiene el pulso industrial europeo. |
| Francia | PMI Manufacturero / Servicios / Compuesto | 50,5e / 50,7e / 50,3e | 50,6 / 51,2 / 51,1 | Bordeando el umbral de estancamiento (50,0). |
| Reino Unido | PMI Manufacturero / Servicios / Compuesto | 51,8e / 51,8e / 51,7e | 51,9 / 52,1 / 52,0 | Crecimiento estable de perfil moderado. |
| Estados Unidos | PMI Manufacturero / Servicios / Compuesto | 55,5e / 58,0e / 57,4e | 55,9 / 58,8 / 58,4 | Sólida fortaleza, especialmente en servicios. |
| Estados Unidos | Confianza del Consumidor (U. Michigan) | 46,3e | 46,3 | Niveles deprimidos por inflación e intereses. |
| Eurozona | Expectativas Inflación BCE (1A / 3A) | 3,10%e / 2,90%e | 3,00% / 2,90% | Ligero repunte a 1 año que vigila el BCE. |
2. Geopolítica, Deuda Soberana y Rotación de Activos Refugio
El escenario de mercado se ve fuertemente alterado por el frente geopolítico y la tensión en los mercados de renta fija y materias primas:
                  TENSIONES GEOPOLÍTICAS Y FLUJOS DE CAPITAL
   ========================================================================
   Petróleo Brent:                      > 114 $/barril  (Tensión en Estrecho de Ormuz)
   Gas Natural Europeo (TTF):          > 91 €/MWh      (Máximos de 4 años)
   ------------------------------------------------------------------------
   Rendimiento T-Note 10A (EE. UU.):    4,96% (-17 pb)  [Búsqueda de refugio en bonos]
   Rendimiento Bund 10A (Alemania):     3,33% (-9 pb)   [Hacia activos soberanos seguros]
   Prima de Riesgo Francesa (OAT-Bund): 174-175 pb     (TIR 10A en 5,1%; Moody's hoy)
   ------------------------------------------------------------------------
   Oro (XAU/USD):                       < 3.900 $ / oz  (Ventas por liquidez / margin calls)
   ========================================================================
-
Oriente Medio y Energía: El riesgo de una nueva intervención militar estadounidense contra Irán y los incidentes con petroleros en el Estrecho de Ormuz han disparado el precio del crudo Brent por encima de los 114 $ y el gas europeo sobre los 91 €, reavivando los temores a un shock de oferta energético e inflación persistente.
-
Presión Soberana en Francia: La rentabilidad del bono francés a 10 años escala al 5,1%, elevando la prima de riesgo frente al Bund alemán hasta los 175 puntos básicos. Tras el cierre de mercado, la agencia Moody’s revisará la calificación crediticia del país (actualmente en Aa3 con perspectiva negativa).
-
Ventas por Liquidez en el Oro: Pese a su perfil de refugio, la onza de oro retrocede por debajo de los 3.900 $, registrando mínimos de tres meses. El movimiento responde a liquidaciones forzadas para cubrir requerimientos de margen (margin calls) derivadas de los recortes en renta variable.
3. Dinámica Tecnológica: OpenAI Ajusta Valoración y Giro en el BOJ
En el ámbito corporativo e institucional destacan dos focos de elevada relevancia:
-
Nueva Ronda de OpenAI a Valoración Ajustada: OpenAI negocia una ronda de financiación por 30.000 millones de dólares, apuntando a una valoración de 1,25 billones de dólares (un recorte de 150.000 M$ frente a los 1,4 billones barajados previamente). La firma mantiene pospuesta su salida a bolsa hasta el próximo año, mientras el mercado aguarda la OPV de Anthropic prevista para el mes que viene.
-
Inflación en Japón y Posible Alza de Tipos del BOJ: La inflación subyacente en Japón volvió a superar el objetivo del Banco de Japón (2,1% subyacente / 2,4% ex-energía). Aunque se prevé que el BOJ mantenga tipos la próxima semana, el mercado asigna un 63% de probabilidad a una subida en diciembre.
4. Agenda Corporativa y Balance del Mercado Español (IBEX 35)
                  CITAS CLAVE DE LA JORNADA CORPORATIVA
   ========================================================================
   Resultados Destacados del Día:      American Express (EE. UU.), Safran (Francia), Eni (Italia)
   Evento Sectorial Global:            ESMO Congress 2026 (Oncología, 23 al 27 de oct.)
   ------------------------------------------------------------------------
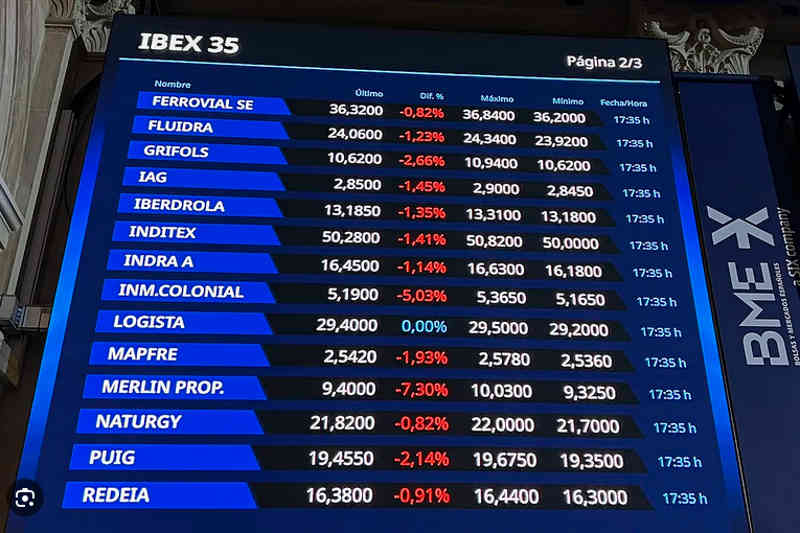
   REPASO SESIÓN ANTERIOR IBEX 35 (-2,12%):
   • Valores Penalizados (Banca):      Bankinter (-7,56%), CaixaBank (-5,72%), Solaria (-5,26%)
   • Valores Defensivos en Positivo:   Telefónica (+1,82%), Cellnex (+1,61%), Colonial (+1,39%)
   ========================================================================
-
Castigo a la Banca en España: El IBEX 35 encabezó las caídas europeas en la sesión de ayer (-2,12%) debido a la corrección del sector financiero tras las cuentas de Bankinter (-7,56%) y CaixaBank (-5,72%), propiciando una rotación defensiva hacia valores como Telefónica (+1,82%) y Cellnex (+1,61%).
-
Cartera 5 Grandes (Renta 4 / Consenso): La selección compuesta por Acciona, ArcelorMittal, BBVA, Enagás y Fluidra acumula una rentabilidad relativa del +10,61% frente al IBEX 35 en lo que va de 2026.
5. Diagnóstico Táctico y Conclusión
Conclusión Táctica: Las bolsas internacionales afrontan un entorno complejo donde la rotación hacia sectores defensivos y sensibles a los tipos de interés ofrece cierto soporte selectivo frente a los recortes en tecnología e infraestructura de IA. La atención de la jornada estará dividida entre la lectura de los PMI preliminares de octubre, la evolución del petróleo Brent sobre los 114 $ y la resolución de la revisión del rating de Francia por parte de Moody’s tras el cierre europeo.
Fuente: Renta 4 Banco
Renta 4 Banco, S.A., es una entidad regulada y supervisada por el Banco de España y EBA.
El presente análisis no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente análisis debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente análisis, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.
También te puede interesar
 Análisis Almirall, Fluidra, ACS, Inditex, McDonalds, Solaria, Audax y PharmaMar
 Análisis IBEX35, ArcelorMittal, Endesa, BBVA, CaixaBank, Iberdrola, Inditex y Banco Santander
 Agenda Búrsatil y Macroeconómica del 26 al 30 de Octubre
 ENI dispara su beneficio neto un 125% en el 3T de 2026
 Los resultados de Nestle del 3T baten las expectativas
 SpaceX dispara sus Ingresos un 161% y analiza una fusión histórica con Tesla
 Uber podría estar preparando un escape alcista
 Netflix bate estimaciones en el 3T pero las guías decepcionan
 Moderna cae con fuerza por exceso de expectativas tras filtrarse los datos de su vacuna contra el cáncer